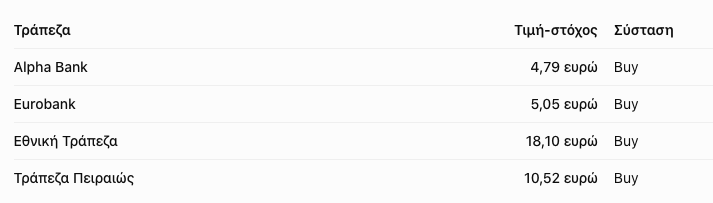
Θετική στάση απέναντι στις τέσσερις συστημικές τράπεζες διατηρεί η Optima Bank, παρά την πρόσφατη χρηματιστηριακή διόρθωση και την αναμενόμενη υποχώρηση της κερδοφορίας σε τριμηνιαία βάση. Η χρηματιστηριακή επαναλαμβάνει τη σύσταση Buy για Alpha Bank, Eurobank, Εθνική Τράπεζα και Πειραιώς, εκτιμώντας ότι η αύξηση των επιτοκιακών εσόδων και η συνεχιζόμενη πιστωτική επέκταση διατηρούν ισχυρές τις προοπτικές του κλάδου.
Στην έκθεσή της, με ημερομηνία 27 Οκτωβρίου 2026, η Optima προβλέπει ότι οι τέσσερις τράπεζες θα εμφανίσουν συνολικά καθαρά κέρδη 1,26 δισ. ευρώ πριν από έκτακτα στοιχεία στο τρίτο τρίμηνο, αυξημένα κατά 13% σε ετήσια βάση, αλλά μειωμένα κατά 7% σε σχέση με το δεύτερο τρίμηνο.
Η αναμενόμενη κάμψη δεν αποδίδεται σε επιδείνωση της βασικής λειτουργικής δραστηριότητας, αλλά κυρίως στην ομαλοποίηση των εσόδων από προμήθειες, στις υψηλότερες προβλέψεις για πιστωτικές ζημιές και στις επιπτώσεις της μεταβλητότητας στις αγορές ομολόγων.
Η Optima Bank διατηρεί αμετάβλητες τις τιμές-στόχους και τη σύσταση Buy για το σύνολο των ελληνικών συστημικών τραπεζών, ενόψει της ανακοίνωσης των αποτελεσμάτων του τρίτου τριμήνου του 2026.
 Το στοίχημα των επιτοκιακών εσόδων
 Το στοίχημα των επιτοκιακών εσόδων
Τα καθαρά έσοδα από τόκους των τεσσάρων τραπεζών προβλέπεται να φτάσουν τα 2,25 δισ. ευρώ, καταγράφοντας αύξηση 2,8% σε τριμηνιαία και 11% σε ετήσια βάση.
Η εξέλιξη αυτή αποδίδεται στην επέκταση των δανειακών χαρτοφυλακίων, στη βελτίωση των αποδόσεων των χορηγήσεων και στη συγκράτηση του κόστους των καταθέσεων.
Αντίθετα, τα έσοδα από προμήθειες αναμένεται να περιοριστούν κατά περίπου 10% σε σχέση με το προηγούμενο τρίμηνο, στα 701 εκατ. ευρώ, παραμένοντας ωστόσο αυξημένα κατά 18% σε ετήσια βάση.
Παράλληλα, οι προβλέψεις για πιστωτικές ζημιές εκτιμάται ότι θα αυξηθούν στα 253 εκατ. ευρώ, από 220 εκατ. ευρώ το δεύτερο τρίμηνο.
Η Optima θεωρεί ότι οι τράπεζες παραμένουν σε τροχιά επίτευξης των αναθεωρημένων επιχειρηματικών τους στόχων για το 2026, παρά τις επιμέρους πιέσεις στα αποτελέσματα.
Alpha Bank: Κέρδη 220 εκατ. ευρώ με έκτακτη επιβάρυνση 25 εκατ.
Για την Alpha Bank, η Optima προβλέπει δημοσιευμένα καθαρά κέρδη 220 εκατ. ευρώ, αυξημένα κατά 19% σε ετήσια βάση, αλλά μειωμένα κατά 30% σε σχέση με το δεύτερο τρίμηνο.

Εξαιρουμένων των έκτακτων στοιχείων, τα κέρδη εκτιμώνται στα 245 εκατ. ευρώ, με αύξηση 21% σε ετήσια βάση.
Τα καθαρά έσοδα από τόκους αναμένεται να ενισχυθούν κατά 12%, στα 450 εκατ. ευρώ, ενώ τα έσοδα από προμήθειες προβλέπεται να περιοριστούν στα 143 εκατ. ευρώ, από 187 εκατ. ευρώ το προηγούμενο τρίμηνο.
Στα αποτελέσματα περιλαμβάνεται επιβάρυνση 25 εκατ. ευρώ για τη συμμετοχή στο πρόγραμμα σχολικών ανακαινίσεων «Μαριέττα Γιαννάκου».
Ο δείκτης κεφαλαιακής επάρκειας CET1 εκτιμάται στο 14,1%, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων στο 3,6% και η απόδοση ενσώματων ιδίων κεφαλαίων στο 11,2%.
Η πρόβλεψη της Optima για τα δημοσιευμένα κέρδη είναι 6% χαμηλότερη από τη μέση εκτίμηση των αναλυτών, με την πορεία των προμηθειών να αποτελεί βασικό σημείο ενδιαφέροντος.
Eurobank: Η υψηλότερη κερδοφορία, στα 379 εκατ. ευρώ
Η Eurobank αναμένεται να εμφανίσει τα υψηλότερα δημοσιευμένα καθαρά κέρδη μεταξύ των τεσσάρων συστημικών τραπεζών, σύμφωνα με τις εκτιμήσεις της Optima.

Η κερδοφορία προβλέπεται στα 379 εκατ. ευρώ, αυξημένη κατά 11% σε ετήσια βάση, ενώ χωρίς έκτακτα στοιχεία εκτιμάται στα 392 εκατ. ευρώ.
Τα καθαρά έσοδα από τόκους αναμένεται να διαμορφωθούν στα 702 εκατ. ευρώ, με αύξηση 11% σε ετήσια βάση, ενώ οι προμήθειες εκτιμώνται στα 214 εκατ. ευρώ.
Η Optima προβλέπει λειτουργικά έξοδα 334 εκατ. ευρώ και προβλέψεις δανείων 80 εκατ. ευρώ.
Η απόδοση ενσώματων ιδίων κεφαλαίων αναμένεται στο 16,2%, η υψηλότερη μεταξύ των τεσσάρων τραπεζών, ενώ ο δείκτης CET1 εκτιμάται στο 14,6%.
Στο επίκεντρο βρίσκονται οι εξελίξεις σχετικά με την Eurolife Insurance, καθώς και η πρόσθετη φορολογική επιβάρυνση στη Βουλγαρία.
Εθνική Τράπεζα: Κέρδη 297 εκατ. ευρώ και ισχυρή κεφαλαιακή επάρκεια
Για την Εθνική Τράπεζα, η Optima εκτιμά δημοσιευμένα καθαρά κέρδη 297 εκατ. ευρώ, αυξημένα κατά 8% σε ετήσια βάση.

Χωρίς έκτακτα στοιχεία, η κερδοφορία αναμένεται στα 312 εκατ. ευρώ, καταγράφοντας αύξηση 12% σε σχέση με το αντίστοιχο περσινό τρίμηνο.
Τα καθαρά έσοδα από τόκους προβλέπεται να ενισχυθούν κατά 9%, στα 574 εκατ. ευρώ, ενώ οι προμήθειες αναμένεται να περιοριστούν στα 120 εκατ. ευρώ, λόγω της ομαλοποίησης των εσόδων από το Ταμείο Ανάκαμψης και τις κεφαλαιαγορές.
Ο δείκτης κεφαλαιακής επάρκειας CET1 εκτιμάται στο 17,4%, παραμένοντας ο υψηλότερος μεταξύ των τεσσάρων συστημικών τραπεζών.
Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων προβλέπεται στο 2,4% και το κόστος πιστωτικού κινδύνου στις 39 μονάδες βάσης.
Η ισχυρή κεφαλαιακή θέση της Εθνικής και οι δυνατότητες αξιοποίησης των διαθέσιμων κεφαλαίων αποτελούν βασικά σημεία ενδιαφέροντος για τους επενδυτές.
Πειραιώς: Κέρδη 300 εκατ. ευρώ και αύξηση των προβλέψεων
Για την Τράπεζα Πειραιώς, η Optima προβλέπει δημοσιευμένα καθαρά κέρδη 300 εκατ. ευρώ, αυξημένα κατά 15% σε ετήσια βάση, αλλά μειωμένα κατά 10,7% σε τριμηνιαία βάση.

Εξαιρουμένων των έκτακτων στοιχείων, τα κέρδη εκτιμώνται στα 309 εκατ. ευρώ.
Τα καθαρά έσοδα από τόκους προβλέπεται να φτάσουν τα 520 εκατ. ευρώ, με αύξηση 10% σε ετήσια βάση, ενώ τα έσοδα από προμήθειες αναμένονται στα 224 εκατ. ευρώ, ενισχυμένα κατά 37% σε σχέση με το αντίστοιχο περσινό τρίμηνο.
Αντίθετα, οι προβλέψεις για πιστωτικές ζημιές εκτιμάται ότι θα αυξηθούν στα 82 εκατ. ευρώ, από 65 εκατ. ευρώ το δεύτερο τρίμηνο.
Το κόστος πιστωτικού κινδύνου αναμένεται να ανέλθει στις 73 μονάδες βάσης, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων προβλέπεται στο 2,1%.
Ο δείκτης CET1 εκτιμάται στο 12,9% και η απόδοση ενσώματων ιδίων κεφαλαίων στο 14,7%.
Η πρόβλεψη της Optima για τα δημοσιευμένα κέρδη είναι 3% χαμηλότερη από το consensus.
Η διόρθωση των μετοχών και οι αποτιμήσεις
Η Optima επισημαίνει ότι οι τραπεζικές μετοχές έχουν υποχωρήσει περίπου 16%-17% από τα υψηλά του Σεπτεμβρίου, επηρεασμένες από το δυσμενέστερο κλίμα στον ευρωπαϊκό τραπεζικό κλάδο, τη διεύρυνση των κρατικών spreads και τις ανησυχίες για τον πληθωρισμό.
Μετά τη διόρθωση, ο μέσος δείκτης P/E των ελληνικών τραπεζών διαμορφώνεται περίπου στις 9,2 φορές τα εκτιμώμενα κέρδη του 2027, έναντι 9,6 φορών για τις αντίστοιχες τράπεζες της Νότιας Ευρώπης.
Η μικρή αυτή έκπτωση στις αποτιμήσεις, σε συνδυασμό με τις προοπτικές αύξησης των δανείων και των επιτοκιακών εσόδων, στηρίζει τη θετική επενδυτική στάση της χρηματιστηριακής.
Ωστόσο, η Optima επισημαίνει ότι οι προοπτικές δεν στερούνται κινδύνων. Μια επιβράδυνση της οικονομικής ανάπτυξης, η αύξηση των μη εξυπηρετούμενων δανείων, οι υψηλότερες προβλέψεις ή οι αυστηρότερες εποπτικές απαιτήσεις θα μπορούσαν να επηρεάσουν αρνητικά την κερδοφορία.
Αντίθετα, ταχύτερη πιστωτική επέκταση, υψηλότερα επιτόκια και καλύτερες ανακτήσεις δανείων θα μπορούσαν να οδηγήσουν σε θετικές αναθεωρήσεις των εκτιμήσεων.
Το βασικό συμπέρασμα της Optima είναι ότι η υποχώρηση της κερδοφορίας σε σχέση με το δεύτερο τρίμηνο δεν αναιρεί τη θετική εικόνα του κλάδου. Με τα καθαρά έσοδα από τόκους να συνεχίζουν να αυξάνονται και τις αποτιμήσεις να έχουν υποχωρήσει από τα πρόσφατα υψηλά, η χρηματιστηριακή διατηρεί τη σύσταση Buy και για τις τέσσερις συστημικές τράπεζες.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.