Πρακτικά η Αθήνα με μία ενέργεια στέλνει πολλαπλά μηνύματα προς τις αγορές πως, το δημόσιο χρέος είναι εξυηπρετήσιμο/διαχειρίσιμο με θετική απόδοση, εγγυημένο με προοπτική περαιτέρω βελτίωσης
Στα 13,4 δισ. οι προσφορές για το 15ετές
Κόκκινο χαλί…στρώνουν κυβέρνηση, οικονομικό επιτελείο και ΟΔΔΗΧ σε αγαστή συνεργασία προετοιμάζοντας την υποδοχή της επενδυτικής βαθμίδας. Συντονισμένες ενέργειες, μεταξύ ανθρώπων που μιλούν την ίδια γλώσσα και συνεννοούνται χωρίς δεύτερη κουβέντα με τα αποτελέσματα να καταγράφονται θετικά όσον αφορά στο δημόσιο χρέος. Κοινός τόπος πως, το εκλογικό αποτέλεσμα της 25ης Ιουνίου επιτάχυνε τις εξελίξεις- με τον ΟΔΔΗΧ από την επομένη κιόλας να ανακοινώνει συμπληρωματικό πρόγραμμα “εξόδων” στις αγορές (με τακτικές επανεκδόσεις υφιστάμενων σειρών ομολόγων), την κυβέρνηση να ανανεώνει την θητεία του Δημήτρη Τσάκωνα, τις Προγραμματικές να κάνουν ευκολότερο τον σχεδιασμό του εγχειρήματος και μόλις το μεσημέρι της Δευτέρας ο Οργανισμός να ανακοινώνει mandate για “έξοδο” με 15ετές.
Το μοίρασμα της αναδοχής μελετημένο-ώς συνήθως- μοιρασμένο σε BNP Paribas, BofA Securities, Deutsche Bank, Goldman Sachs Bank Europe, JPMC και Εθνική. Γαλλική, Γερμανική, Αμερικανική συν μία Ελληνική παρουσία στο κοινοπρακτικό σχήμα, που ανέλαβε να “τρέξει” την έκδοση. Μετά από 3 και πλέον χρόνια έκδοση 15ετούς (Ιανουάριος 2020-οπότε είχαν αντληθεί 2,5 δισ.). Παράλληλα η διαδικασία επανέκδοσης για -το ομόλογο λήξεως το 2024, με ημερομηνία έκδοσης στις 05/02/2019, συνολικής αξίας 2,5 δισ. ευρώ και με επιτόκιο 3,45% (τρέχουσα τιμή 99,60 με 100,97 μονάδες) στην τιμή 101,50 μονάδες, και -λήξεως το 2025 (έκδοση 15/2/2018) ύψους 3 δισ. με 3,375% στην τιμή (υπέρ το άρτιον) των 101,50 μονάδων.
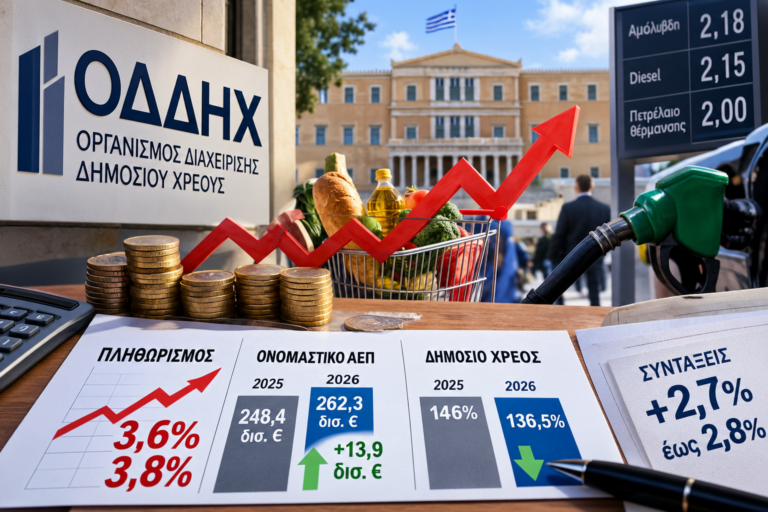
Πρακτικά η Αθήνα με μία ενέργεια στέλνει πολλαπλά μηνύματα προς τις αγορές πως, το δημόσιο χρέος είναι εξυηπρετήσιμο/διαχειρίσιμο με θετική απόδοση, εγγυημένο με προοπτική περαιτέρω βελτίωσης (όταν θα αποκτηθεί η επενδυτική βαθμίδα), σε μειούμενη σχέση ως προς το ΑΕΠ και το σημαντικό με συνέπεια όσον αφορά στην δέσμευση Μητσοτάκη για πρόωρη αποπληρωμή οφειλών της χώρας προς τρίτες (στο πλαίσιο διακρατικών συμφωνιών δανεισμού από το πρώτο μνημόνιο) 5,4 δισ. (θα προστεθούν στα 8 δισ. που έχουν πληρωθεί ήδη μειώνοντας κι άλλο τον λογαριασμό που Μάϊο του 2010 αφορούσε γραμμές δανειακής χρηματοδότησης 53 δισ.).
===================================================
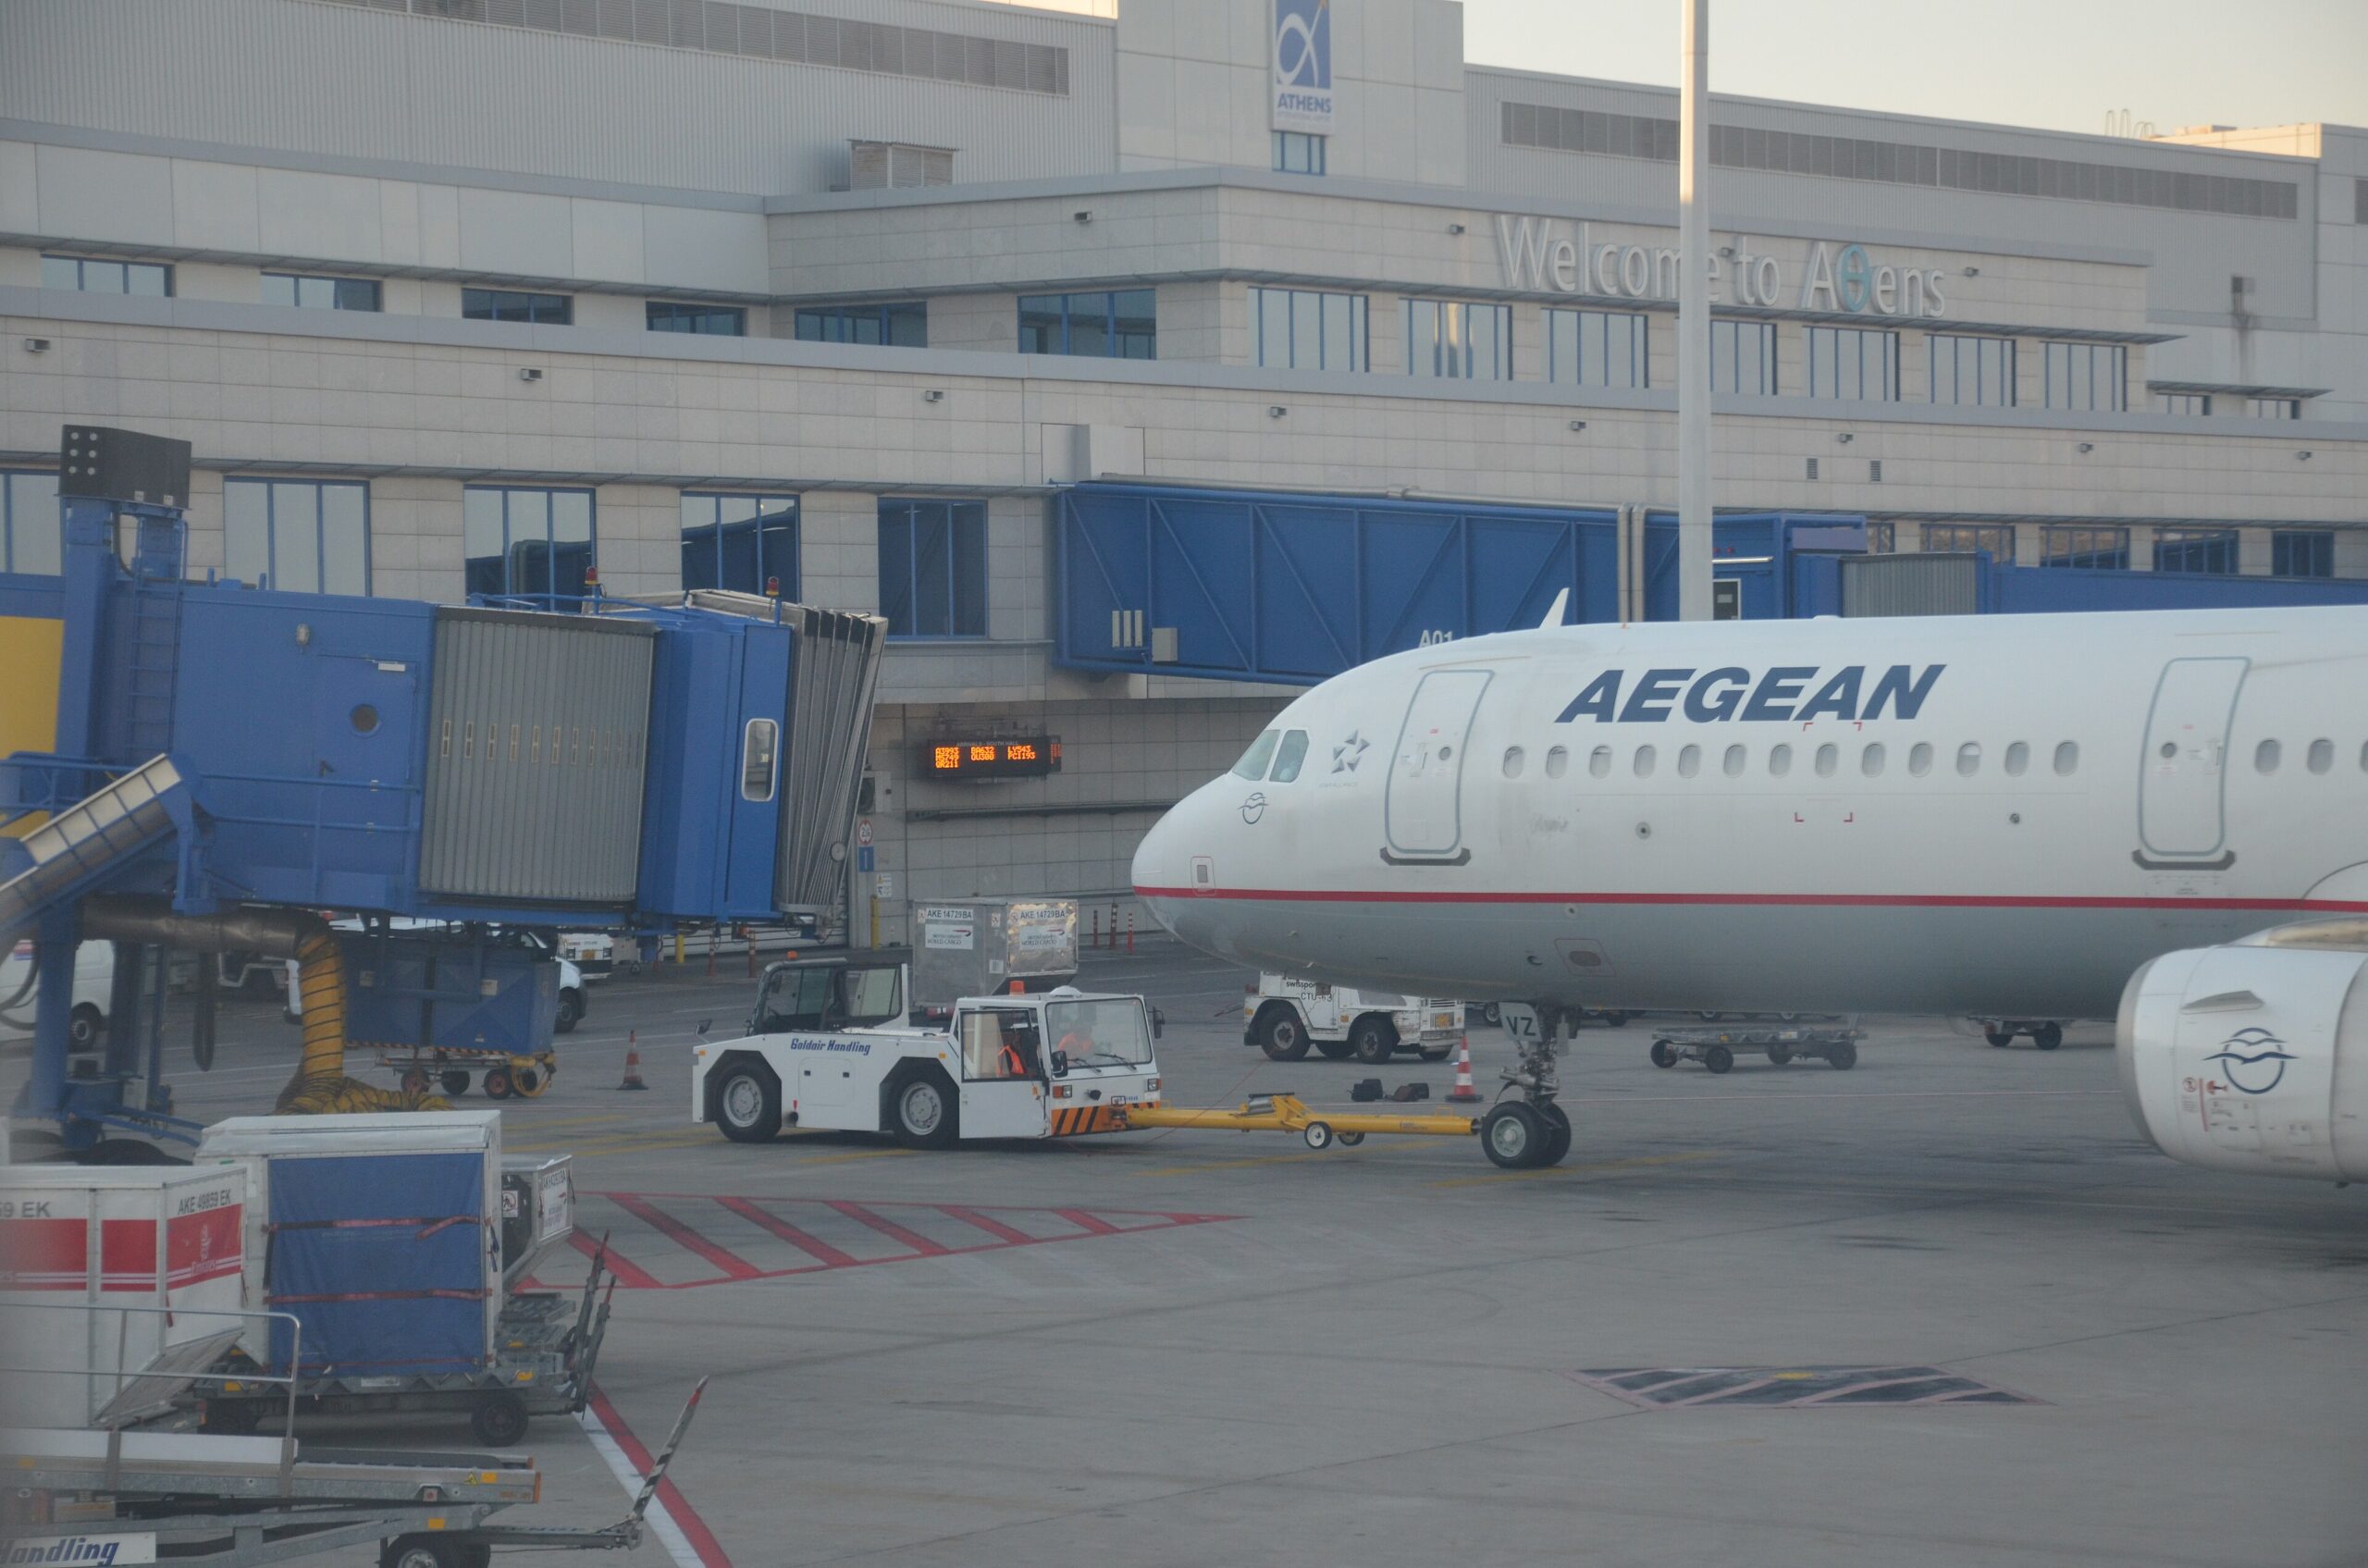
AEGEAN: Στα ύψη το ενδιαφέρον των funds
“Kλειδί” το ποσοστό του Δημοσίου- Προς 3πλή win-win situation
Σε πτήση διαρκείας η μετοχή της εταιρείας που διαγράφει νέα ιστορικά υψηλά, πάνω από το 1 δισ. η αποτίμηση της με αποτέλεσμα να έχει τεθεί στο ραντάρ επενδυτικών οίκων που σκανάρουν εταιρείες του κλάδου διεθνώς. Ο κλάδος των αερομεταφορών μετά το melt down λόγω Covid-19- και μετρώντας τεράστιες ζημιές- άρχισε να ξανά τροχοδρομεί με την AEGEAN να είναι από τις πρώτες που “ψήλωσαν” επιχειρηματικά/επενδυτικά. Από τις πρώτες στην Ευρώπη που “γύρισαν” σε κερδοφορία και αποτελώντας τον κύριο πρεσβευτή του ελληνικού τουριστικού brand διάγραψε-το 2022- πορεία ανάλογη, με την τάση να ενισχύεται και κατά το πρώτο 3μηνο του 2023.
Σε μία περίοδο που πανίσχυροι οίκοι, ενδεικτικά η Goldman Sachs ξανά κοιτάζουν τον κλάδο η περίπτωση της AEGEAN ήταν από τις πρώτες που εντοπίστηκαν στο monitoring τους. Τεράστιο το επενδυτικό ενδιαφέρον ξένων οίκων για να αποκτήσουν μειοψηφικό ποσοστό- σε ένα από τα απόλυτα under value του κλάδου- αλλά με τους βασικούς μετόχους να διατηρούν μέχρι κεραίας τις θέσεις τους. Θα μπορούσε το ποσοστό που έχει το Δημόσιο να αποτελέσει αντικείμενο επενδυτικού ενδιαφέροντος ώστε να ικανοποιηθούν τα ξένα funds. Καλά ενημερωμένες πηγές υποστηρίζουν πως ναι, ότι μία τέτοια ενδεχόμενη εναλλακτική είναι στο “τραπέζι” και αφορά τους βασικούς μετόχους της εισηγμένης- το Δημόσιο και τα funds.
Αλλωστε ένα ποσοστό του 12% στην αποτίμηση των 1,1 δισ. θα κόστιζε ελάχιστα για τα funds, που διαβλέπουν προοπτικές υπεραπόδοσης το 2023 και 2024. Ενδεχόμενο που θα απέφερε κέρδη κατ’ αρχήν για το Δημόσιο (καθώς η τιμή άσκησης είναι στα 3,2 ευρώ)-εγγράφοντας το στα συν για το “δημόσιο ταμείο”, για τους μετόχους/επενδυτές της εταιρείας αλλά και για τα funds που θα αποκτούσαν έκθεση σε ένα από τα success stories των ευρωπαϊκών αερομεταφορών.
=====================================================
Deals στις ασφάλειες
Εκλεισε το deal για την πώληση του 80% του μ.κ της ΥΔΡΟΓΕΙΟΣ Ασφαλιστική στην Societa Reale Mutua di Assicurazioni. Το…φλερτ έχει ξεκινήσει καιρό, με την ασφαλιστική που φέτος συμπληρώνει 50χρόνια στον κλάδο να έχει πολύ καλό ισολογισμό, σημαντική εξειδίκευση (λ.χ. 3η στον τομέα σκαφών αναψυχής, 5η στον τομέα των οχημάτων, με πάνω από 400.000 πελάτες, και δίκτυο σε Ελλάδα-Κύπρο) για αυτό και από τις πολύφερνες νύφες της αγοράς. Κλάδος που τα τελευταία χρόνια συγκεντρώνεται σε όλο και λιγότερα (ξένα) χέρια, με χαρακτηριστικές τις περιπτώσεις των CVC Capital-Εθνική Ασφαλιστική, ΑΧΑ-Generali, NN-MetLife e.t.c.
Για την ΥΔΡΟΓΕΙΟ αρχικά είχε ενδιαφερθεί ελβετικός όμιλος, για να ακολουθήσει ιταλικός όπου και-όπως όλα δείχνουν- ενέδωσε. Ωστόσο, στην ασφαλιστική αγορά φήμες επιμένουν πως, κυοφορείται κι άλλη συμφωνία που όπως στην προαναφερόμενη ο ενδιαφερόμενος είναι ξένος και ισχυρός η δε υποψήφια ελληνική και υγιής. Μάλιστα, στην συγκεκριμένη περίπτωση ο ξένος και ισχυρός φέρεται να είχε στο monitoring του και άλλη ελληνική και υγιή (δεν έχουν μείνει δα και πολλές) τάξης μεγέθους 500 εκατ. plus. Σε κάθε περίπτωση, οι παράγοντες του κλάδου θεωρούν “τελειωμένο” (τουλάχιστον) το ένα deal, περιμένουν δε ανακοινώσεις με τα…πρωτοβρόχια. Για να δούμε…
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.