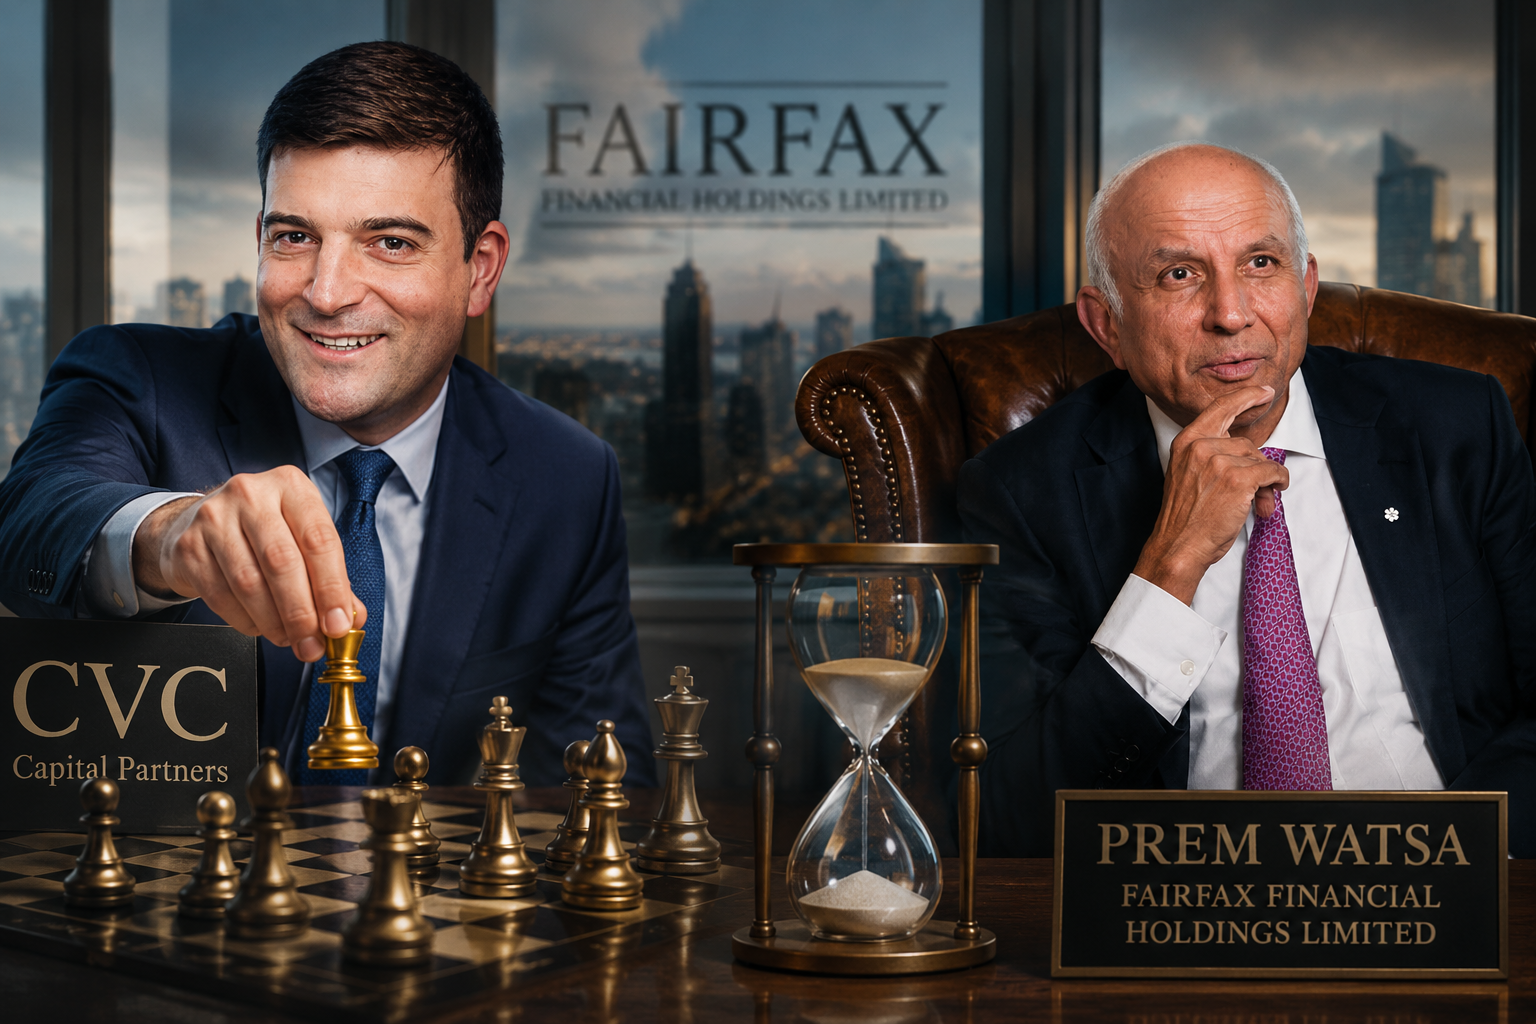
Σε συζητήσεις CVC Capital-Fairfax για το ενδεχόμενο εξαγοράς του κλάδου εστίασης από το την πλευρά Γουάτσα.
Η είδηση βγήκε Δευτέρα, δίχως να γίνονται γνωστές πιο ουσιαστικές λεπτομέρειες. Αυτές θα επιχειρήσουμε να αναδείξουμε
συνεκτιμώντας την αναφορά μας για το “πως γεννούν και τα…κοκόρια” του μεγαλοεπενδυτή (17/7) για να κατανοήσουμε καλύτερα
πως μπορεί να έχει η κατάσταση.
Ο Αλεξ Φωτακίδης/CVC Capital απέκτησε τη Vivartia από τη Marfin Investment Group το 2021, στα 635 εκατ. (σε όρους επιχειρηματικής αξίας/enterprice value ) περίπου δέκα φορές πάνω από τα κέρδη προ φόρων κ.λ.π (ebitda).
Τότε είχε θέσει ως περίοδο ωρίμανσης της επενδυτικής θέσης του την 5ετία- το πολύ 7ετία (όπως άλλωστε είναι κατά κανόνα η περίοδος επένδυσης ενός fund).
Ηδη “τρέχει” προς τον 6ο χρόνο, έχοντας εν τω μεταξύ υλοποιήσει ένα asset stripping με πιο τελευταία την πώληση της Μπάρμπα Στάθης στην IDEAL Holdings έναντι 130 εκατ. ευρώ (Μάρτιος 2025), την Δωδώνη στα Ελληνικά Γαλακτοκομεία των αδελφών Σαράντη, ενώ Μάρτιο 2026 η Vivartia επιστρέφει κεφάλαιο 135 εκατ. στον μέτοχό της.
Επαφές έχουν γίνει και για την ΔΕΛΤΑ -με τους 3-4 ισχυρούς του κλάδου- δίχως να τελεσφορήσουν.
Η εστίαση είναι ένας κλάδος που έχει μεταπωλητική αξία, άλλωστε για αυτό την ενίσχυση με την απόκτηση του Jackaroo -για να ενισχύσει την θέση στο πιο νεανικό κοινό και να δώσει ώθηση στα Goody’s που έχουν χάσει μερίδιο αγοράς-.
Ο Αλεξ Φωτακίδης έχει λόγους να αναζητά διαφυγή από τον κλάδο, μόνο που οι δυνητικοί αγοραστές είναι μετρημένοι, με τον Πρεμ Γουάτσα όντως να ενδιαφέρεται. Γνωστό πως ο ΙνδοΚαναδός δραστηριοποιείται μέσω της Recipe Ulimited λειτουργεί και δικαιοδοτεί πάνω από 1.200 καταστήματα με σήματα όπως Swiss Chalet, Harvey’s, St-Hubert, Montana’s, Kelseys, East Side Mario’s και New York Fries, με έσοδα χρήσης 2024 της τάξεως των 1,43 δισ. καναδικών δολαρίων, ενώ πρόσφατα προσέθεσε στο χαρτοφυλάκιό της καταστήματα Olive Garden.
Θα είχε λόγο να αγοράσει από το CVC Capital; Και ναι και όχι. Δεδομένου ότι ο Πρεμ επενδύει για να βγάλει υπεραξίες διακρατώντας μία συμμετοχή για περισσότερο χρόνο απ’ ότι ένα fund όπως το CVC Capital.
Μέχρι τώρα έχει επενδύσει σε ελληνικά assets περί τα 2,2 δισ. (Eurobank, Grivalia, Eurolife, Metlen Energy & Metals, Grivalia Hospitality και Praktiker) συμμετοχές που υπολογίζεται ότι “τιμολογούνται” στα 6 plus δισ. Not Bad…
Ποιο είναι το πρόβλημα με την εστίαση, εάν και εφ’ όσον την αποκτήσει; κατ’ αρχήν ο χρόνος απόδοσης του κόστους κτήσης, η διάρκεια μέχρι να αρχίσει να αποφέρει κέρδος και η προοπτική μεταπώλησης.
Συνεκτιμώντας τα αυτά, φαίνεται πως “κλειδί” είναι κυρίως το τίμημα (δλδ σε πόσες χρήσεις θα έχει ebitda που θα αποσβαίνουν το κόστος).
Ο ένας (Φωτακίδης) επείγεται, ο άλλος (Γουάτσα ) δεν έχει λόγο να βιάζεται...γνωρίζοντας πως δεν υπάρχει άλλος (Ελληνας) επιχειρηματίας ο οποίος θα μπορούσε να ενδιαφερθεί ουσιαστικά.
Tα δεδομένα είναι πως ένα πρώτο due dilligence έχει γίνει, ενώ για λογαριασμό της Vivartia στην σχετική διαδικασία συμμετέχει η Deloitte.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.