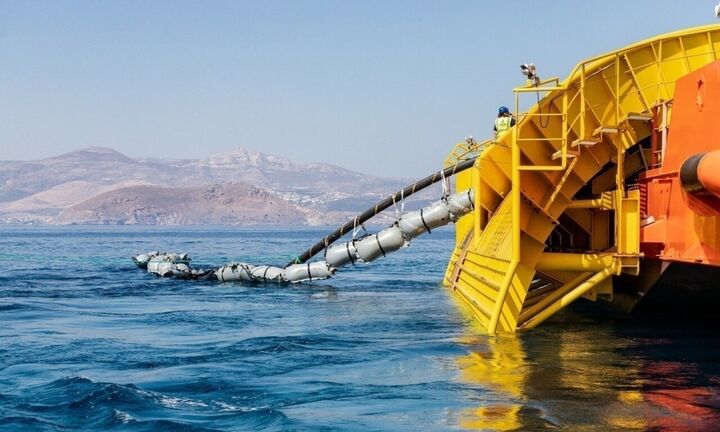
Η αγορά μπορεί να εστιάζει στην αύξηση κεφαλαίου των 4 δισ. ευρώ, όμως αν διαβάσει κανείς προσεκτικά το νέο στρατηγικό σχέδιο της ΔΕΗ, κρατά κάτι άλλο: το πραγματικό μέγεθος των επενδύσεων.
Οπως προκύπτει από το αναπτυξιακό πλάνο της επιχείρησης, οι επενδύσεις για την περίοδο 2026-2030 φτάνουν τα 24 δισ. ευρώ, με το 95% να αφορά καθαρή ανάπτυξη και όχι συντήρηση.
Με απλά λόγια, η ΔΕΗ μετατρέπεται σε ένα από τα πιο επιθετικά growth stories στον ευρωπαϊκό ενεργειακό χώρο.
Το ερώτημα, όμως, που ήδη τίθεται σε κύκλους της αγοράς είναι αν τα 4 δισ. ευρώ της αύξησης κεφαλαίου επαρκούν για να στηρίξουν ένα τόσο φιλόδοξο πλάνο.
Η απάντηση φαίνεται ότι έχει ήδη δοθεί.
Η συμμετοχή του CVC Capital Partners και του Ελληνικού Δημοσίου ουσιαστικά επιβεβαιώνει ότι η αύξηση δεν θα περιοριστεί στα 4 δισ., αλλά σύμφωνα με πληροφορίες του fpress.gr θα κινηθεί στα επίπεδα των 5 δισ. ευρώ, προσαρμοζόμενη στο πραγματικό μέγεθος του επενδυτικού προγράμματος.
Και αυτό γιατί το επενδυτικό πρόγραμμα των 24 δισ. ευρώ δεν αφήνει πολλά περιθώρια: είτε η ΔΕΗ θα κινηθεί πιο επιθετικά στο equity, είτε θα αυξήσει σημαντικά τη μόχλευση.
Με το Δημόσιο να διατηρεί τον ρόλο του σταθεροποιητή και το CVC να εισέρχεται ως στρατηγικός επενδυτής, το μήνυμα προς την αγορά είναι σαφές: η αύξηση κεφαλαίου δεν είναι απλώς χρηματοδότηση, αλλά repositioning της εταιρίας.
Οπως έχει γράψει το fpress.gr, ένα νέο “κομμάτι” ΑΠΕ, της τάξης των 100–150 MW, βρίσκεται στο τραπέζι, με στόχο να ενσωματωθεί χωρίς καθυστερήσεις στο αναπτυξιακό πλάνο. Το πακέτο φέρεται να συνδέεται με εταιρείες του ευρύτερου ενεργειακού οικοσυστήματος της οικογένειας Βαρδινογιάννη, με assets όπως η Άνεμος Μακεδονίας και έργα στην Κεφαλονιά, καθώς και επιμέρους μονάδες ώστε να «κάτσει» στη ζώνη των 100–150 MW.
Σε αυτό το περιβάλλον, οι εξαγορές λειτουργούν ως επιταχυντής του πλάνου, προσθέτοντας άμεσα πράσινη παραγωγή, μειώνοντας τον χρόνο υλοποίησης και ενισχύοντας την εικόνα ότι η ΔΕΗ εκτελεί με ταχύτητα.
Η εταιρεία, το περασμένο φθινόπωρο είχε περιγράψει ότι το επενδυτικό πρόγραμμα, ύψους 10 δισ. ευρώ, θα χρηματοδοτηθεί κυρίως από λειτουργικές ταμειακές ροές, με περίπου €7 δισ. FFO, σε συνδυασμό με αύξηση καθαρού δανεισμού της τάξης των €3 δισ. και πρόσβαση σε κεφαλαιαγορές, ευρωπαϊκά εργαλεία όπως το RRF και διεθνή τραπεζική χρηματοδότηση. Ωστόσο, με το συνολικό capex να εκτοξεύεται πλέον στα €24 δισ., η ανάγκη για ισχυρότερη κεφαλαιακή βάση καθίσταται προφανής.
Ν.Σ.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.