Ισχυρό momentum και αυξημένη ορατότητα κερδών καταγράφει ο τραπεζικός κλάδος σύμφωνα με την τελευταία έκθεση της Eurobank Equities η οποία ανεβάζει τις τιμές στόχους και διατηρεί θετικές συστάσεις για όλες τις ελληνικές συστημικές τράπεζες και την Optima.
Η ανάλυση εστιάζει σε τρεις βασικούς καταλύτες: τα θετικά αποτελέσματα πρώτου τριμήνου, τις στρατηγικές κινήσεις σε επίπεδο εξαγορών και τις ευνοϊκές προοπτικές αποδόσεων στους μετόχους.
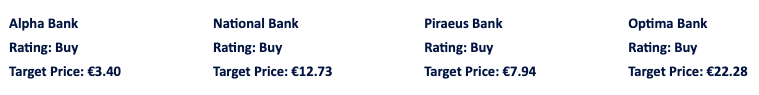
Η Eurobank Equities προχώρησε σε αναβάθμιση των τιμών στόχου και για τις πέντε τράπεζες που καλύπτει, ως εξής:
· Alpha Bank: νέα τιμή στόχος τα €3,40, από €2,94 πριν και σύσταση «αγορά»
· Εθνική Τράπεζα: νέα τιμή στόχος τα €12,7 από €11,94 πριν και σύσταση «αγορά»
· Τράπεζα Πειραιώς: νέα τιμή στόχος τα €7,94 από €7,32 πριν και σύσταση «αγορά»
· Optima Bank: νέα τιμή στόχος τα €22,28 από €16,60 πριν και σύσταση «αγορά»
Η αναβάθμιση στηρίζεται στη μείωση του κόστους κεφαλαίου (CoE), το οποίο επανεκτιμάται στο 12,4% για τις συστημικές τράπεζες και 14% για την Optima, αντανακλώντας την αυξημένη διαφάνεια στα μελλοντικά κέρδη, τη σταθερή κεφαλαιακή επάρκεια και τις ισχυρές προοπτικές μερισματικών αποδόσεων.
Η Τράπεζα Πειραιώς παραμένει η κορυφαία επενδυτική επιλογή (top pick) της Eurobank Equities. Αναβαθμίζει το guidance για τα καθαρά έσοδα από προμήθειες στα €650 εκατ. το 2025 (από €600 εκατ.), στοιχείο που βρίσκεται σε πλήρη ευθυγράμμιση με τις εκτιμήσεις του οίκου (€670 εκατ.).
Η Alpha Bank ξεχωρίζει με απόδοση +69% από τις αρχές του έτους, ενισχυμένη από τα αποτελέσματα α’ τριμήνου (+24% έναντι των εκτιμήσεων) και τις κινήσεις εξαγορών (Astrobank και AXIA Ventures). Η UniCredit αύξησε το ποσοστό της στην Alpha, δίνοντας νέα στρατηγική διάσταση στην επενδυτική της υπόθεση.
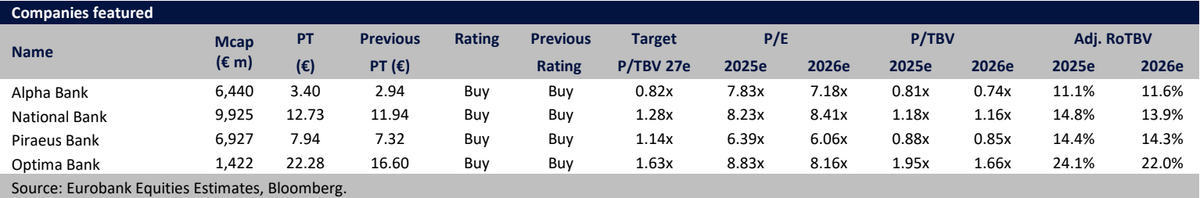
Η διοίκηση αναβάθμισε τον στόχο για EPS 2027 σε πάνω από €0,45 (από πάνω από €0,42), ενώ η Eurobank Equities αυξάνει την εκτίμησή της για το καθαρό κέρδος 2027 κατά 6,5%. Η μετοχή παραμένει φθηνή με δείκτη P/TBV εκτίμηση 2026 στθς 0,74 φορές και P/E στις 7,2 φορές, ενώ η απόδοση μερισμάτων αναμένεται να υπερβεί το 9% το 2027.
Η Εθνική Τράπεζα ΕΤΕ επιβεβαιώνει τη θέση της ως η πιο κερδοφόρα ελληνική τράπεζα με Core RoTE 16,5% το α’ τρίμηνο και ισχυρό κεφαλαιακό δείκτη CET1 στο 18,7%. Παρά τη στασιμότητα στα δάνεια λόγω εποχικότητας, η τράπεζα διατηρεί την πρόβλεψη για καθαρή πιστωτική επέκταση €2,5 δισ. το 2025 και ενισχύει τη στόχευσή της για 60% payout ratio.
Η Optima συνεχίζει να εντυπωσιάζει με RoTE 24,1% και κορυφαία αποδοτικότητα κόστους. Η εκτίμηση για το καθαρό κέρδος 2027 αναθεωρείται ελαφρώς προς τα κάτω λόγω μικρής αύξησης των προβλέψεων, ωστόσο η τράπεζα παραμένει μακράν η πιο αποδοτική στον κλάδο. Η νέα τιμή στόχος στα €22,28 ενσωματώνει και την έκδοση Tier II ομολόγου ύψους €150 εκατ.
Εκτιμήσεις: Μικρές αναθεωρήσεις, ισχυρές τάσεις
Παρά την πτώση του Euribor, η ανθεκτικότητα στα καθαρά έσοδα από τόκους (NII) παραμένει ισχυρή. Για τις συστημικές τράπεζες αναμένεται πτώση 4% στο NII το 2025 και ανάκαμψη 2% το 2026, με ανάλογη τροχιά για τα καθαρά κέρδη (-7% το 2025, +3% το 2026). Η Eurobank Equities αναθεωρεί οριακά ανοδικά τις εκτιμήσεις της για τα καθαρά κέρδη 2025–2027 κατά +1% έως +1,6%.
Παρά το ράλι άνω του 40% από την αρχή του έτους και τα 15ετή υψηλά, οι αποτιμήσεις του κλάδου παραμένουν ελκυστικές: 0,95 φορές P/TBV εκτίμηση 2026 και 7,0 φορές P/E, έναντι 1,2 και 8,7 φορών αντίστοιχα για τις ευρωπαϊκές τράπεζες. Ο κλάδος εμφανίζει RoTE περίπου 14% και μερισματική απόδοση περίπου 8%. Η Eurobank Equities βλέπει περιθώρια περαιτέρω ανατιμήσεων, υποστηριζόμενων από ενδεχόμενες αναβαθμίσεις κερδών, συνέχιση των εξαγορών και ενδεχόμενη αναταξινόμηση της αγοράς σε αναπτυγμένη.
Οι ελληνικές τράπεζες επανασυστήνονται στους επενδυτές με σταθερά θεμελιώδη, πειθαρχημένη κεφαλαιακή πολιτική και φιλόδοξους, αλλά ρεαλιστικούς στόχους. Το τρίπτυχο ισχυρής κερδοφορίας, M&A προοπτικών και ελκυστικών αποτιμήσεων καθιστά τον κλάδο επενδυτικά ενδιαφέρον, με την Eurobank Equities να επαναλαμβάνει τη θετική της στάση και τη σύσταση “Buy” για όλες τις μετοχές του δείκτη.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.