Iσχυρή παραγωγή ταμειακών ροών, το σταθερό επενδυτικό πρόγραμμα και η προοπτική επιστροφής έως και 570 εκατ. ευρώ στους μετόχους επαναφέρουν τη μετοχή στο ραντάρ των επενδυτών που αναζητούν σταθερές αποδόσεις.
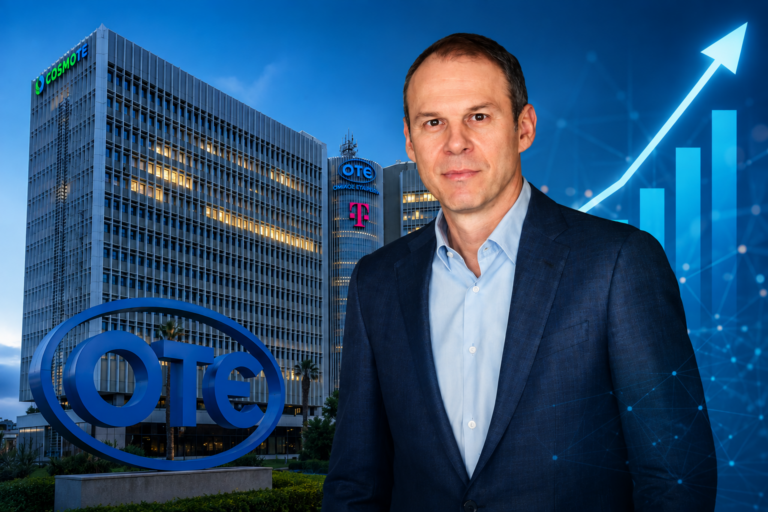
Σαφές μήνυμα εμπιστοσύνης ως προς την επίτευξη των στόχων για το 2026 έστειλε ο Κώστας Νεμπής κατά την ενημέρωση των αναλυτών την Τετάρτη, παρουσιάζοντας τους βασικούς πυλώνες που αναμένεται να στηρίξουν την επόμενη φάση ανάπτυξης του ΟΤΕ.
Τα δίκτυα νέας γενιάς, η κινητή τηλεφωνία, η διεύρυνση της πελατειακής βάσης στις οπτικές ίνες, οι υπηρεσίες ICT και η σταδιακή ενσωμάτωση της τεχνητής νοημοσύνης στο λειτουργικό μοντέλο του ομίλου συνθέτουν το αναπτυξιακό αφήγημα της διοίκησης.
Το guidance του ΟΤΕ για το 2026 προβλέπει αύξηση του προσαρμοσμένου EBITDA μετά τις μισθώσεις κατά περίπου 3%, ελεύθερες ταμειακές ροές της τάξης των 750 εκατ. ευρώ και επενδύσεις περίπου 600 εκατ. ευρώ. Στο δεύτερο τρίμηνο, το προσαρμοσμένο EBITDA αυξήθηκε κατά 3%, στα 343,3 εκατ. ευρώ, επιβεβαιώνοντας ότι ο όμιλος κινείται εντός των στόχων που έχει θέσει για τη φετινή χρήση.
Το σημείο, ωστόσο, στο οποίο αξίζει να εστιάσουν επενδυτές και μέτοχοι είναι διαφορετικό: ο ΟΤΕ επιστρέφει σταδιακά στη λογική των ισχυρών και προβλέψιμων διανομών κεφαλαίου που χαρακτήριζε τη μετοχή κατά το παρελθόν.
Η αξία των επαναλαμβανόμενων ταμειακών ροών
Οι ελεύθερες ταμειακές ροές των περίπου 750 εκατ. ευρώ περιλαμβάνουν και έκτακτες επιδράσεις. Σε προσαρμοσμένη βάση, οι επαναλαμβανόμενες ελεύθερες ταμειακές ροές εκτιμάται ότι μπορούν να διαμορφωθούν στην περιοχή των 570-580 εκατ. ευρώ.
Αυτό είναι το κρίσιμο μέγεθος για τη μετοχή. Πρόκειται για πραγματική ρευστότητα που απομένει αφού χρηματοδοτηθεί ένα απαιτητικό επενδυτικό πρόγραμμα περίπου 600 εκατ. ευρώ, το οποίο κατευθύνεται, μεταξύ άλλων, στην ανάπτυξη του δικτύου FTTH και στην περαιτέρω αναβάθμιση των υποδομών κινητής τηλεφωνίας.
Με άλλα λόγια, ο ΟΤΕ μπορεί να συνεχίσει να επενδύει επιθετικά στα δίκτυα νέας γενιάς χωρίς να περιορίζει τη δυνατότητά του να ανταμείβει τους μετόχους.
Οι επαναλαμβανόμενες ταμειακές ροές αντιστοιχούν περίπου στο 40% του προσαρμοσμένου EBITDA, ποσοστό που αναδεικνύει την υψηλή μετατροπή της λειτουργικής κερδοφορίας σε διαθέσιμα κεφάλαια.
Απόδοση κεφαλαίου άνω του 7%
Εφόσον το μεγαλύτερο μέρος αυτών των ροών κατευθυνθεί, όπως αναμένεται, σε μέρισμα και επαναγορές ιδίων μετοχών, η συνολική ανταμοιβή των μετόχων θα μπορούσε να κινηθεί προς τα 570 εκατ. ευρώ το 2027.
Με βάση χρηματιστηριακή αξία περίπου 7,975 δισ. ευρώ, το ποσό αυτό αντιστοιχεί σε δυνητική συνολική απόδοση κεφαλαίου της τάξης του 7,1%. Αν συνυπολογιστεί η επίδραση των επαναγορών στη μείωση του αριθμού των κυκλοφορούντων μετοχών, η πραγματική απόδοση για τους μετόχους μπορεί να προσεγγίσει ή και να ξεπεράσει το 8%.
Σε αυτό ακριβώς το χαρακτηριστικό εστιάζουν οι αναλυτές της Eurobank Equities, οι οποίοι θεωρούν τη μετοχή ελκυστική για επενδυτές που αναζητούν σταθερές αποδόσεις και υψηλή ορατότητα ως προς τις επιστροφές κεφαλαίου.
Στην ανάλυση της 29ης Ιουλίου, η χρηματιστηριακή αύξησε την τιμή-στόχο για τον ΟΤΕ στα 19,60 ευρώ, από 17,80 ευρώ προηγουμένως, διατηρώντας τη σύσταση «διακράτηση» – hold.
Η αγορά, πάντως, φαίνεται να προεξοφλεί ήδη μέρος της βελτιωμένης εικόνας. Στη συνεδρίαση της Τετάρτης οι εντολές κινήθηκαν μεταξύ 19,75 και 20,24 ευρώ, με τη μετοχή να καταγράφει νέα υψηλά και τις συναλλαγές να ενισχύονται στις περίπου 322.000 μετοχές.
Από τηλεπικοινωνιακός όμιλος σε μετοχή εισοδήματος
Το ισχυρό επενδυτικό story του ΟΤΕ δεν περιορίζεται στην ανάπτυξη των οπτικών ινών ή στην υπεροχή του δικτύου κινητής. Η διοίκηση επιχειρεί να συνδυάσει την οργανική ανάπτυξη με τη δημοσιονομική πειθαρχία και τη συνεπή επιστροφή κεφαλαίου.
Ήδη, το τελικό μέρισμα που καταβλήθηκε στις 7 Ιουλίου 2026 ανήλθε σε 0,90214 ευρώ ανά μετοχή, αυξημένο κατά 21,7% σε σύγκριση με την προηγούμενη χρήση.
Αν η παραγωγή ταμειακών ροών παραμείνει στα σημερινά επίπεδα, ο ΟΤΕ αποκτά ξανά όλα τα χαρακτηριστικά μιας κλασικής μετοχής εισοδήματος: προβλέψιμη λειτουργική κερδοφορία, περιορισμένο χρηματοοικονομικό ρίσκο, ισχυρές ταμειακές ροές και υψηλή δυνατότητα διανομών.
Αυτό είναι και το ουσιαστικότερο στοίχημα του Κώστα Νεμπή. Να μετατρέψει τον ΟΤΕ από μία αμυντική τηλεπικοινωνιακή μετοχή σε ένα σύγχρονο «dividend stock», το οποίο θα συνδυάζει ανάπτυξη, τεχνολογική υπεροχή και συνολική απόδοση κεφαλαίου που μπορεί να κινηθεί στην περιοχή του 7%-8%.
Και, όπως δείχνει η πρόσφατη συμπεριφορά της μετοχής, η αγορά έχει αρχίσει ήδη να το αντιλαμβάνεται.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.