Ως ευθυγραμμισμένα με τις προσδοκίες αξιολογεί η Edison Investment Research τα πρώτα οικονομικά αποτελέσματα της Bally’s Intralot για το 2025, μετά την ολοκλήρωση της επιχειρηματικής συνένωσης, επισημαίνοντας ότι ο όμιλος εισέρχεται σε μια νέα φάση ανάπτυξης με αιχμή τις εξαγορές.
Η ανάλυση δείχνει ότι τα μεγέθη κινήθηκαν κοντά στην καθοδήγηση της διοίκησης, ενώ τα πρώτα στοιχεία για το 2026 επιβεβαιώνουν μια δυναμική εκκίνηση, ιδιαίτερα σε βασικές αγορές.
Ισχυρή επίδοση στο Ηνωμένο Βασίλειο παρά τις φορολογικές πιέσεις
Κεντρικό σημείο της ανάλυσης αποτελεί η πορεία στο Ηνωμένο Βασίλειο:
- Διψήφια αύξηση στα καθαρά έσοδα από τυχερά παιχνίδια στο α’ τρίμηνο
- Περαιτέρω βελτίωση τον Απρίλιο σε σχέση με τον Μάρτιο
Η επίδοση αυτή θεωρείται ιδιαίτερα σημαντική, καθώς επιτεύχθηκε παρά την αύξηση της φορολογίας στο online gaming, δείχνοντας ότι ο όμιλος:
- Απορροφά αποτελεσματικά τις πιέσεις
- Ενισχύει πιθανώς το μερίδιο αγοράς
Στρατηγική εξαγορών στο προσκήνιο – Το ενδεχόμενο της evoke
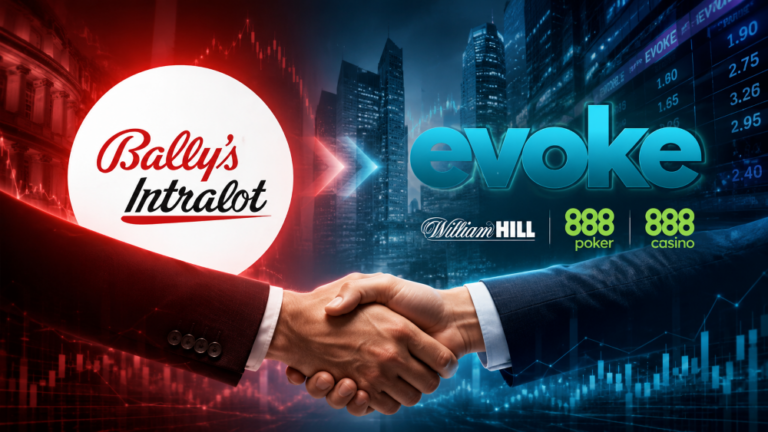
Η επόμενη φάση ανάπτυξης συνδέεται άμεσα με τη στρατηγική εξαγορών. Η Edison επιβεβαιώνει ότι βρίσκονται σε εξέλιξη συζητήσεις με την evoke.
Μια πιθανή συμφωνία:
- Θα ενίσχυε την παρουσία σε ρυθμιζόμενες αγορές
- Θα προσέθετε ισχυρά brands
- Θα εισήγαγε νέα διάσταση μέσω του φυσικού δικτύου στο Ηνωμένο Βασίλειο
Παράλληλα, το υψηλότερο περιθώριο κερδοφορίας της Bally’s Intralot εκτιμάται ότι μπορεί να δημιουργήσει σημαντικές συνέργειες μέσω οικονομιών κλίμακας και λειτουργικής αποδοτικότητας.
Σταθερή λειτουργική βάση και υψηλά περιθώρια
Σε pro forma επίπεδο, ο όμιλος εμφανίζει ισχυρά μεγέθη:
- Έσοδα: 1,086 δισ. ευρώ
- EBITDA: 431 εκατ. ευρώ
- Περιθώριο EBITDA ~40%
Σε δημοσιευμένη βάση, το περιθώριο διαμορφώθηκε στο 35,4%, με τη δραστηριότητα της Bally’s International Interactive να αντισταθμίζει τις χαμηλότερες επιδόσεις της legacy Intralot.
Πιέσεις σε επιμέρους δραστηριότητες
Παρά τη συνολική σταθερότητα, ορισμένοι τομείς εμφάνισαν κάμψη:
- Έσοδα Intralot: -9% (λόγω συναλλάγματος, ΗΠΑ, Τουρκίας)
- B2B: -5,9%
- B2C: -17%, κυρίως λόγω Τουρκίας
Οι πιέσεις αυτές αναδεικνύουν τις προκλήσεις σε επιμέρους αγορές, χωρίς όμως να επηρεάζουν τη συνολική εικόνα.
Διαχειρίσιμη μόχλευση και επιστροφή αξίας στους μετόχους
Το προσαρμοσμένο καθαρό χρέος ανήλθε σε:
- 1,494 δισ. ευρώ
- Δείκτης μόχλευσης: 3,5x EBITDA
Το επίπεδο αυτό θεωρείται διαχειρίσιμο, δεδομένων των ισχυρών ταμειακών ροών.
Παράλληλα, η διοίκηση συνεχίζει την πολιτική ανταμοιβής μετόχων:
- Σχεδιαζόμενο μέρισμα περίπου 30 εκατ. ευρώ
- Συνδυαστικά με προγράμματα επαναγοράς μετοχών
Η evoke ως πιθανός καταλύτης ανάπτυξης
Η πιθανή εξαγορά της evoke εκτιμάται ως κομβική:
- Εκτιμώμενη αξία επιχείρησης: ~1,6 δισ. ευρώ
- Προβλεπόμενα έσοδα 2026: 1,8 δισ. στερλίνες
- EBITDA: 337 εκατ. στερλίνες
Μια τέτοια κίνηση θα ενίσχυε:
- Την παρουσία σε Ηνωμένο Βασίλειο και Ισπανία
- Την πρόσβαση σε νέες αγορές όπως Ρουμανία και Ιταλία
Το στοίχημα της επόμενης ημέρας
Συνολικά, η Edison Investment Research βλέπει τη Bally’s Intralot να διαθέτει:
- Σταθερή λειτουργική βάση
- Ισχυρή δυναμική ανάπτυξης
Ωστόσο, η πορεία της επόμενης φάσης θα εξαρτηθεί σε μεγάλο βαθμό από:
- Την επιτυχία της στρατηγικής εξαγορών
- Την ικανότητα ενσωμάτωσης νέων δραστηριοτήτων
Με άλλα λόγια, το επενδυτικό story μετατοπίζεται από τη σταθερότητα στην εκτέλεση και την επέκταση.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.