Τι βλέπει ο Θεόδωρος Φέσσας στη Fourlis και συνεχίζει να αυξάνει την έκθεσή του στον όμιλο;
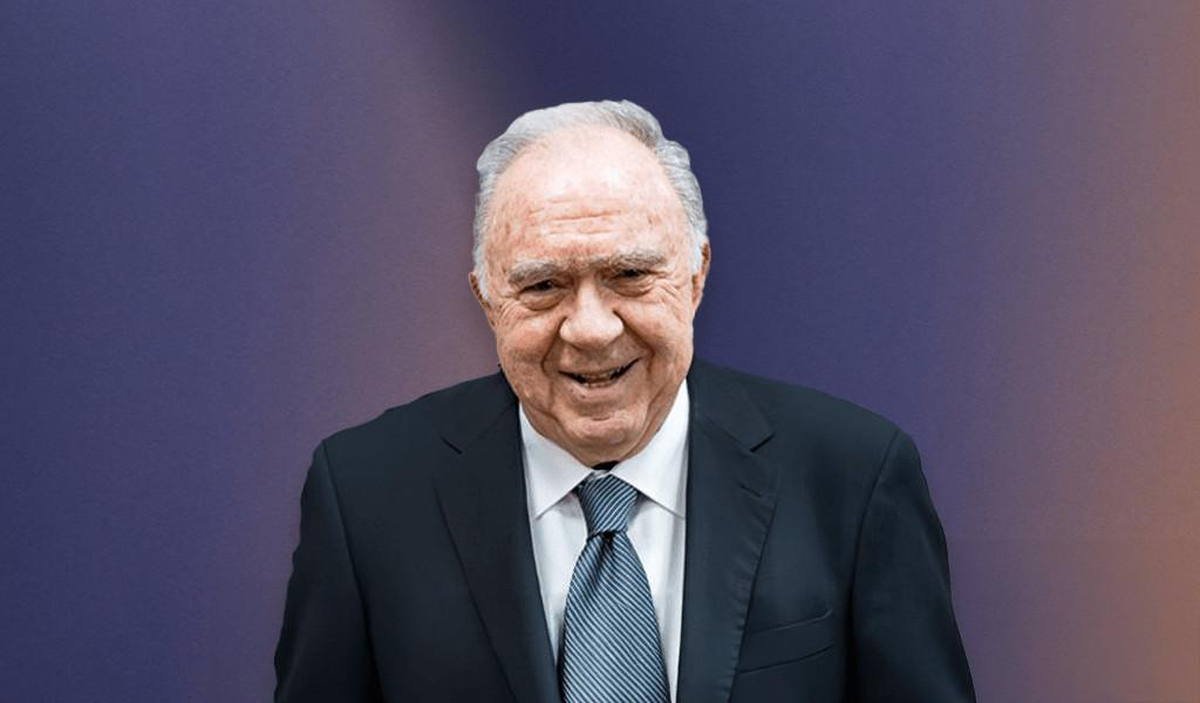
Η συνολική άμεση και έμμεση συμμετοχή της Quest και των συνδεδεμένων με αυτήν προσώπων, όπως μάθαμε μετά την λήξη της συνεδρίασης της Παρασκευής; έχει φθάσει πλέον στο 12,76% των δικαιωμάτων ψήφου, από 5,05% τον περασμένο Φεβρουάριο. Ποσοστό που πλέον δεν περνά απαρατήρητο, καθώς πρόκειται για μία από τις σημαντικότερες μετοχικές θέσεις στην εισηγμένη.
Για να υπάρχει μέτρο σύγκρισης, η οικογένεια Φουρλή ελέγχει περίπου το 30%, ενώ η ουγγρική HOLD Alapkezelő Zrt. κατέχει 10,03%. Η επίσημη μετοχική σύνθεση που έχει αναρτημένη η Fourlis –με τελευταία συνολική επικαιροποίηση τον Μάρτιο– κατανέμει τα δικαιώματα ψήφου σε περίπου 51% θεσμικούς επενδυτές, 18% ιδιώτες και 30% οικογένεια Φουρλή. Με το 12,76%, επομένως, η πλευρά Φέσσα αποτελεί πλέον έναν από τους μεγαλύτερους διακριτούς μετοχικούς πόλους του ομίλου.
Γιατί όμως τώρα;
Η Fourlis αποτιμάται στο Χρηματιστήριο γύρω στα 213 εκατ. ευρώ, την ώρα που η διοίκηση προβλέπει για το 2026 πωλήσεις περίπου 645 εκατ. ευρώ. Στο πρώτο εξάμηνο του 2026 οι πωλήσεις του ομίλου ανήλθαν στα 284 εκατ. ευρώ, όμως το λειτουργικό αποτέλεσμα γύρισε σε ζημία περίπου 1,6 εκατ. ευρώ και τα καθαρά αποτελέσματα συνεχιζόμενων δραστηριοτήτων σε ζημίες 1,67 εκατ. ευρώ. Η πίεση προέρχεται, μεταξύ άλλων, από το κόστος αναδιάρθρωσης, τις πληθωριστικές πιέσεις, τη Ρουμανία και τις επενδύσεις για την ανάπτυξη του δικτύου και του νέου κέντρου διανομής της Inter IKEA.
Ακόμη και στο IKEA η εικόνα είναι χαρακτηριστική. Οι πωλήσεις στο πρώτο εξάμηνο αυξήθηκαν στα €172,9 εκατ. από €166,7 εκατ., όμως το EBIT υποχώρησε στα €4 εκατ. από €8,3 εκατ.. Δηλαδή το εμπορικό κομμάτι κρατά, αλλά η κερδοφορία βρίσκεται υπό πίεση.
Η διοίκηση, ωστόσο, έχει ήδη αρχίσει να κόβει τα ζημιογόνα σημεία και να αναδιαρθρώνει το δίκτυο – στο πλαίσιο αυτό εντάσσεται και το κλείσιμο του IKEA Πειραιά. Μόνο από τον εξορθολογισμό του δικτύου υπολογίζει ετήσιο όφελος €3,5 εκατ., ενώ συνολικά οι κινήσεις αναδιάρθρωσης αναμένεται να αποφέρουν επαναλαμβανόμενα οφέλη άνω των €9 εκατ. ετησίως από το 2027. Για να τα πετύχει, ο όμιλος επιβαρύνεται φέτος με έκτακτα κόστη περίπου €10,7 εκατ.
Κάπου εδώ πιθανότατα βρίσκεται και το ενδιαφέρον της κίνησης Φέσσα. Αυξάνει τη συμμετοχή του την ώρα που η εταιρεία βρίσκεται στη δύσκολη φάση της αναδιάρθρωσης, με την αγορά να περιμένει να φανεί από το 2027 αν οι περικοπές κόστους, η ωρίμανση των επενδύσεων και η ανάπτυξη των νέων δικτύων θα αποτυπωθούν τελικά στα μεγέθη της.
Το ερώτημα λοιπόν που τίθεται είναι ξεκάθαρο. Θα αρκεστεί η πλευρά Φέσσα με ποσοστό 12,76%; Θα μάθουμε στο μέλλον. Ωστόσο, στη σημερινή συνεδρίαση, που εναι η πρώτη μετά την ανακοίνωση αύξησης του ποσοστού του στην Φουρλής, ενδιαφέρον θα έχει η αντιμετώπιση της κίνησης από την αγορά
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.