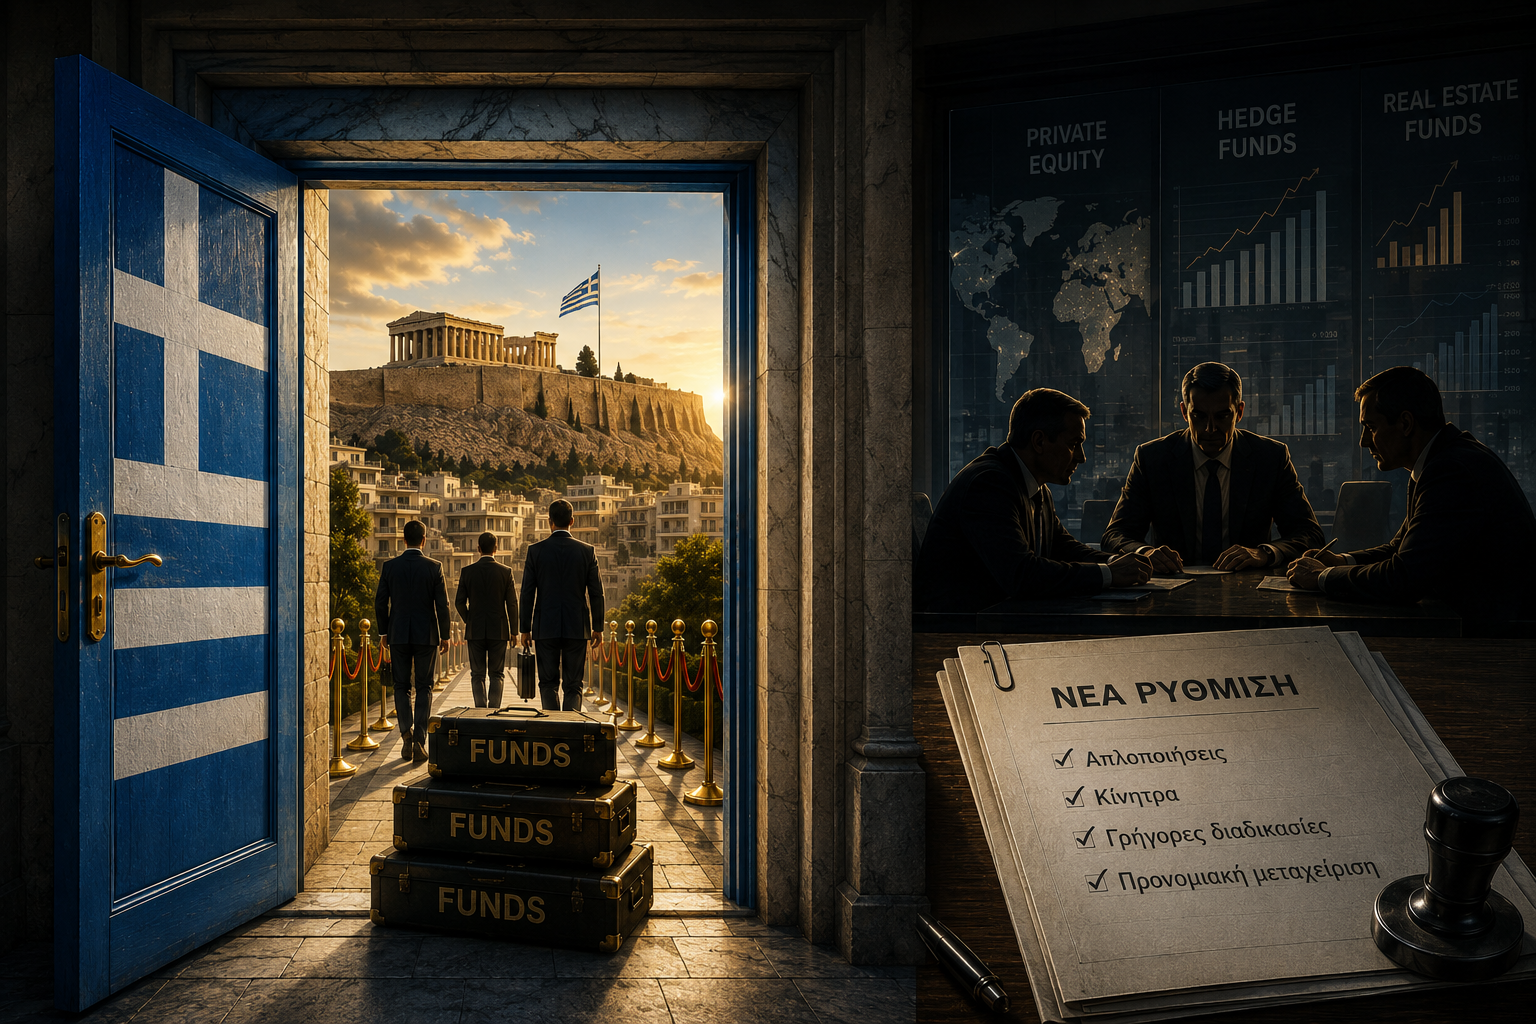
Πίσω από τις αυστηρά τεχνικές διατυπώσεις των άρθρων 95, 96 και 97 του πολυνομοσχεδίου του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, κρύβεται ένα σχέδιο να μπει και η Αθήνα «σφήνα» στις χρηματοοικονομικές πρωτεύουσες. Η κυβέρνηση, καταθέτοντας τη ρύθμιση για τη μη θεμελίωση «μόνιμης εγκατάστασης» για ξένα funds, δεν προχωρά σε μια απλή φοροαπαλλαγή· στην πραγματικότητα, κλείνει μια διαχρονική μαύρη τρύπα ανταγωνιστικότητας και μπαίνει με αξιώσεις στο σκληρό «κυνήγι» των διαχειριστών εναλλακτικών κεφαλαίων (Hedge Funds, Private Equity, AIFs).
Μέχρι σήμερα, η Ελλάδα βρισκόταν εκτός κάδρου για τους μεγάλους παίκτες της αγοράς. Αν ένα fund με έδρα το Λονδίνο ή τα Cayman ήθελε να μεταφέρει στελέχη στην Αθήνα, οι νομικοί του σύμβουλοι άναβαν «κόκκινο»: ο κίνδυνος να θεωρήσουν οι ελληνικές φορολογικές αρχές ότι ολόκληρο το fund πρέπει να φορολογηθεί στην Ελλάδα (λόγω της φυσικής παρουσίας των διαχειριστών) λειτουργούσε αποτρεπτικά.
Τώρα, η Αθήνα αντιγράφει τα «best practices» της Ευρώπης, προσφέροντας απόλυτη ασφάλεια δικαίου. Η αγορά γνωρίζει καλά ότι η κίνηση αυτή αποτελεί ευθεία απάντηση σε τρεις βασικούς ανταγωνιστές :
Στην Ιταλία, η οποία από το 2017 (με το Regime dei nuovi residenti) ξεκαθάρισε ότι η παρουσία διαχειριστών δεν «μολύνει» φορολογικά το fund, ενώ παράλληλα προσφέρει στα στελέχη ένα ελκυστικό flat tax €200.000 παγκοσμίως για τις αποδόσεις τους (carried interest).
Στην Κύπρο και τη Μάλτα, που εκμεταλλεύονται το καθεστώς Non-Dom και προσελκύουν τη μαζική φυγή στελεχών από το City του Λονδύνου, προσφέροντας πλήρη απαλλαγή από φόρους μερισμάτων και υπεραξιών.
Στην Ισπανία, η οποία μέσω της ανανεωμένης «Ley Beckham» κρατά τη φορολόγηση των υψηλόμισθων στελεχών στο 24% για τα πρώτα €600.000 του εισοδήματός τους.
Η ελληνική «σφήνα» και το οικοσύστημα
Η σκοπιμότητα της ελληνικής ρύθμισης είναι καθαρά εισοδηματική, αλλά από την «πίσω πόρτα». Το Μαξίμου και η Καραγιώργη Σερβίας γνωρίζουν ότι η Ελλάδα δεν μπορεί να ανταγωνιστεί το θεσμικό οπλοστάσιο του Λουξεμβούργου. Μπορεί όμως να εκμεταλλευτεί τη χρονική συγκυρία. Με την ανάφλεξη στη Μέση Ανατολή να αναγκάζει τα κεφάλαια να αναζητούν «ασφαλή λιμάνια» και το Brexit να έχει δημιουργήσει κύματα φυγής από τη Βρετανία, η Αθήνα προβάλλει ως ένας ελκυστικός προορισμός με υψηλή ποιότητα ζωής.
Το «κέρδος» για το ελληνικό δημόσιο δεν θα προέλθει από τη φορολόγηση των δισεκατομμυρίων των funds, αλλά από το δευτερογενές οικοσύστημα που υποχρεωτικά τα ακολουθεί. Η μεταφορά της έδρας διαχείρισης και η τοποθέτηση τουλάχιστον 3 εκατομμυρίων ευρώ στην αγορά συνεπάγεται τη δημιουργία τοπικών γραφείων υποστήριξης.
Αυτά τα γραφεία θα φορολογούνται πλήρως με τον κανονικό εταιρικό συντελεστή και ΦΠΑ, ενώ οι στρατιές των εξειδικευμένων στελεχών (νομικοί, ελεγκτές, αναλυτές, σύμβουλοι τεχνολογίας) θα πληρώνουν κανονικά φόρο εισοδήματος και ασφαλιστικές εισφορές στην Ελλάδα. Στην ουσία, η χώρα επιλέγει να μην αγγίξει το κεφάλαιο, αλλά να φορολογήσει το real estate, την εργασία και τις υπηρεσίες υψηλής προστιθέμενης αξίας που περιστρέφονται γύρω από αυτό. Το στοίχημα πλέον μετατοπίζεται στις υποδομές και στην ταχύτητα της ελληνικής γραφειοκρατίας, καθώς το νομικό πλαίσιο είναι πλέον έτοιμο.
Η ειδοποιός διαφορά της ελληνικής ρύθμισης σε σχέση με το ιταλικό μοντέλο είναι ότι η Αθήνα εστιάζει προσώρας στην ασφάλεια δικαίου (στο να μην «μολυνθεί» φορολογικά το fund) και όχι (ακόμα) σε κάποιο επιθετικό flat tax για το carried interest (τα bonus απόδοσης των ίδιων των διαχειριστών). Αυτή είναι η λεπτή γραμμή που διαχωρίζει την ελληνική «πρόταση» από τις αντίστοιχες των υπολοίπων χωρών. Το αν όμως μπορεί με αυτό τον τρόπο να αποδώσει, είναι κάτι που θα φανεί στην πράξη…
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.