Το ερώτημα μας βέβαια εστίασε στην στασιμότητα της μετοχής κοντά στα χαμηλά έτους
Η απάντηση Τσαμάζ στο ερώτημα του fpress.gr για τη μετοχή και για την Deutsche Telekom
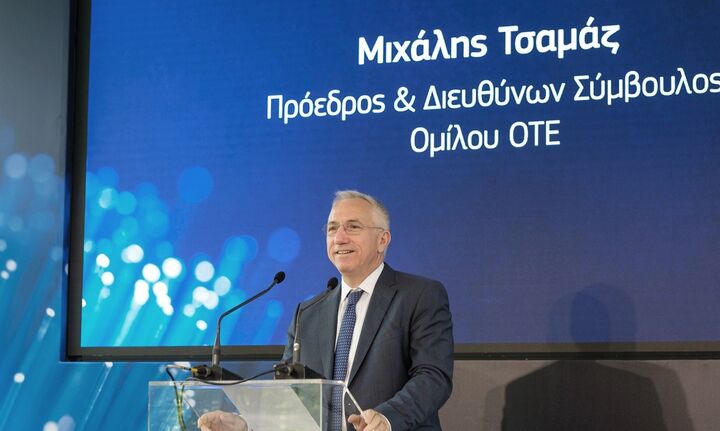
Σας έγραφα την Παρασκευή για το γεύμα εργασίας που παρέθεσε ο πρόεδρος και διευθύνων σύμβουλος του ΟΤΕ Μ. Τσαμάζ στους δημοσιογράφους με αφορμή την ξενάγηση στο ανακαινισμένο Μέγαρο του Οργανισμού . Το fpress.gr δεν θα μπορούσε να λείπει από αυτή τη συνάντηση και μάλιστα ήταν το μέσο που ρώτησε το Πρόεδρο για τις φήμες των τελευταίων μηνών που κάνουν το γύρο της αγοράς και θέλουν τους Γερμανούς της Deutsche Telekom να πουλάνε τη συμμετοχή τους στον Οργανισμό, ή να προχωρούν σε Δημόσια πρόταση για το σύνολο των μετοχών της εταιρίας. Το ερώτημα μας βέβαια εστίασε και στην στασιμότητα της μετοχής κοντά στα χαμηλά έτους, όταν οι αποδόσεις των μετοχών της υψηλής κεφαλαιοποίησης του ΧΑ έχουν απογειωθεί το τελευταίο διάστημα και παρά το γεγονός ότι η αποτίμηση παραμένει υποτονική με έκπτωση 10-15% έναντι του κλάδου της Ε.Ε..
Η απάντηση που μας έδωσε ο κ. Τσαμάζ είναι ότι η συμπεριφορά της μετοχής είναι κυρίως ευρωπαϊκό φαινόμενο στα TELECOMS, λόγω της αμυντικών χαρακτηριστικών που διαθέτουν, ενώ τα περί εξαγορών και δημοσίων προτάσεων τα χαρακτήρισε σενάρια επιστημονικής φαντασίας, επισημαίνοντας ότι δεν μπορεί ένας κολοσσός με διεθνή εμβέλεια όπως η Deutsche Telekom να κάνει τέτοια παιχνίδια με την τιμή της μετοχής. Πάντως χθες στο κλείσιμο ο ΟΤΕ κατέγραψε άνοδο 2,64% στα 13,63 ευρώ, με υψηλό έτους τα 16,14 ευρώ και χαμηλό τα 12,57 ευρώ. Από την αρχή του έτους η μετοχή χάνει 6,58%.
ΕΝΔΙΑΦΕΡΟΝ: Χθες τα στελέχη του ΟΤΕ μεταξύ άλλων αναφέρθηκαν και στην εξοικονόμηση που θα αποφέρει η μετεγκατάσταση των εργαζομένων στο ανακαινισμένο Μέγαρο. Τα νούμερα έχουν ενδιαφέρον αφού ανέρχονται σε περίπου 13 εκατ. ευρώ το χρόνο, μια απόδοση της τάξης του 23%. Οταν ρωτήθηκαν από που προκύπτουν αυτά τα 13 εκατ. απάντησαν από το ενοίκιο που πλήρωναν και από την μείωση του ενεργειακού κόστους 3 γιγαβατόρων (GWh) το χρόνο που αποφέρουν περί τα 900.000 ευρώ. Η συνολική κατανάλωση του Οργανισμού ανέρχεται ετησίως σε 470 γιγαβατόρες (GWh), που σημαίνει ότι ο ΟΤΕ δαπανά σε ρεύμα πάνω από 140. εκατομμύρια ευρώ ετησίως, αν έκανα σωστά το λογαριασμό. Είπατε κάτι;;;;
Στα μόνιτορς των ξένων η ΚΡΙ ΚΡΙ και οι κινήσεις ματ της οικογένειας Τσινάβου
Σε ξένο θεσμικό πήγε σύμφωνα με πληροφορίες της στήλης το πακέτο των 50.000 τεμαχίων που πέρασε χθες από το ταμπλό στις 12:16 για την ΚΡΙ ΚΡΙ στα 7,86 ευρώ, με τη μετοχή να κλείνει στα 8,14 ευρώ, σημειώνοντας άνοδο 2,78%. Αξίζει να σημειωθεί ότι αθόρυβα και χωρίς τυμπανοκρουσίες η οικογένεια Τσινάβου κάνει εξαιρετική δουλειά, με στοχοπροσήλωση και αντιλαμβανόμενη τα σημεία των καιρών. Δύο από τις κινήσεις ματ που έκανε το τελευταίο διάστημα είναι οι εξής: Η πρώτη ήταν να προχωρήσει στην κάλυψη των υποχρεώσεων της με εσωτερικό δανεισμό. Τι εννοούμε. Ο πρόεδρος και διευθύνων σύμβουλος της εταιρείας, Παναγιώτης Τσινάβος (ελέγχει το 29,98% του μ.κ της εισηγμένης) και Χαρίκλεια Τσινάβου (με 17,91% του μ.κ) κάλυψαν με ιδιωτική τοποθέτηση- ομολογιακό δάνειο που θα εκδόθηκε από την ΚΡΙ-ΚΡΙ. Το ύψος του στα 4,2 εκατ. ευρώ, 3ετούς διάρκειας, με 4% σταθερό.
Δεδομένου του…ύψους του κόστους χρήματος πρόκειται για ικανοποιητική “τιμολόγηση” (φθηνότερη από τραπεζική) με την PKF Ευρωελεγκτική να γνωμοδοτεί για το “δίκαιο και εύλογο” της συναλλαγής για τους μετόχους μειοψηφίας. Εξυπνη κίνηση της πλευράς Τσινάβου, που…παρακάμπτει τα υπέρβαρα τραπεζικά κόστη δανεισμού/χρηματοδότησης. Πάντως, η συγκεκριμένη περίπτωση είναι ενδεικτική του “κοστολογίου” του εγχώριου banking, που επιμένει να δουλεύει με μεγάλα spreads. Παρεμπιπτόντως, καλό θα ήταν να (ξανά) δουν ανάλογα θέματα και οι τραπεζίτες, αντί να διατηρούν τις “διαφορές” μεταξύ των υψηλότερων στην Ευρώπη.
Η δεύτερη ήταν ο περιορισμός του EBITDA έτσι ώστε να διευρύνει τα μερίδια αγοράς, που ναι μεν της “κόστισε” το 2022 αλλά άρχισε να αποδίδει καρπούς, αφού στο α’ εξάμηνο του 2023 οι πωλήσεις ανήλθαν σε 112,97 εκατ. ευρώ έναντι 83,38 εκατ. ευρώ το αντίστοιχο διάστημα, αυξημένες κατά 35,5%. Τα λειτουργικά κέρδη (EBITDA) ανήλθαν σε 28,72 εκατ. ευρώ έναντι 7,50 εκατ. ευρώ το πρώτο εξάμηνο του 2022. Τα κέρδη προ φόρων ανήλθαν σε 26,18 εκατ. ευρώ έναντι 5,07 εκατ. ευρώ, ενώ τα καθαρά κέρδη μετά από φόρους ανήλθαν σε 21,19 εκατ. ευρώ από 4,06 εκατ. ευρώ.
Νέο υψηλό για ΙΝΤΕΑΛ. Ψήνεται deal;
Νέο υψηλό έτους χθες για την ΙΝΤΕΑΛ, στα 5,86 ευρώ με 113 χιλιάδες κομμάτια να αλλάζουν χέρια και η αγορά άρχισε να ψάχνεται, καθώς η συνεδρίαση δεν ήταν τέτοια που να δικαιολογεί τέτοιο μπουστάρισμα της μετοχής. Επειδή η διοίκηση υπό τον Λάμπρο Παπακωνσταντίνου έχει εκπλήξει αρκετές φορές στην αγορά, δεν θα παραξενευτούμε αν και εφόσον μάθουμε κάτι νεότερο τις επόμενες μέρες. Λέτε να ψήνεται νέο deal και κάποιοι να το ξέρουν ήδη; θα δούμε. Ωστόσο τα μεγέθη της είναι ιδιαίτερα ελκυστικά ακόμη και σε αυτά τα επίπεδα, οπότε δεν αποκλείεται να την προτιμούν κάποιοι που κοιτάνε τα θεμελιώδη πολύ σοβαρά. Η εταιρεία κατέγραψε αύξηση των εσόδων κατά 38% στα 86,8 εκατ. ευρώ, από 63 εκατ. ευρώ το αντίστοιχο εξάμηνο του 2022. Τα Κέρδη προ Φόρων Τόκων και Αποσβέσεων (EBITDA) αυξήθηκαν κατά 43% στα 15,6 εκατ. ευρώ, από 10,9 εκατ. ευρώ το α’ εξάμηνο του 2022, ενώ παρατηρήθηκε αύξηση των Κερδών προ Φόρων κατά 30% στα 11,8 εκατ. ευρώ. Τα καθαρά κέρδη αυξήθηκαν κατά 37% στα 9 εκατ. ευρώ, από 7 εκατ. ευρώ το αντίστοιχο εξάμηνο του 2022. Για το σύνολο της χρονιάς αναμένονται πολύ καλύτερα EBITDA, οπότε…..
=====================================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές