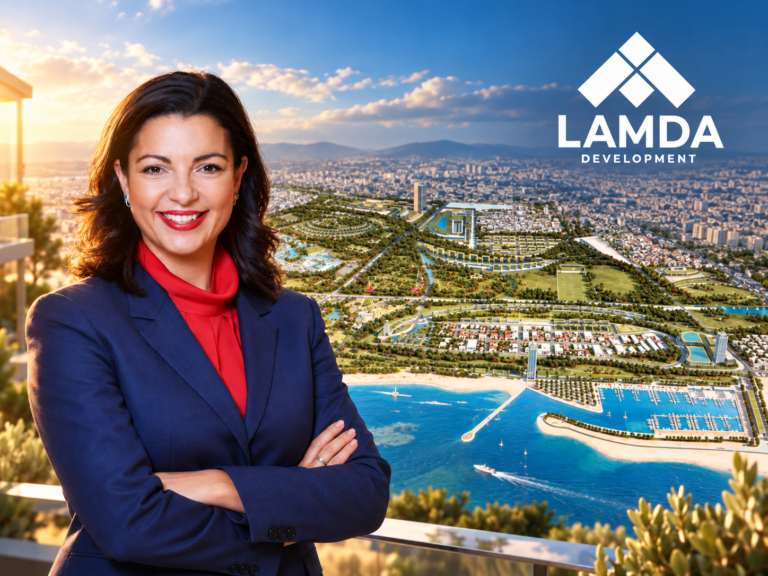
Δεν ήταν από τις πλέον πολυπληθείς η ενημέρωση των αναλυτών από την διοίκηση της Lamda Development για τα οικονομικά αποτελέσματα του 2025 Και στην αγορά, τέτοιες λεπτομέρειες συνήθως κάτι λένε.
Ο Οδυσσέας Αθανασίου παρουσίασε λίγο-πολύ τα αναμενόμενα. Η μαρίνα του Αγίου Κοσμά μετατίθεται για το 2027, όπως και η ολοκλήρωση του Riviera Galleria. Στο μεταξύ, τα malls μαζί με τις αποτιμήσεις λειτούργησαν ως το γνωστό «μαξιλάρι», σε μια χρήση όπου τα συνολικά ενοποιημένα έσοδα υποχώρησαν κατά 15%, στα 567,2 εκατ. ευρώ.
Τα καθαρά κέρδη διαμορφώθηκαν στα 91 εκατ. ευρώ, αλλά με σαφή στήριξη από τις αναπροσαρμογές αξίας εμπορικών κέντρων και λοιπών ακινήτων, που εκτινάχθηκαν στα 162,4 εκατ. ευρώ, έναντι 37,7 εκατ. ευρώ το 2024.
Μέχρι εδώ, τίποτα που να μην έχει ξανακουστεί. Το project του Ελληνικού συνεχίζει να προχωρά τμηματικά, με καθυστερήσεις, τεχνικές εμπλοκές και γνωστές δυσκολίες. Παράγοντας της αγοράς που συμμετέχει στο έργο της υπογειοποίησης της Ποσειδώνος έλεγε πως ορισμένα κομμάτια πηγαίνουν πιο πίσω, ενώ ζητήματα βασικών υποδομών —ύδρευση, αποχέτευση, διαχείριση απορριμμάτων— μόνο λυμένα δεν θεωρούνται. Με αποτέλεσμα η εικόνα που προβάλλεται να απέχει, σε αρκετά σημεία, από την πραγματική πρόοδο στο πεδίο.
Την ίδια ώρα, ανοιχτό παραμένει και το μέτωπο με τους δημάρχους των τεσσάρων όμορων δήμων, μια εκκρεμότητα που εξακολουθεί να βαραίνει το συνολικό περιβάλλον του έργου.
Το πιο ενδιαφέρον, ωστόσο, δεν ήταν μόνο όσα ειπώθηκαν, αλλά κυρίως το κλίμα. Αναλυτής που παρακολούθησε το teleconference υπό τον διευθύνοντα σύμβουλο της Lamda μετέφερε πως σχετικό ερώτημα τέθηκε μόλις από έναν συμμετέχοντα — στην πραγματικότητα από μία αναλύτρια.
«Το project έχει κουράσει», ήταν η φράση που συνόψισε το κλίμα, με παραπομπή και στη γενική συνέλευση του Ιουνίου 2025, όπου η διοίκηση βρέθηκε αντιμέτωπη με έντονη κριτική για αμοιβές και bonus, την ώρα που οι μέτοχοι εξακολουθούν να μην βλέπουν ούτε το χρώμα του χρήματος ούτε ουσιαστική ανταμοιβή.
Και αυτό δεν είναι μια δευτερεύουσα παρατήρηση. Το 2025 η μετοχή της Lamda ήταν από τις αρνητικές εξαιρέσεις σε μια αγορά που κινήθηκε με διψήφιες αποδόσεις, ενώ η εταιρεία ήταν από τις λίγες του FTSE 25 που δεν μοίρασαν μέρισμα.
Ίσως, λοιπόν, η σχετική σιωπή των αναλυτών να μην είναι ένδειξη ικανοποίησης. Ίσως να είναι κάτι πιο ανησυχητικό για τη διοίκηση: σημάδι κόπωσης, μειωμένων προσδοκιών και μιας αγοράς που ακούει πλέον με περισσότερη επιφύλαξη και λιγότερο ενθουσιασμό τις ίδιες υποσχέσεις για ένα έργο που παραμένει εμβληματικό, αλλά εξακολουθεί να μετριέται με το σταγονόμετρο.
Το απόλυτο dividend stock του ΧΑ;
Με τη σύγκρουση ΗΠΑ-Ισραήλ με επίκεντρο το Ιράν να περνά ήδη σε επόμενη φάση κλιμάκωσης, η Bank of Cyprus ενισχύει ακόμη περισσότερο το επενδυτικό της αφήγημα ως μετοχή με καθαρά μερισματικά χαρακτηριστικά, με τη διοίκηση να αφήνει ανοιχτό το ενδεχόμενο διανομής προς τους μετόχους που μπορεί να φτάσει ακόμη και το 90%-100% στη διετία. Σε μια αγορά όπου η αναζήτηση σταθερών αποδόσεων παραμένει βασικό ζητούμενο, το μήνυμα αυτό μόνο απαρατήρητο δεν περνά.
Πίσω από αυτή την προσέγγιση βρίσκεται η ισχυρή λειτουργική κερδοφορία του ομίλου, αλλά και η κεφαλαιακή του επάρκεια. Ο δείκτης CET1 παραμένει σε ιδιαίτερα υψηλά επίπεδα, πάνω από τον πήχη που είχε θέσει η ίδια η διοίκηση, στοιχείο που δίνει στην τράπεζα μεγαλύτερη ευχέρεια να στηρίξει μια πιο γενναιόδωρη πολιτική ανταμοιβής των μετόχων.
Την ίδια ώρα, η στρατηγική της Τράπεζας Κύπρου δείχνει πιο προσεκτική και στοχευμένη. Χωρίς διάθεση επιθετικής επέκτασης στην Ελλάδα μέσω λιανικού δικτύου, επιλέγει να κινηθεί με επιλεκτικές χρηματοδοτήσεις και με έμφαση στην ποιότητα του χαρτοφυλακίου, διατηρώντας υψηλότερο ποσοστό επαναλαμβανόμενων εσόδων και χαμηλότερο πιστωτικό ρίσκο.
Κάπως έτσι, η Bank of Cyprus μπαίνει ολοένα και πιο δυνατά στη συζήτηση για το αν μπορεί να εξελιχθεί στο απόλυτο dividend stock του ΧΑ. Ίσως ο τίτλος να είναι ακόμη βαρύς, όμως η κατεύθυνση είναι σαφής: η μετοχή χτίζει πλέον προφίλ που δεν στηρίζεται μόνο στην κερδοφορία, αλλά και στην έμπρακτη ανταμοιβή του μετόχου
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.