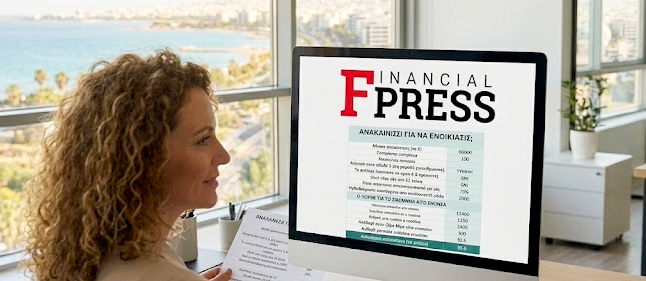
Η επένδυση σε ακίνητα δεν απαιτεί πάντα την αγορά νέων τετραγωνικών. Στην ελληνική αγορά ακινήτων, η μεγαλύτερη υπεραξία και η υψηλότερη απόδοση κρύβονται συχνά εκεί που οι άλλοι βλέπουν παλαιότητα: στα ημιτελή ή παλαιά ακίνητα που διαθέτουμε ήδη στην οικογένειά μας (όπως μια παλιά σοφίτα, ένας ημιτελής όροφος ή ένα διαμέρισμα-«φάντασμα» δεκαετιών) και τα οποία μπορούν να μεταμορφωθούν μέσω μιας στοχευμένης ανακαίνισης.
Ο μεγαλύτερος μύθος είναι ότι χρειάζονται τεράστια κεφάλαια για να αποκτήσει κανείς μια προσοδοφόρα επένδυση. Η απάντηση βρίσκεται στη μόχλευση (leverage) μέσω του τραπεζικού δανεισμού, προσαρμοσμένη αυτή τη φορά αποκλειστικά στις ανάγκες μιας ολικής ανακαίνισης.
Με τη σωστή στρατηγική, μπορείτε να τοποθετήσετε μόλις 20.000 ευρώ σε ίδια κεφάλαια, να χρηματοδοτήσετε τα υπόλοιπα μέσω τραπεζικού δανείου ανακαίνισης, και εκμεταλλευόμενοι την τεράστια ζήτηση για σύγχρονα, πλήρως ανακαινισμένα ακίνητα, να φτάσετε να συγκεντρώσετε οφέλη αξίας άνω των 100.000 ευρώ σε λιγότερα από 10 χρόνια.
Η Πραγματικότητα της Αγοράς: Γιατί η Ανακαίνιση «Κερδίζει»
Είναι σαφές πως στην τρέχουσα αγορά είναι πρακτικά αδύνατον να αγοράσεις ένα έτοιμο ακίνητο με 100.000€ και να αποκομίζεις μηνιαίο ενοίκιο 1.200€. Ένα τυπικό, «κουρασμένο» διαμέρισμα ή ένας ημιτελής όροφος μεγάλης παλαιότητας προσφέρει χαμηλές αποδόσεις.
Η «μαγεία» συμβαίνει όταν επεμβαίνετε χειρουργικά με μια ολική ανακαίνιση συνολικού κόστους 100.000€ σε ακίνητο που ήδη διαθέτετε (ή αποκτάτε οικονομικά):
Η Τραπεζική Χρηματοδότηση (80%): Με ένα δάνειο ανακαίνισης που καλύπτει το 80% του προϋπολογισμού, η τράπεζα χρηματοδοτεί το ποσό των 80.000€.
Η Δική σας Συμμετοχή (20%): Εσείς συμμετέχετε με μόλις 20.000€ σε ίδια κεφάλαια.
Πώς «εκτοξεύονται» τα έσοδα;
Ένα πλήρως και πολυτελώς ανακαινισμένο ακίνητο (με σύγχρονη ενεργειακή αναβάθμιση, μοντέρνα αισθητική και ποιοτικά υλικά) αλλάζει εντελώς κατηγορία στην αγορά μίσθωσης.
Το Νέο Μηνιαίο Εισόδημα: Ενώ πριν το ακίνητο μπορεί να απέφερε ελάχιστα ή καθόλου έσοδα, τώρα –στην αιχμή της ζήτησης για ποιοτικά σπίτια– μπορεί να εξασφαλίσει μηνιαίο ενοίκιο της τάξης των 1.200€.
Κάλυψη Δόσης & Ταμειακή Ροή: Αφού αφαιρεθούν οι φόροι και τα λειτουργικά έξοδα, τα αυξημένα έσοδα του ανακαινισμένου ακινήτου καλύπτουν με άνεση τη μηνιαία δόση του δανείου ανακαίνισης (η οποία για 80.000€ και 25ετή διάρκεια ανέρχεται περίπου στα 400€).
Γρήγορη Απόσβεση: Με αυτόν τον ρυθμό, τα 20.000€ των δικών σας ιδίων κεφαλαίων καλύπτονται πλήρως από τα καθαρά έσοδα σε μόλις 34 μήνες (λιγότερο από 3 χρόνια), ενώ το δάνειο εξοφλείται ολοσχερώς σε περίπου 10 χρόνια (119 μήνες).
Το αποτέλεσμα;
Επενδύοντας μόλις 20.000 ευρώ από την τσέπη σας για να αναβαθμίσετε ένα ακίνητο-«φιλέτο» που παρέμενε ανεκμετάλλευτο, δημιουργείτε μια τεράστια μόχλευση. Σε βάθος χρόνου, τα συσσωρευμένα οφέλη και η υπεραξία εκτοξεύονται πάνω από τα 220.000€, αποδεικνύοντας ότι η κορυφαία απόδοση στην ακίνητη περιουσία δεν έρχεται από το κεφάλαιο αγοράς, αλλά από τη έξυπνη ανακαίνιση και τη σωστή χρηματοδότηση.
Και προσοχή: Αυτοί οι υπολογισμοί δεν λαμβάνουν υπόψη ούτε την επιδότηση που μπορείτε να εξασφαλίσετε μέσα από προγράμματα τύπου “ανακαινίζω” ούτε τα φορολογικά κίνητρα που δίδονται κατά καιρούς όπως είναι η μηδενική φορολόγηση του εισοδήματος από ενοίκια για τρία χρόνια. Μιλάμε για μια καθαρή ιδιωτική επένδυση την οποία μπορεί να κάνει οποιοσδήποτε ιδιοκτήτης ενός κλειστού ακινήτου αρκεί να έχει πρόσβαση στον τραπεζικό δανεισμό.
Τα νούμερα μπορεί να μην σας καλύπτουν και να θέλετε να φτιάξετε το δικό σας παράδειγμα. Ιδού λοιπόν το εργαλείο του fpress.gr που θα κάνει όλους τους υπολογισμούς.
Οδηγός Χρήσης: Πώς λειτουργεί το διαδραστικό εργαλείο υπολογισμού απόδοσης και μόχλευσης ακινήτων
Το νέο εργαλείο του fpress.gr σχεδιάστηκε για να λύσει τα χέρια κάθε ιδιοκτήτη ή επενδυτή που θέλει να υπολογίσει με ακρίβεια την απόδοση μιας επένδυσης σε ακίνητο ή μιας ολικής ανακαίνισης, αξιοποιώντας τη δύναμη του τραπεζικού δανεισμού.
Αντί να βασίζεστε σε γενικές εκτιμήσεις, το εργαλείο αυτοματοποιεί σύνθετους υπολογισμούς (όπως αντικειμενικές αξίες, φόρους, ΕΝΦΙΑ και δόσεις δανείων) σε ελάχιστα δευτερόλεπτα. Δείτε βήμα προς βήμα πώς είναι δομημένο και πώς λειτουργεί:
1. Η Απαιτούμενη Επένδυση & η Μόχλευση (Δάνειο)
Εδώ ορίζεται το οικονομικό σκέλος της επένδυσης ή της ανακαίνισης:
Συνολικό Κόστος: Συμπληρώνετε το ποσό που απαιτείται (π.χ. το κόστος μιας ολικής ανακαίνισης ή αγοράς).
Ποσοστό Δανείου (LTV): Ορίζετε το ποσοστό της επένδυσης που θα καλυφθεί από τραπεζικό δάνειο (π.χ. 80%).
Αυτόματος Υπολογισμός: Το εργαλείο διαχωρίζει αυτόματα το ποσό που χρηματοδοτεί η τράπεζα από τα ίδια κεφάλαια που πρέπει να διαθέσετε εσείς.
Μηνιαία Δόση: Εισάγοντας τη διάρκεια (σε έτη) και το επιτόκιο, το εργαλείο υπολογίζει αυτόματα τη μηνιαία δόση του δανείου μέσω της μαθηματικής συνάρτησης αποπληρωμής.
2. Η Απόδοση και οι Δείκτες-«Κλειδιά»
Στο τελευταίο τμήμα συνδέονται τα έσοδα με τις υποχρεώσεις για να φανεί η πραγματική εικόνα της επένδυσης:
Μηνιαίο Εισόδημα & Φόροι: Συμπληρώνετε το προσδοκώμενο ενοίκιο και το εργαλείο συνυπολογίζει τις απώλειες (κενά διαστήματα) και τον αναλογούντα φόρο εισοδήματος.
Χρόνος Απόσβεσης (Break-even): Υπολογίζει ακριβώς σε πόσους μήνες τα καθαρά έσοδα του ακινήτου θα καλύψουν τα ίδια κεφάλαια που βάλατε από την τσέπη σας.
Ορίζοντας Αποπληρωμής & Κεφαλαίου: Δείχνει πότε μηδενίζεται πλήρως το δάνειο και ποιο είναι το συνολικό ποσό που θα έχει συγκεντρωθεί ή δημιουργηθεί σε βάθος 25ετίας.
Γιατί να το χρησιμοποιήσετε;
Το εργαλείο σάς επιτρέπει να «παίξετε» με τα σενάρια (διαφορετικά ποσοστά δανείου, διαφορετικά ποσά ανακαίνισης ή διαφορετικά μισθώματα), ώστε να δείτε άμεσα αν το ακίνητό σας μπορεί να μετατραπεί σε μια προσοδοφόρα επένδυση με ελάχιστο αρχικό ρίσκο.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.