Σε νέα αναβάθμιση των τιμών-στόχων για τις ελληνικές τράπεζες προχωρά η Deutsche Bank, διατηρώντας παράλληλα σύσταση Buy για το σύνολο του κλάδου, καθώς εκτιμά ότι οι αποτιμήσεις εξακολουθούν να μην αντανακλούν πλήρως τη βελτίωση των θεμελιωδών μεγεθών και τις προοπτικές κερδοφορίας.
Ο γερμανικός οίκος ανεβάζει την τιμή-στόχο για την Alpha Bank στα 5,10 ευρώ από 4,80 ευρώ, για την Πειραιώς στα 11,30 ευρώ από 10,15 ευρώ, για τη Eurobank στα 5,45 ευρώ από 5 ευρώ και για την Εθνική Τράπεζα στα 18,55 ευρώ από 17,10 ευρώ. Για την Τράπεζα Κύπρου, η νέα τιμή-στόχος διαμορφώνεται στα 12,35 ευρώ από 11,25 ευρώ.
Η Eurobank ξεχωρίζει στις προτιμήσεις της Deutsche Bank και συγκαταλέγεται στα top picks του οίκου.
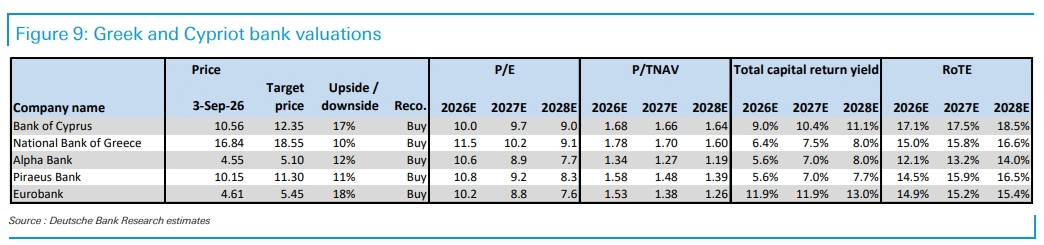
Η θετική στάση βασίζεται στα ισχυρότερα των εκτιμήσεων αποτελέσματα του δεύτερου τριμήνου του 2026, τα οποία, σύμφωνα με τη Deutsche Bank, επιβεβαιώνουν ότι οι ελληνικές και κυπριακές τράπεζες παραμένουν σε τροχιά ισχυρής λειτουργικής επίδοσης.
Ο οίκος συνοψίζει το επενδυτικό story του κλάδου στα τρία «R»: Resilience, Returns και Re-rating, δηλαδή ανθεκτικότητα, υψηλές αποδόσεις και περιθώριο περαιτέρω επαναξιολόγησης των αποτιμήσεων.
Ιδιαίτερη σημασία αποδίδεται στην πιστωτική επέκταση, με τα επιχειρηματικά δάνεια να αυξάνονται κατά περίπου 10% σε ετήσια βάση, ενώ τα καθαρά έσοδα από τόκους εμφανίζουν μεγαλύτερη ανθεκτικότητα από ό,τι είχε αρχικά προεξοφλήσει η αγορά.
Η αύξηση των όγκων χρηματοδότησης λειτουργεί υποστηρικτικά για το NII, περιορίζοντας τις πιέσεις που προκαλούν οι μεταβολές στο επιτοκιακό περιβάλλον.
Παράλληλα, η θετική λειτουργική εικόνα έχει ήδη οδηγήσει τις διοικήσεις των τραπεζών σε αναβαθμίσεις του guidance για το 2026, ενισχύοντας την ορατότητα γύρω από τα κέρδη.
Σημαντικό ρόλο στην επενδυτική εικόνα του κλάδου διαδραματίζει και η πειθαρχία στο κόστος, η οποία έχει οδηγήσει σε περαιτέρω βελτίωση των δεικτών αποδοτικότητας.
Την ίδια στιγμή, η ποιότητα του ενεργητικού παραμένει ιδιαίτερα ισχυρή, με τον μέσο δείκτη μη εξυπηρετούμενων ανοιγμάτων να έχει υποχωρήσει περίπου στο 2,2%.
Η Deutsche Bank εκτιμά ότι ο συνδυασμός χαμηλών NPEs, ισχυρής πιστωτικής ανάπτυξης και ανθεκτικών εσόδων προσφέρει αυξημένη προβλεψιμότητα στα αποτελέσματα και δημιουργεί τις προϋποθέσεις για διατήρηση υψηλών αποδόσεων κεφαλαίου.
Κατά την άποψη του οίκου, η αγορά δεν έχει ακόμη ενσωματώσει πλήρως στις αποτιμήσεις αυτή τη λειτουργική επιτάχυνση, ιδιαίτερα από τη στιγμή που οι ελληνικές τράπεζες εμφανίζουν υψηλότερες προοπτικές ανάπτυξης σε σχέση με αρκετούς ευρωπαϊκούς ομίλους.
Για τον λόγο αυτό, η Deutsche Bank θεωρεί ότι το περιθώριο για περαιτέρω re-rating παραμένει ανοιχτό, με τις νέες τιμές-στόχους να αποτυπώνουν την προσδοκία ότι το τραπεζικό story μπορεί να συνεχίσει να προσφέρει αξία στους επενδυτές.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.