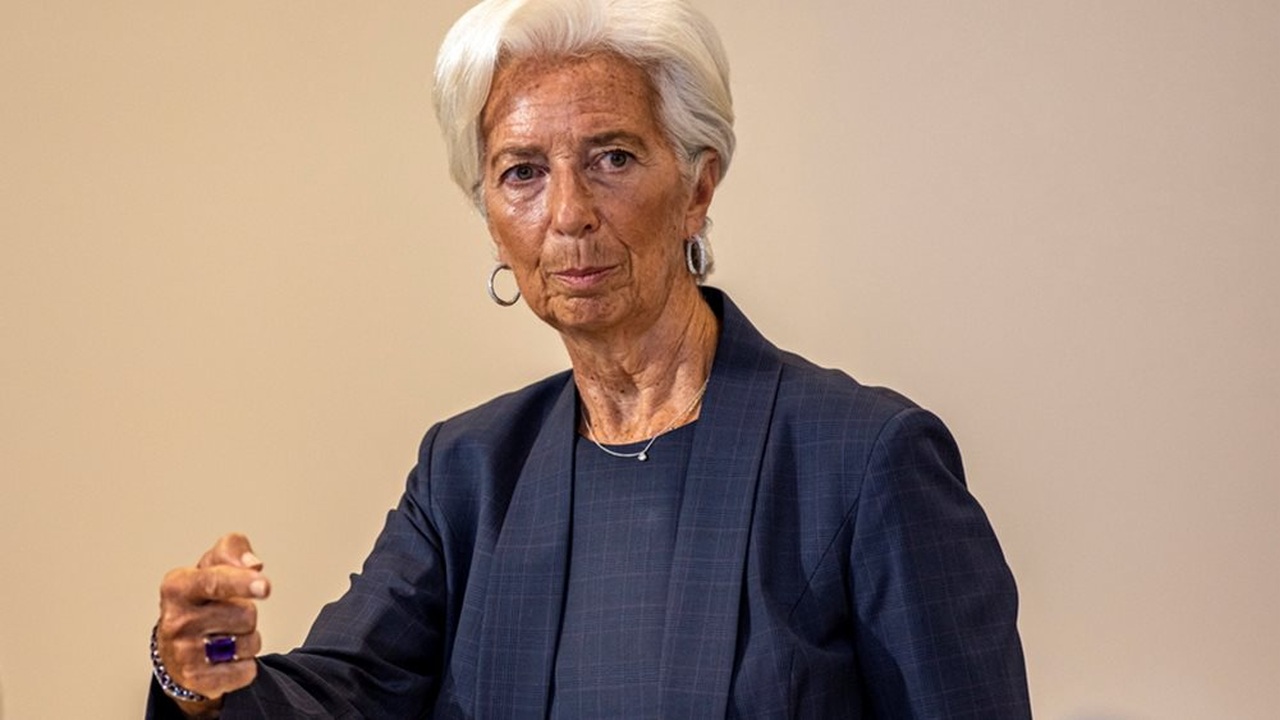
Η Ευρωπαϊκή Κεντρική Τράπεζα βρίσκεται αντιμέτωπη με ένα από τα δυσκολότερα διλήμματα των τελευταίων ετών: να αντιμετωπίσει την αναζωπύρωση του πληθωρισμού χωρίς να οδηγήσει την ευρωπαϊκή οικονομία σε βαθύτερη επιβράδυνση. Η Κριστίν Λαγκάρντ, μετά την απόφαση διατήρησης των επιτοκίων, περιέγραψε μια οικονομία που εξακολουθεί να εμφανίζει αντοχές, αλλά δέχεται ολοένα μεγαλύτερες πιέσεις από το ενεργειακό κόστος, τις γεωπολιτικές συγκρούσεις και την επιδείνωση των συνθηκών δανεισμού.
Το φάσμα του στασιμοπληθωρισμού, δηλαδή του συνδυασμού υψηλού πληθωρισμού και ασθενικής οικονομικής ανάπτυξης, επανέρχεται στο προσκήνιο της Ευρωζώνης, αναγκάζοντας την Ευρωπαϊκή Κεντρική Τράπεζα να κινηθεί με ιδιαίτερη προσοχή.
Η συνέντευξη Τύπου της Κριστίν Λαγκάρντ μετά τη συνεδρίαση της Πέμπτης ανέδειξε το μέγεθος της αβεβαιότητας που επικρατεί στη Φρανκφούρτη. Η νέα ενεργειακή αναταραχή έχει ήδη ανατρέψει βασικές παραδοχές των προηγούμενων οικονομικών προβλέψεων, ενώ η αύξηση του κόστους χρηματοδότησης περιορίζει σταδιακά τα περιθώρια ανάπτυξης.
Μπροστά σε αυτό το περιβάλλον, το Διοικητικό Συμβούλιο επέλεξε να αφήσει αμετάβλητα τα τρία βασικά επιτόκια, διατηρώντας το επιτόκιο αποδοχής καταθέσεων στο 2,50%, το επιτόκιο κύριας αναχρηματοδότησης στο 2,65% και το επιτόκιο οριακής χρηματοδότησης στο 2,90%.
Η απόφαση δεν σηματοδοτεί απαραίτητα το τέλος της νομισματικής σύσφιγξης. Αντίθετα, η ΕΚΤ επιχειρεί να κερδίσει χρόνο προκειμένου να διαπιστώσει εάν η ενεργειακή κρίση θα προκαλέσει μια πρόσκαιρη αύξηση των τιμών ή έναν νέο, περισσότερο επίμονο πληθωριστικό κύκλο.
ΔΙΑΒΑΣΤΕ ΑΚΟΜΗ: ΕΚΤ: Αμετάβλητα τα επιτόκια στο 2,50% – Το ενεργειακό σοκ απειλεί πληθωρισμό και ανάπτυξη
Το ενεργειακό σοκ εκτροχιάζει τις προβλέψεις
Η σημαντικότερη πηγή ανησυχίας για την ΕΚΤ εντοπίζεται στην ενέργεια, όπου οι ανατιμήσεις έχουν αποκτήσει διαστάσεις που ξεπερνούν τις προηγούμενες εκτιμήσεις των οικονομολόγων της.
Ο ετήσιος πληθωρισμός στην Ευρωζώνη επιταχύνθηκε στο 3,8% τον Σεπτέμβριο, από 3,2% τον Αύγουστο, απομακρυνόμενος ακόμη περισσότερο από τον μεσοπρόθεσμο στόχο του 2%.
Πίσω από αυτή την επιδείνωση βρίσκεται κυρίως η εκτίναξη του ενεργειακού πληθωρισμού στο 18,9%, έναντι 14,3% τον προηγούμενο μήνα.
Οι αυξήσεις στις τιμές της βενζίνης και του πετρελαίου κίνησης, σε συνδυασμό με τα υψηλότερα περιθώρια διύλισης, έχουν ενισχύσει το κόστος μεταφορών και παραγωγής, δημιουργώντας προϋποθέσεις για περαιτέρω ανατιμήσεις στην πραγματική οικονομία.
Η Λαγκάρντ υπογράμμισε ότι οι ενεργειακές τιμές έχουν ήδη υπερβεί τις παραδοχές που είχαν χρησιμοποιηθεί στις προβλέψεις του Σεπτεμβρίου.
Αυτό σημαίνει ότι ο συνολικός πληθωρισμός ενδέχεται να παραμείνει αισθητά υψηλότερος από τον στόχο της ΕΚΤ για αρκετά ακόμη τρίμηνα, ακόμη και αν οι υπόλοιπες συνιστώσες του εμφανίσουν μεγαλύτερη σταθερότητα.
Το πρόβλημα για τη νομισματική πολιτική είναι ότι η αύξηση των επιτοκίων δεν μπορεί να αποκαταστήσει τις ενεργειακές προμήθειες ούτε να αντιμετωπίσει τις γεωπολιτικές αιτίες των ανατιμήσεων.
Μπορεί, όμως, να περιορίσει τη ζήτηση και να αποτρέψει τη μονιμοποίηση των πληθωριστικών πιέσεων, με κόστος για την ανάπτυξη.
Οι ανατιμήσεις αρχίζουν να περνούν και στην υπόλοιπη οικονομία
Παρά το γεγονός ότι η ενέργεια παραμένει ο βασικός παράγοντας ανόδου του πληθωρισμού, τα στοιχεία δείχνουν ότι οι πιέσεις δεν περιορίζονται αποκλειστικά στον συγκεκριμένο τομέα.
Ο πληθωρισμός χωρίς την ενέργεια αυξήθηκε στο 2,3% τον Σεπτέμβριο, από 2,1% τον Αύγουστο, εξέλιξη που παρακολουθεί στενά η ΕΚΤ.
Στον τομέα των υπηρεσιών, οι ανατιμήσεις επιταχύνθηκαν στο 3,2%, από 3%, ενώ στα τρόφιμα ο πληθωρισμός αυξήθηκε στο 1,3%, έναντι 1,1%.
Αντίθετα, στα αγαθά καταγράφηκε μικρή αποκλιμάκωση, με τον σχετικό δείκτη να υποχωρεί στο 1,1%.
Η διαφοροποίηση αυτή έχει ιδιαίτερη σημασία, καθώς αποκαλύπτει ότι οι επιπτώσεις της ενεργειακής κρίσης δεν μεταφέρονται με την ίδια ταχύτητα σε όλους τους κλάδους.
Το μεγάλο ερώτημα για τους επόμενους μήνες είναι εάν οι επιχειρήσεις θα απορροφήσουν μέρος του αυξημένου κόστους περιορίζοντας τα περιθώρια κέρδους τους ή εάν θα το μετακυλίσουν στους καταναλωτές.
Στη δεύτερη περίπτωση, η προσπάθεια επιστροφής του πληθωρισμού στο 2% θα γίνει δυσκολότερη και πιθανότατα πιο χρονοβόρα.
Η αγορά εργασίας προσφέρει μια σημαντική ανάσα
Μέσα στο επιβαρυμένο πληθωριστικό περιβάλλον, η εξέλιξη των μισθών αποτελεί ένα από τα λίγα στοιχεία που επιτρέπουν στην ΕΚΤ να διατηρεί στάση αναμονής.
Σύμφωνα με τη Λαγκάρντ, οι μισθολογικές αυξήσεις δεν έχουν μέχρι στιγμής ακολουθήσει την ένταση των ενεργειακών ανατιμήσεων.
Οι αποδοχές ανά εργαζόμενο αυξήθηκαν κατά 3,3% το δεύτερο τρίμηνο του 2026, έναντι 3,6% το πρώτο τρίμηνο.
Η αποκλιμάκωση αυτή, σε συνδυασμό με τη βελτίωση της παραγωγικότητας, περιορίζει την αύξηση του κόστους εργασίας ανά μονάδα προϊόντος.
Οι προβλέψεις της ΕΚΤ δείχνουν ότι οι συμφωνημένοι μισθοί θα αυξηθούν κατά 2,5% έως 2,8% προς το τέλος του 2026, ενώ για τα τρία πρώτα τρίμηνα του 2027 εκτιμάται μέση αύξηση 2,6%.
Η εξέλιξη αυτή περιορίζει τον κίνδυνο δημιουργίας ενός αυτοτροφοδοτούμενου κύκλου αυξήσεων τιμών και μισθών.
Ωστόσο, η Λαγκάρντ άφησε σαφώς να εννοηθεί ότι η εικόνα μπορεί να μεταβληθεί εάν το ενεργειακό σοκ παραταθεί και οι εργαζόμενοι αρχίσουν να διεκδικούν μεγαλύτερες αυξήσεις προκειμένου να αντισταθμίσουν την απώλεια αγοραστικής δύναμης.
Η ανάπτυξη κρατά, αλλά οι αντοχές δοκιμάζονται
Η Ευρωζώνη εξακολουθεί να εμφανίζει θετικούς ρυθμούς οικονομικής δραστηριότητας, παρά τις αναταράξεις που προκαλεί η ενεργειακή κρίση.
Η Λαγκάρντ επισήμανε ότι η οικονομία συνέχισε να αναπτύσσεται κατά το τρίτο τρίμηνο του 2026, με τις υπηρεσίες να ανακάμπτουν μετά την αρχική επιβράδυνση που συνδέθηκε με τη σύγκρουση στη Μέση Ανατολή.
Παράλληλα, η μεταποίηση, οι ψηφιακές υπηρεσίες και ορισμένες εξαγωγικές δραστηριότητες επωφελούνται από την αύξηση των επιχειρηματικών επενδύσεων, ιδιαίτερα σε τομείς που συνδέονται με την τεχνητή νοημοσύνη.
Σημαντικό στήριγμα αποτελούν και οι δημόσιες δαπάνες για υποδομές και άμυνα, οι οποίες ενισχύουν τη ζήτηση σε επιλεγμένους κλάδους.
Η αγορά εργασίας παραμένει σχετικά ανθεκτική, με την ανεργία στο 6,4% τον Αύγουστο, αν και η αύξηση της απασχόλησης και του εργατικού δυναμικού εμφανίζεται περιορισμένη.
Πίσω από αυτή την εικόνα, ωστόσο, αναπτύσσονται νέες πιέσεις.
Η άνοδος του ενεργειακού κόστους περιορίζει το διαθέσιμο εισόδημα των νοικοκυριών, επηρεάζοντας αρνητικά την καταναλωτική εμπιστοσύνη.
Ταυτόχρονα, το υψηλότερο κόστος χρηματοδότησης δυσκολεύει την πραγματοποίηση νέων επενδύσεων, ενώ η γεωπολιτική αβεβαιότητα αυξάνει την επιφυλακτικότητα των επιχειρήσεων.
Η ΕΚΤ θεωρεί πλέον ότι οι κίνδυνοι για την ανάπτυξη είναι κυρίως καθοδικοί, γεγονός που καθιστά ιδιαίτερα δύσκολη οποιαδήποτε απόφαση για περαιτέρω αύξηση των επιτοκίων.
Οι τράπεζες σφίγγουν τη στρόφιγγα των δανείων
Η επιδείνωση των χρηματοπιστωτικών συνθηκών αποτελεί ένα ακόμη στοιχείο που προβληματίζει τη Φρανκφούρτη.
Η Λαγκάρντ σημείωσε ότι από την προηγούμενη συνεδρίαση της ΕΚΤ τα επιτόκια της αγοράς έχουν αυξηθεί, ενώ οι χρηματιστηριακές αποτιμήσεις έχουν υποχωρήσει.
Οι εξελίξεις αυτές επιβαρύνουν το κόστος άντλησης κεφαλαίων και περιορίζουν τις δυνατότητες χρηματοδότησης της οικονομίας.
Το κόστος δανεισμού των επιχειρήσεων μέσω έκδοσης ομολόγων αυξήθηκε στο 4,1% τον Αύγουστο, από 4% τον Ιούλιο.
Την ίδια περίοδο, τα τραπεζικά επιτόκια των επιχειρηματικών δανείων διατηρήθηκαν στο 3,8%.
Ωστόσο, η πιστωτική επέκταση δείχνει σημάδια επιβράδυνσης.
Ο ετήσιος ρυθμός αύξησης των τραπεζικών δανείων προς επιχειρήσεις υποχώρησε στο 4,2% τον Αύγουστο και τον Σεπτέμβριο, από 4,4% τον Ιούλιο.
Επιπλέον, οι τράπεζες προχώρησαν σε αυστηροποίηση των κριτηρίων χορήγησης επιχειρηματικών δανείων κατά το τρίτο τρίμηνο, επικαλούμενες την αύξηση των οικονομικών κινδύνων.
Η εξέλιξη αυτή δημιουργεί πρόσθετες δυσκολίες κυρίως για τις επιχειρήσεις που εξαρτώνται από τον τραπεζικό δανεισμό για τη χρηματοδότηση των επενδύσεων και της καθημερινής λειτουργίας τους.
Στεγαστικά δάνεια: Η αύξηση του κόστους φρενάρει τη ζήτηση
Ανάλογη εικόνα διαμορφώνεται στην αγορά κατοικίας, όπου τα υψηλότερα επιτόκια αρχίζουν να επηρεάζουν τις αποφάσεις των νοικοκυριών.
Το μέσο επιτόκιο των στεγαστικών δανείων αυξήθηκε στο 3,6%, από 3,5%, ενώ ο ετήσιος ρυθμός αύξησης των χορηγήσεων περιορίστηκε στο 3% τον Σεπτέμβριο.
Παράλληλα, η ζήτηση για νέα στεγαστικά δάνεια κατέγραψε σημαντική υποχώρηση.
Η αύξηση του κόστους χρηματοδότησης, σε συνδυασμό με τις πιέσεις στο διαθέσιμο εισόδημα, καθιστά δυσκολότερη την απόκτηση κατοικίας για μεγάλο μέρος των νοικοκυριών.
Για την ΕΚΤ, η εξέλιξη αυτή αποτελεί ένδειξη ότι η νομισματική πολιτική εξακολουθεί να επηρεάζει ουσιαστικά την πραγματική οικονομία.
Ταυτόχρονα, όμως, ενισχύει τον προβληματισμό για τις επιπτώσεις μιας ενδεχόμενης νέας αύξησης των επιτοκίων.
Ο χειμώνας και οι γεωπολιτικές συγκρούσεις αυξάνουν την αβεβαιότητα
Η πρόεδρος της ΕΚΤ έδωσε ιδιαίτερη βαρύτητα στους κινδύνους που προκύπτουν από τις συγκρούσεις στη Μέση Ανατολή και τον πόλεμο στην Ουκρανία.
Η διάρκεια των γεωπολιτικών εντάσεων θα μπορούσε να επηρεάσει καθοριστικά την πορεία των ενεργειακών τιμών, ιδιαίτερα εάν προκύψουν νέες διαταραχές στην προσφορά πετρελαίου και φυσικού αερίου.
Στην περίπτωση του φυσικού αερίου, η κατάσταση θα μπορούσε να επιδεινωθεί εάν ένας ιδιαίτερα ψυχρός χειμώνας συμπέσει με περιορισμένα ενεργειακά αποθέματα ή νέες διακοπές εφοδιασμού.
Ένα τέτοιο σενάριο θα προκαλούσε πρόσθετες πιέσεις στις τιμές, επιβαρύνοντας τόσο τα νοικοκυριά όσο και την ευρωπαϊκή βιομηχανία.
Παράλληλα, οι εμπορικές αντιπαραθέσεις, οι διαταραχές στις εφοδιαστικές αλυσίδες και τα ακραία καιρικά φαινόμενα συντηρούν την αβεβαιότητα για την εξέλιξη του πληθωρισμού.
Η ΕΚΤ καλείται επομένως να σχεδιάσει τη νομισματική πολιτική της σε ένα περιβάλλον όπου σημαντικοί παράγοντες κινδύνου βρίσκονται εκτός του άμεσου ελέγχου της.
Η επόμενη κίνηση παραμένει ανοιχτή
Παρά τις αυξανόμενες πιέσεις, η Κριστίν Λαγκάρντ απέφυγε να δώσει σαφές χρονοδιάγραμμα για την επόμενη μεταβολή των επιτοκίων.
Η ΕΚΤ θα συνεχίσει να αποφασίζει από συνεδρίαση σε συνεδρίαση, αξιολογώντας την πορεία του πληθωρισμού, τις μισθολογικές εξελίξεις, τα στοιχεία της οικονομικής δραστηριότητας και τις συνθήκες χρηματοδότησης.
Η στάση αυτή επιτρέπει στη Φρανκφούρτη να διατηρεί ευελιξία απέναντι σε ενδεχόμενες νέες αναταράξεις.
Εάν οι ενεργειακές ανατιμήσεις αρχίσουν να μεταφέρονται συστηματικά στις τιμές των υπηρεσιών και στους μισθούς, τα επιχειρήματα υπέρ μιας αυστηρότερης νομισματικής πολιτικής θα ενισχυθούν.
Αντίθετα, μια εντονότερη επιβράδυνση της οικονομίας, σε συνδυασμό με τη συγκράτηση του υποκείμενου πληθωρισμού, θα μπορούσε να περιορίσει την ανάγκη νέων αυξήσεων.
Το δύσκολο στοίχημα για την Ευρωζώνη
Η Ευρωπαϊκή Κεντρική Τράπεζα βρίσκεται πλέον σε μια περίοδο όπου οι επιλογές της συνοδεύονται από σημαντικό οικονομικό κόστος.
Η αντιμετώπιση του πληθωρισμού απαιτεί προσοχή ώστε οι αυξήσεις των τιμών να μην αποκτήσουν μόνιμα χαρακτηριστικά.
Την ίδια στιγμή, όμως, η υπερβολική αυστηροποίηση της νομισματικής πολιτικής θα μπορούσε να επιδεινώσει τις πιέσεις στην κατανάλωση, στην επιχειρηματική δραστηριότητα και στις επενδύσεις.
Η απόφαση διατήρησης των επιτοκίων στο 2,50% αποτυπώνει αυτήν ακριβώς την ισορροπία: η ΕΚΤ δεν θέλει να αφήσει ανεξέλεγκτο τον πληθωρισμό, αλλά δεν μπορεί να αγνοήσει τον κίνδυνο οικονομικής επιβράδυνσης.
Το επόμενο διάστημα, η πορεία των τιμών της ενέργειας, η ανθεκτικότητα της αγοράς εργασίας και οι εξελίξεις στις πιστώσεις θα καθορίσουν εάν η Φρανκφούρτη θα χρειαστεί να παρέμβει ξανά.
Για τα ευρωπαϊκά νοικοκυριά και τις επιχειρήσεις, το κρίσιμο ερώτημα είναι πόσο θα διαρκέσει η νέα περίοδος υψηλού ενεργειακού κόστους και κατά πόσο η οικονομία θα μπορέσει να την αντιμετωπίσει χωρίς μια σημαντική απώλεια δυναμικής.
Ο μεγαλύτερος φόβος δεν είναι μόνο ένας νέος κύκλος πληθωρισμού, αλλά να συνοδευτεί από παρατεταμένη οικονομική στασιμότητα, δημιουργώντας ένα περιβάλλον από το οποίο η Ευρωζώνη θα δυσκολευτεί να εξέλθει.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.