«Αχίλλειος πτέρνα» του ελληνικού συνταξιοδοτικού παραμένει η δημογραφική προοπτική
Περίπου στη μέση της κατάταξης ανάμεσα σε 75 συνταξιοδοτικά συστήματα διεθνώς κατατάσσεται το ελληνικό, βάσει της πρόσφατης σχετικής έρευνας από την Allianz για το 2023. Με εύρος βαθμολογίας από 1 (πολύ καλό) έως 7 (πολύ κακό), το ελληνικό σύστημα βαθμολογείται -βάσει συνολικά 40 παραμέτρων- με 3,4, που κατά την Allianz υποδηλώνει την ανάγκη για περαιτέρω μεταρρυθμίσεις.
Η κατάταξη προκύπτει βάσει τριών πυλώνων: την ανάλυση των βασικών δημογραφικών και δημοσιονομικών συνθηκών, τον προσδιορισμό της βιωσιμότητας (π.χ. περίοδοι χρηματοδότησης και εισφορών) και της επάρκειας (π.χ. βαθμός διάχυσης, επίπεδο συντάξεων) του συνταξιοδοτικού συστήματος.
Ειδικότερα, όπως σημειώνει η Allianz, τα τελευταία χρόνια, η Ελλάδα έκανε σημαντικά βήματα για να δημιουργήσει πιο στέρεες βάσεις για το συνταξιοδοτικό σύστημα. Ενδεικτικά, η σύνδεση της ηλικίας συνταξιοδότησης με το προσδόκιμο ζωής βελτίωσε σημαντικά τη βαθμολογία στον πυλώνα της βιωσιμότητας.
Ωστόσο, σημειώνει η Allianz, η «αχίλλειος πτέρνα» του ελληνικού συνταξιοδοτικού παραμένει η δημογραφική προοπτική, καθώς το ποσοστό εξαρτώμενων ατόμων τρίτης ηλικίας αναμένεται να αυξηθεί στο 64,7% έως το 2050. Μαζί με την Ισπανία και την Ιταλία, η Ελλάδα θα είναι μια από τις «γηραιότερες» χώρες της Ευρώπης.
Επιπρόσθετα, η Ελλάδα καταγράφει όχι μόνο έναν από τους υψηλότερους δείκτες δημόσιου χρέους παγκοσμίως, αλλά και έναν από τους υψηλότερους δείκτες δημοσίων δαπανών για επιδόματα ηλικιωμένων, με αποτέλεσμα να απαιτούνται περαιτέρω μεταρρυθμίσεις. Σε ό,τι αφορά την επάρκεια, για παράδειγμα, δεδομένων των ήδη αρκετά ενισχυμένων παροχών του πρώτου δημόσιου πυλώνα, τα πιθανά μέτρα θα μπορούσαν να στοχεύουν στον δεύτερο και τρίτο πυλώνα (επαγγελματικές και ιδιωτικές αποταμιεύσεις) και σε βελτιωμένες ευκαιρίες απασχόλησης για τους ηλικιωμένους υπαλλήλους.
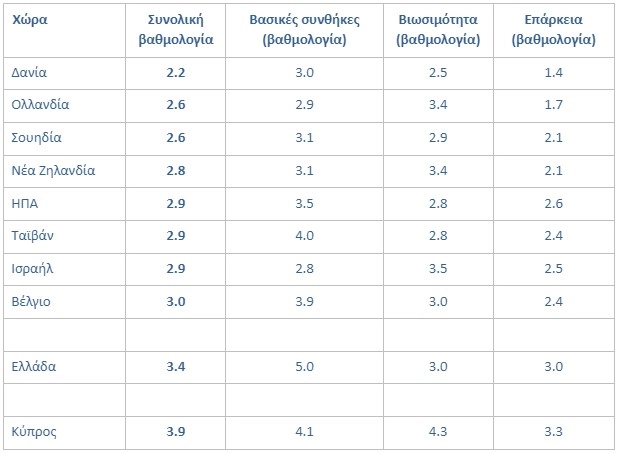
Σημειώνεται πως το συνταξιοδοτικό σύστημα της Κύπρου καταγράφει χειρότερα αποτελέσματα, με συνολική βαθμολογία 3,9. Ως εκ τούτου, είναι επιτακτική ανάγκη να διευθετήσει τη βιωσιμότητα του συστήματος, για παράδειγμα ακολουθώντας το ελληνικό παράδειγμα της σύνδεσης της ηλικίας συνταξιοδότησης με το προσδόκιμο ζωής.
Γήρανση του πληθυσμού διεθνώς
Διεθνώς, όπως παρατηρεί η Allianz, η πανδημία οδήγησε στη μείωση του προσδόκιμου ζωής, ενώ σε ορισμένες χώρες καταγράφεται ακόμη και ένα (μικρό) baby boom. Ωστόσο, πρόκειται μόνο για μια βραχυπρόθεσμη διακοπή στην αμείωτη και επιταχυνόμενη τάση γήρανσης του πληθυσμού, η οποία αποτυπώνεται στο παγκόσμιο ποσοστό εξαρτώμενων ατόμων τρίτης ηλικίας. Συγκεκριμένα, έως το 2050, το ποσοστό αναμένεται να αυξηθεί από 15,1% σήμερα σε 26,3%, ενώ το 2019 είχε προβλεφθεί πως θα άγγιζε μόλις το 25,3%.
«Τα πλέον πρόσφατα στοιχεία από την Κίνα, την Κορέα ή την Ιταλία, για παράδειγμα, υποδηλώνουν την επιτάχυνση της δημογραφικής αλλαγής», δηλώνει η Michaela Grimm, που συμμετείχε στη συγγραφή της έκθεσης. «Συγκεκριμένα, τα ποσοστά γεννήσεων αναπτύσσονται με μικρότερο ρυθμό απ’ όσο προβλεπόταν, παρά τις ενέργειες που εφαρμόζονται σε σχέση με την οικογενειακή πολιτική. Όμως, δεν πρέπει να μεμψιμοιρούμε. Πρέπει ν’ αντιμετωπίσουμε τα γεγονότα. Το συμβόλαιο μεταξύ των γενεών έχει καταστεί εύθραυστο. Ειδικά οι νεότερες γενιές Y και Z καλούνται να προνοήσουν οι ίδιες, ακόμα περισσότερο, για τα γηρατειά. Η δυσάρεστη αλήθεια είναι ότι τα άτομα που ανήκουν σε αυτές τις γενιές πρέπει να εργάζονται περισσότερο, καθώς και να αποταμιεύουν περισσότερο και πιο εστιασμένα».
Στασιμότητα στα συνταξιοδοτικά συστήματα
Η μη σταθμισμένη, συνολική βαθμολογία για το σύνολο των συνταξιοδοτικών συστημάτων που μελετήθηκαν είναι 3,6, δηλαδή ελάχιστα ικανοποιητική. Σε σύγκριση με την τελευταία έκθεση της Allianz το 2020, η βαθμολογία αντιστοιχεί σε μικρή, μόνο, βελτίωση. Από τη μία πλευρά, μετά την πανδημία, τον πόλεμο και την ενεργειακή κρίση, το δημοσιονομικό περιθώριο για τις περισσότερες χώρες είναι ακόμη πιο περιορισμένο. Από την άλλη πλευρά, η ανάγκη για συνταξιοδοτικές μεταρρυθμίσεις είναι αναμφισβήτητη αλλά σπάνια ακολουθείται από ισχυρή δράση, με αποτέλεσμα να μην παρατηρείται πρόοδος.
Στην πραγματικότητα, μόνο λίγες χώρες -όπως η Γαλλία ή η Κίνα- κατάφεραν να βελτιώσουν σημαντικά τη βαθμολογία τους μέσω μεταρρυθμίσεων. Η Γαλλία αποτελεί παράδειγμα του πολιτικού διλήμματος που απορρέει από τις συγκεκριμένες μεταρρυθμίσεις, καθώς ανατρέπουν τα όσα γνωρίζουμε για την πολιτική οικονομία -αντί να αποφέρουν οφέλη στο παρόν και επιβολή μέτρων στο μέλλον, απαιτούν μέτρα σήμερα ώστε να αποφευχθούν μελλοντικές περικοπές.
Τα λίγα συνταξιοδοτικά συστήματα που αποδίδουν καλά επί του παρόντος –ιδίως στη Δανία, την Ολλανδία και τη Σουηδία, με συνολική βαθμολογία πολύ κάτω από το 3 – έχουν ένα κοινό χαρακτηριστικό: καθόρισαν την πορεία που ήταν αναγκαία για τη βιωσιμότητα του συστήματος σε αρχικό στάδιο, όταν η «ωρολογιακή βόμβα» του δημογραφικού ακόμα χτυπούσε σιγανά. Ως εκ τούτου, μπορούν να αποτελέσουν πρότυπο για πολλές αναπτυσσόμενες χώρες, οι οποίες έχουν την ευκαιρία να σταθεροποιήσουν τα συνταξιοδοτικά τους συστήματα. Σε πολλές άλλες χώρες, ωστόσο, θα είναι αναγκαία η υλοποίηση επώδυνων μεταρρυθμίσεων.
Αναθεώρηση
Εκτός από τις τεχνικές λεπτομέρειες, όπως τα επίπεδα και οι περίοδοι εισφορών, υπάρχει ένα στοιχείο-κλειδί για βιώσιμα και επαρκή συνταξιοδοτικά συστήματα: η κοινωνική αξία της εργασίας. «Η αυτοματοποίηση, η ψηφιοποίηση και η τεχνητή νοημοσύνη επιτρέπουν την καθολική πρόσβαση στην εκπαίδευση και, συνεπώς, νέες ιδέες γύρω από την εργασία. Η κατάργηση της άκαμπτης διχοτόμησης μεταξύ απασχόλησης και συνταξιοδότησης αφορά επί του παρόντος μόνο έναν περιορισμένο αριθμό προνομιούχων. Το συνταξιοδοτικό σύστημα του μέλλοντος ξεκινά με την επανεξέταση της εκπαίδευσης και της εργασίας για όλους», δηλώνει ο Ludovic Subran, επικεφαλής οικονομολόγος της Allianz.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.