Σε αναμονή από Fitch και MSCI. Διατηρεί το investment grade, σταθερό το outlook
Λίγο ως πολύ η ανακοίνωση της αξιολόγησης για την ελληνική οικονομία από τον οίκο Fitch, το βράδυ της Παρασκευής. Στο ΒΒΒ- η επενδυτική βαθμολόγηση (τελευταία κλίμακα του σχετικού εύρους μέχρι τα ΑΑΑ)- για τον αμερικανικό οίκο που ακολούθησε την Standard & Poor’s στην αναβάθμιση της οικονομίας/προοπτικών- και τον έτερο (και ισχυρότερο) Moody’s να παραμένει μία κλίμακα χαμηλότερα της επενδυτικής βαθμίδας.
Με τα θετικά της η έκθεση της Fitch, ενδεικτικά: η αξιολόγηση της Ελλάδας αντανακλά τα επίπεδα κατά κεφαλήν ΑΕΠ και διακυβέρνησης που κινούνται πολύ πάνω από το μέσο όρο των χωρών με αξιολόγηση ΒΒΒ, καθώς και την αξιοπιστία πολιτικής που στηρίζεται από την ΕΕ και τη συμμετοχή στην ευρωζώνη. Αλλά και τις προειδοποιήσεις ότι, αυτά τα δυνατά σημεία εξισορροπούν τις αδυναμίες που απορρέουν από την κρίση χρέους, όπως τα πολύ υψηλά επίπεδα δημόσιου και εξωτερικού χρέους καθώς και την υψηλή αν και μειούμενη ανεργία, τις περιορισμένες μεσοπρόθεσμες αναπτυξιακές προοπτικές και κάποιες επίμονες αδυναμίες στον τραπεζικό τομέα.
Από τους κύριους μοχλούς ανάπτυξης το Ταμείο Ανάκαμψης: η συνιστώσα των δανείων ( ανέρχεται συνολικά σε 17,7 δισεκατομμύρια ευρώ, 7,4% του ΑΕΠ) θα χρειαστεί περισσότερο χρόνο για να απορροφηθεί καθώς διοχετεύεται μέσω διευκολύνσεων δανεισμού. Αυτό σημαίνει ότι ο επενδυτικός κύκλος RRF είναι πιθανό να επεκταθεί πέρα από το 2026, μειώνοντας τους κινδύνους ξαφνικής επιβράδυνσης της ανάπτυξης το 2027.
Ομως, ο “αστερίσκος” όπως προκύπτει από την απορροφησιμότητα: και όντως τα μεγέθη είναι…αδυσώπητα. Από τα 36 δισ. ευρώ που μπορεί να απορροφήσει το Δημόσιο (2026) έχουν δεσμευθεί/απορροφηθεί περί τα 14,5 δισ, πόσα έχουν εκταμιευθεί; μόλις 2 δισ ( ! ). Οσον αφορά στην MSCI η 10άδα του MSCI Standard Greece έμεινε ως είχε, ενώ στον MSCI Small Cap εντάχθηκαν ΔΑΑ “Ελευθέριος Βενιζέλος” και Optima Bank. Με αυξημένες εισροές την Παρασκευή- ειδικότερα στο 15′ (17.00′-17.15′) μίνι rebalancing, μάλιστα στη μετοχή της Optima Bankέφθασαν έως τα 12,02 ευρώ- νέα υψηλή τιμή από την εισαγωγή στο ΧΑ, αρχές Οκτωβρίου 2023.
Το hedging της CosCo και το long term Helikon
Με 3,92% στα 25,20 ευρώ η μετοχή του ΟΛΠ την Παρασκευή. Μεταβολή 4,35% σε διάστημα εβδομάδας και (συνολικά) 24,75% σε διάστημα 52 εβδομάδων. Από τα συντηρητικά “χαρτιά” του ΧΑ, γενικά η CosCo σπεύδει βραδέως και προσεκτικά, ειδικότερα φέτος (κυρίως) λόγω Ερυθράς Θάλασσας (Χούθι κ.λ.π). Η τακτική των κινέζων αποτυπώνεται διακριτά: καθώς την απώλεια εσόδων από τις προβλήτες ΙΙ και ΙΙΙ αντισταθμίζουν μέσω της δυναμικής που έχει η κρουαζιέρα και το εσωτερικό εμπόριο.
Στα 10,7 (από 9,7 εκατ/2023) τα έσοδα από τον ΣΕΜΠΟ, στα 22,7 εκατ τα ebitda, με αυξημένα τα έσοδα και από τις προθεσμιακές συμβάσεις, με αποτέλεσμα το Q1 να έχει θετική “τελική γραμμή” δεδομένων των προβλημάτων στην ευρύτερη περιοχή. Με την προϋπόθεση πως η διοίκηση θα επιτύχει ανάλογο αποτέλεσμα στα επόμενα 3μηνα- δλδ overall ebitda αντίστοιχα του 2023 (116 εκατ) εξηγείται η επιμονή της Helikon να διατηρήσει το 5,37% που έχει “χτίσει” στοι μ.κ του Οργανισμού.
Η εξήγηση; με (δυνητικό ev/ebitda στις 4,3 φορές) ο ΟΛΠ είναι φθηνός συγκριτικά με τον φορέα του λιμανιού της Τζένοα (Autorita Portuale di Genova) και του Ρήγιου (Gioia Tauro). Σχεδόν στο 50% (συγκριτικά πάντα, σύμφωνα με στοιχεία του marine insight.com) με τον ΟΛΠ να αποτιμάται (μόλις ) 600 εκατ ευρώ.
Στον FTSELarge Cap και MSCI Small Cap
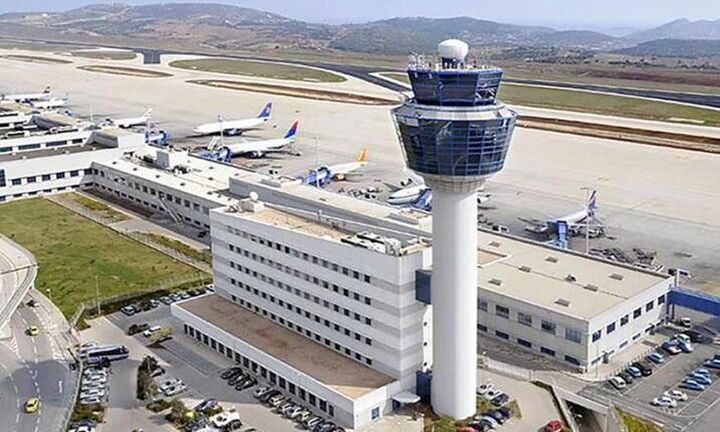
Διπλή αναβάθμιση για τον ΔΑΑ “Ελευθέριος Βενιζέλος” καθώς εισήλθε στον FTSE25/Large Cap (στην θέση της Quest) και εντάχθηκε στον MSCI Small Cap (μαζί με την Optima Bank). Καιρός ήταν, και για τον επιπλέον λόγο να αναδειχθεί (με ποσοστό μεγαλύτερο του 5% ; ) ο επίμονος αγοραστής, που εδώ και 5 μήνες μαζεύει το μεγαλύτερο μέρος της προσφοράς (από τα 9,56 ευρώ/αρχές Φεβρουαρίου 2024). Στα 2,478 δισ η αποτίμηση του ΔΑΑ- με τους μετόχους/επενδυτές να έχουν λάβει (από τις 28 Μαϊου) καθαρό μέρισμα 0,3135/μτχ.
Στα 114 εκατ τα έσοδα πρώτου 3μηνου, στα 8,8 (από 8,7) είχε ανεβάσει λίγο την τιμή-στόχο η Morgan Stanley, ενώ τον Απρίλιο καταγράφηκε αύξηση 16,3% στην επιβατική κίνηση.
Cenergy Holdings: Νέο ιστορικό υψηλό στα 9,01 ευρώ, την Παρασκευή
Με άνοδο 13,35% τον Μάϊο και συνολικά 60,43% σε διάστημα 52 εβδομάδων, σε αποτίμηση 1,711 δισ . Προφανώς η προοπτική εισόδου στην αγορά των ΗΠΑ αποτελεί δέλεαρ για την τοποθέτηση συγκεκριμένων (κυρίως αμερικανών) επενδυτών.
Στην πρόσφατη παρουσίαση (στους αναλυτές) αναφέρθηκε-μεταξύ άλλων- ότι σε περίπτωση που το project αποφασιστεί, όλα τα σενάρια χρηματοδότησής του εξετάζονται και αξιολογούνται (π.χ. ένας ή περισσότεροι ισχυροί εταίροι, ευρύτερη επενδυτική συμμετοχή ). Οσον αφορά στον (εγχώριο ) επενδυτικό σχεδιασμό, στο Q4/2024 θα τεθεί σε πλήρη λειτουργία η μονάδα της Θήβας, και στο Q1/2025 θα ξεκινήσει η νέα γραμμή παραγωγής (υποβρυχίων καλωδίων) στην Κόρινθο.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στη στήλη προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες της αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση της στήλης για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές