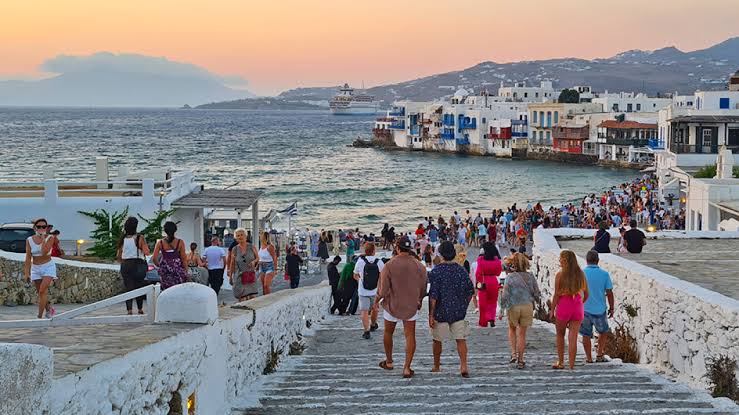
Ισχυρή παραμένει η θέση της Ελλάδας στις προτιμήσεις των Ευρωπαίων ταξιδιωτών για διακοπές στο εξωτερικό το 2026, σύμφωνα με τα ευρήματα της νέας έρευνας της GWI Travel, που παρουσιάζει το ΙΝΣΕΤΕ. Ωστόσο, η αυξημένη γεωπολιτική και οικονομική αβεβαιότητα ενισχύει την τάση επιλογής κοντινότερων προορισμών, δημιουργώντας νέες προκλήσεις για τον ελληνικό τουρισμό.
Σύμφωνα με την έρευνα, η Ελλάδα καταλαμβάνει την 3η θέση στις προτιμήσεις των Γερμανών και των Ιταλών για ταξίδια στο εξωτερικό το 2026. Παράλληλα, βρίσκεται στην 4η θέση για τους Βρετανούς και τους Γάλλους, ενώ για τους Ισπανούς κατατάσσεται στην 6η θέση, επιβεβαιώνοντας τη διαχρονικά ισχυρή απήχησή της στις βασικές αγορές εισερχόμενου τουρισμού.
Το βασικό ανταγωνιστικό πλεονέκτημα της χώρας εξακολουθεί να είναι το προϊόν «ήλιος και θάλασσα», καθώς η συντριπτική πλειονότητα των Ευρωπαίων ταξιδιωτών συνεχίζει να επιλέγει παραθαλάσσιους προορισμούς για τις διακοπές της. Η τάση αυτή διατηρεί την Ελλάδα μεταξύ των κορυφαίων επιλογών στη Μεσόγειο, παρά τον αυξανόμενο ανταγωνισμό.
Ωστόσο, τα στοιχεία της έρευνας αναδεικνύουν και μια σημαντική πρόκληση. Πάνω από το 75% των ταξιδιωτών από τις κύριες ευρωπαϊκές αγορές δηλώνουν ότι, υπό το βάρος των γεωπολιτικών εξελίξεων και της οικονομικής αβεβαιότητας, είναι πιθανό να επιλέξουν προορισμούς πιο κοντά στον τόπο κατοικίας τους.
Η τάση αυτή λειτουργεί υπέρ των μεσογειακών χωρών έναντι των μακρινών προορισμών, αλλά ταυτόχρονα δημιουργεί μειονέκτημα για την Ελλάδα σε σχέση με ανταγωνιστικές αγορές όπως η Ισπανία, η Πορτογαλία, η Ιταλία και η Κροατία, οι οποίες διαθέτουν καλύτερη οδική και σιδηροδρομική πρόσβαση από πολλές ευρωπαϊκές χώρες.
Τα στοιχεία προέρχονται από την τελευταία μελέτη του Ινστιτούτου του Συνδέσμου Ελληνικών Τουριστικών Επιχειρήσεων (ΙΝΣΕΤΕ) με τίτλο «Το προφίλ σημαντικών αγορών του Ελληνικού Τουρισμού. A’ μέρος: Ευρωπαϊκές Αγορές (Γερμανία, Γαλλία, Ηνωμένο Βασίλειο, Ισπανία, Ιταλία)» κι ένα από τα βασικά συμπεράσματα που προκύπτουν είναι πως ειδικά στη σημερινή συγκυρία απαιτείται διαφοροποιημένη στρατηγική προσέλκυσης επισκεπτών ανά αγορά.
Η μελέτη, που πραγματοποιήθηκε το πρώτο δίμηνο του 2026 σε δείγμα ~4.600 ατόμων και βασίζεται σε δεδομένα της GWI Travel, αποτυπώνει την ταξιδιωτική συμπεριφορά δυνητικών επισκεπτών της Ελλάδας από πέντε μεγάλες ευρωπαϊκές αγορές και διερευνά τις προθέσεις για ταξίδια στο εξωτερικό τους επόμενους 12 μήνες, περιλαμβάνοντας φυσικά και τους κρίσιμους καλοκαιρινούς μήνες. Σημειώνεται ότι οι εν λόγω αγορές το 2025 συνεισέφεραν άνω του 46% των εσόδων του εισερχόμενου τουρισμού στην Ελλάδα, με την αγορά της Γερμανίας να κατατάσσεται στην πρώτη θέση βάσει εσόδων την περασμένη χρονιά, το Ηνωμένο Βασίλειο στη δεύτερη θέση, τη Γαλλία στην τέταρτη (στην τρίτη βρίσκονται οι ΗΠΑ), την Ιταλία στην πέμπτη, ενώ η Ισπανία αποτελεί τη 19η μεγαλύτερη αγορά, παρουσιάζοντας όμως σημαντική άνοδο τα τελευταία χρόνια.
Ως γενικότερο συμπέρασμα από τη μελέτη προκύπτει ότι η εικόνα από τις πέντε ευρωπαϊκές αγορές για εφέτος είναι μικτή. Ωστόσο, στα θετικά συγκαταλέγεται το γεγονός ότι είναι ψηλά η ζήτηση τόσο για καλοκαιρινές διακοπές στη θάλασσα όσο και για city break (τα δύο κυρίαρχα είδη διακοπών στις περισσότερες αγορές) που ευθυγραμμίζεται σε σημαντικό βαθμό με το προσφερόμενο ελληνικό τουριστικό προϊόν. Το αυξανόμενο ενδιαφέρον για φύση και πεζοπορία αποτελεί επιπλέον ευκαιρία διαφοροποίησης και προώθησης Περιφερειών που δεν είναι ακόμη τουριστικά ανεπτυγμένες. Επίσης, η προτίμηση για ταξίδια 5-7 ημερών και άνω, σε συνδυασμό με την πρόθεση για σταθερή ή αυξημένη δαπάνη, ευνοεί τη διατήρηση ή βελτίωση των εσόδων ανά άφιξη από τις αγορές αυτές. Η ενίσχυση της Μέσης Διάρκειας Παραμονής, άλλωστε, αποτελεί ζητούμενο σύμφωνα με πρόσφατη μελέτη του ΙΝΣΕΤΕ.
Ένα ακόμη χαρακτηριστικό είναι η γενικευμένη τάση για κρατήσεις της τελευταίας στιγμής που είναι πιο έντονη την τρέχουσα χρονιά. Η τάση ‘’last minute” υπογραμμίζει την ανάγκη για ευέλικτες πολιτικές κρατήσεων, παρουσία στις μεγάλες πλατφόρμες και στοχευμένες προωθητικές ενέργειες τον χειμώνα και την άνοιξη.
Ανά αγορά και σε σχέση με την πρόθεση διακοπών τους επόμενους 12 μήνες, όπως και την προηγούμενη χρονιά, οι Γάλλοι διαφοροποιούνται από τις άλλες αγορές, σε όλες τις απαντήσεις.
Η Γαλλία καταγράφει χαμηλότερα ποσοστά, στο 61% έναντι των άλλων αγορών στο 71%- 74%, σχετικά με την πρόθεση και τον προγραμματισμό διακοπών στο εξωτερικό τους επόμενους 12 μήνες, αλλά και ως προς την ευρύτερη προτίμηση διακοπών στο εξωτερικό. Αντίστοιχα, η πλειονότητα των εξεταζόμενων αγορών σχεδιάζει 1-2 ταξίδια (49-58%) πλην της Γαλλίας όπου και πάλι το ποσοστό είναι χαμηλότερο (29%). Από την άλλη πλευρά, η Γαλλία έχει το μεγαλύτερο ποσοστό (18%) «υπερταξιδιωτών» με πρόθεση δηλαδή για επτά ή περισσότερα ταξίδια, έναντι 1 – 3% στις άλλες χώρες και μάλιστα ένα 12% δηλώνει πρόθεση για 9 ή περισσότερα ταξίδια.
Ως προς τον χρόνο προγραμματισμού, οι Γερμανοί και οι Βρετανοί σχεδιάζουν νωρίτερα, ενώ οι Ισπανοί και οι Ιταλοί είναι της τελευταίας στιγμής. Η τάση για ακόμα λιγότερο έγκαιρες κρατήσεις το 2026 λόγω των συνθηκών αβεβαιότητας σε σχέση με το 2025 είναι κοινή σε όλες τις αγορές με επιπτώσεις στη διαχείριση των κρατήσεων.
Σε σχέση με τη γεωγραφική δέσμευση και την αεροπορική συνδεσιμότητα οι ταξιδιώτες σε Γερμανία, Γαλλία και Ιταλία χρησιμοποιούν σε σημαντικό βαθμό αυτοκίνητο ή τρένο, ευνοώντας εγγύτερους προορισμούς. Το Ηνωμένο Βασίλειο, με το κοινό να ταξιδεύει σχεδόν αποκλειστικά αεροπορικώς (91%), είναι η αγορά με τη μεγαλύτερη ελευθερία επιλογής προορισμού, δεδομένο που μπορεί να αξιοποιηθεί στρατηγικά από τη χώρα μας, η οποία δεν έχει το γεωγραφικό πλεονέκτημα.
Ως προς το προφίλ δαπάνης και την ευαισθησία στην τιμή, η Γερμανία και το Ηνωμένο Βασίλειο εμφανίζουν μεγαλύτερη ανοχή σε υψηλότερες τιμές διαμονής και αεροπορικών. Ισπανία και Ιταλία είναι σαφώς πιο ευαίσθητες στην τιμή, με χαμηλότερα ανώτατα όρια, στοιχείο κρίσιμο για τη στρατηγική τιμολόγησης ξενοδοχείων και αεροπορικών δρομολογίων.
Ανά εθνικότητα πάνω από 4 στους 10 (42%) Γερμανούς είναι διατεθειμένοι να πληρώσουν μεταξύ 86 και 145 ευρώ, ενώ πάνω από 2 στους 10 (22%) μπορεί να ξοδέψουν περισσότερα από 145 ευρώ για διαμονή ανά διανυκτέρευση.
Για τη δεύτερη μεγαλύτερη αγορά της χώρας μας, τους Βρετανούς, ένα 35% είναι διατεθειμένο να πληρώσει 76-125 λίρες (88-145 ευρώ) ανά διανυκτέρευση, και 34% περισσότερο από 150 λίρες (174 ευρώ) για διαμονή ανά διανυκτέρευση.
Στην περίπτωση της Γαλλίας, ποσοστό 22% είναι διατεθειμένο να πληρώσει περισσότερα από 145 ευρώ για διαμονή ανά διανυκτέρευση, ενώ ένα 24% βρίσκεται στην κλίμακα μεταξύ 86-115 ευρώ. Για τους Ιταλούς, πάνω από 3 στους 10 (33%) είναι διατεθειμένοι να πληρώσουν μεταξύ 86 και 125 ευρώ και 13% περισσότερα από 125 ευρώ για διαμονή ανά διανυκτέρευση. Οι Ισπανοί εμφανίζουν τη χαμηλότερη πρόθεση δαπάνης για πτήσεις, ενώ ένα 36% εμφανίζεται διατεθειμένο να πληρώσει μεταξύ 86 και 125 ευρώ και 13% περισσότερα από 125 ευρώ για διαμονή ανά διανυκτέρευση.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.