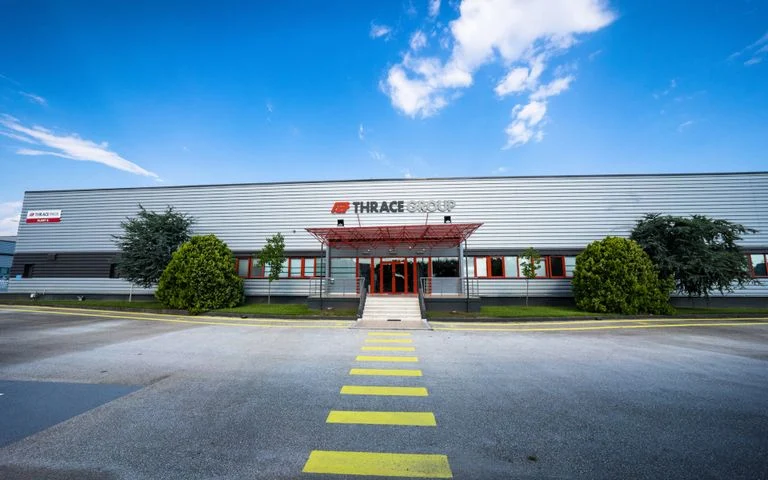
Ψήφο εμπιστοσύνης στις προοπτικές των Πλαστικών Θράκης δίνει η Eurobank Equities, η οποία, μετά τα ιδιαίτερα ισχυρά αποτελέσματα του πρώτου τριμήνου του 2026 και την επιτυχημένη ολοκλήρωση της εξαγοράς της αυστραλιανής BHA Holdings, εκτιμά ότι η εταιρεία εισέρχεται σε έναν νέο κύκλο ανάπτυξης με υψηλότερη και πιο βιώσιμη κερδοφορία.
Στην επικαιροποιημένη ανάλυσή της, η χρηματιστηριακή αποτιμά τη μετοχή μέσω της μεθόδου προεξόφλησης ταμειακών ροών (DCF), καταλήγοντας σε εύρος εύλογης αξίας από 7,30 έως 8,80 ευρώ ανά μετοχή, επίπεδα που συνεπάγονται σημαντικό περιθώριο ανόδου σε σχέση με τα τρέχοντα επίπεδα διαπραγμάτευσης. Όπως επισημαίνει, η αγορά εξακολουθεί να αποτιμά την εταιρεία σαν να πρόκειται να διατηρήσει μακροπρόθεσμα λειτουργικά κέρδη (EBIT) περισσότερο από 25% χαμηλότερα από εκείνα που προβλέπει η ίδια, γεγονός που δημιουργεί ιδιαίτερα ελκυστική σχέση κινδύνου και απόδοσης για τους επενδυτές.
Η Eurobank Equities θεωρεί ότι η ισχυρή ανάκαμψη της κερδοφορίας που ξεκίνησε το 2025 δεν ήταν συγκυριακή αλλά σηματοδότησε τη δημιουργία μιας νέας, υψηλότερης βάσης λειτουργικής απόδοσης. Η εικόνα αυτή επιβεβαιώθηκε και στο πρώτο τρίμηνο του 2026, όταν οι πωλήσεις αυξήθηκαν κατά 4%, προσεγγίζοντας τα 100 εκατ. ευρώ, ενώ τα EBITDA εκτινάχθηκαν κατά 65%, στα περίπου 15 εκατ. ευρώ. Παράλληλα, το περιθώριο EBITDA ενισχύθηκε κατά 5,6 ποσοστιαίες μονάδες, χάρη στη βελτίωση του μείγματος προϊόντων, τη χαμηλότερη ενεργειακή επιβάρυνση και τις οικονομίες κλίμακας.
Παρά το γεγονός ότι από τον Μάρτιο έχουν επανεμφανιστεί πληθωριστικές πιέσεις στο κόστος και η δραστηριότητα στον κατασκευαστικό κλάδο εξακολουθεί να κινείται σε σχετικά υποτονικά επίπεδα, κυρίως στον τομέα των Technical Fabrics, η χρηματιστηριακή εκτιμά ότι η συνολική αναπτυξιακή πορεία της εταιρείας παραμένει απολύτως ανέπαφη.
Για το 2026 προβλέπει αύξηση των πωλήσεων κατά περίπου 9%, ενώ τα λειτουργικά κέρδη (EBITDA) αναμένεται να ενισχυθούν κατά περίπου 18%, καθώς η οργανική ανάπτυξη θα συνδυαστεί με την πρώτη ουσιαστική συνεισφορά της εξαγοράς της BHA Holdings.
Η συγκεκριμένη εξαγορά αποτελεί, σύμφωνα με την Eurobank Equities, μία στρατηγική κίνηση που ενισχύει σημαντικά το επενδυτικό αφήγημα των Πλαστικών Θράκης. Η BHA προσθέτει περίπου 4%-5% στα EBITDA του ομίλου, ενώ παράλληλα δημιουργεί μια νέα πλατφόρμα ανάπτυξης στις αγορές της Αυστραλίας και της Νέας Ζηλανδίας. Επιπλέον, η συναλλαγή ολοκληρώθηκε σε ιδιαίτερα ελκυστική αποτίμηση, περίπου 5,5 έως 6 φορές EV/EBITDA, στοιχείο που αυξάνει περαιτέρω τη δυνητική δημιουργία αξίας.
Η χρηματιστηριακή εμφανίζεται ιδιαίτερα αισιόδοξη και για τη μεσοπρόθεσμη πορεία του ομίλου. Υπολογίζει ότι έως το 2028 τα EBITDA θα διαμορφωθούν περίπου στα 65 εκατ. ευρώ, καταγράφοντας μέσο ετήσιο ρυθμό ανάπτυξης της τάξης του 10% για την περίοδο 2025-2028.
Σημαντικό στοιχείο της επενδυτικής ιστορίας αποτελεί το γεγονός ότι η ανάπτυξη δεν εξαρτάται πλέον αποκλειστικά από μία ανάκαμψη της ευρωπαϊκής οικοδομικής δραστηριότητας. Αντίθετα, στηρίζεται σε ένα πιο ισορροπημένο μοντέλο, που συνδυάζει καλύτερο μείγμα προϊόντων, αυξημένη λειτουργική αποδοτικότητα, επέκταση σε νέες γεωγραφικές αγορές και στοχευμένες εξαγορές.
Παράλληλα, η Eurobank Equities επισημαίνει ότι η ισχυρή δημιουργία λειτουργικών ταμειακών ροών επιτρέπει στην εταιρεία να συνεχίσει τις επενδύσεις σε νέες παραγωγικές μονάδες, τεχνολογικό εξοπλισμό και αυτοματοποίηση, χωρίς να επιβαρύνεται η χρηματοοικονομική της θέση.
Καθώς ολοκληρώνεται ο έντονος επενδυτικός κύκλος της προηγούμενης διετίας, οι ετήσιες κεφαλαιουχικές δαπάνες αναμένεται να περιοριστούν από περίπου 40 εκατ. ευρώ την περίοδο 2024-2025 σε περίπου 20-25 εκατ. ευρώ τα επόμενα χρόνια. Ως αποτέλεσμα, οι ελεύθερες ταμειακές ροές προς τους μετόχους προβλέπεται να αυξηθούν στα περίπου 32 εκατ. ευρώ έως το 2028, ενώ ο δείκτης καθαρού δανεισμού προς EBITDA εκτιμάται ότι θα υποχωρήσει κάτω από τη μία φορά ήδη από το 2027.
Η εξέλιξη αυτή, σύμφωνα με τη Eurobank Equities, δημιουργεί σημαντικά περιθώρια τόσο για τη διατήρηση μιας γενναιόδωρης μερισματικής πολιτικής όσο και για τη χρηματοδότηση νέων επενδυτικών κινήσεων χωρίς ουσιαστική επιβάρυνση του ισολογισμού.
Με αυτά τα δεδομένα, η χρηματιστηριακή θεωρεί ότι η σημερινή αποτίμηση των Πλαστικών Θράκης δεν αντανακλά πλήρως τη βελτίωση των θεμελιωδών μεγεθών της εταιρείας. Το εύρος εύλογης αξίας των 7,30-8,80 ευρώ ανά μετοχή αποτυπώνει, σύμφωνα με την ανάλυση, τις ισχυρές προοπτικές ανάπτυξης, τη βελτίωση της κερδοφορίας και την ενίσχυση των ελεύθερων ταμειακών ροών, αφήνοντας σημαντικά περιθώρια περαιτέρω ανατίμησης της μετοχής τα επόμενα χρόνια.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.