Στα 5,40 ευρώ αυξάνει την τιμή στόχο της Πειραιώς η Jefferies, ενόψει των αποτελεσμάτων που θα ανακοινώσει η τράπεζα για το δεύτερο τρίμηνο του 2024 στις 31 Ιουλίου 2024. Η απόδοση που αναμένεται θα είναι παρόμοια με αυτήν του πρώτου τριμήνου, εκτιμά.
Ειδικότερα, σύμφωνα με την Jefferies, η Πειραιώς θα ανακοινώσει άλλο ένα σταθερό τρίμηνο και παρόμοιο με τις υποκείμενες επιδόσεις του 1ου τριμήνου, με τις τάσεις να παραμένουν υποστηρικτικές.
Πλέον ενσωματώνει τη νέα αναβάθμιση καθοδήγησης στις προβλέψεις της, σύμφωνα με την οποία τα κέρδη ανά μετοχή (EPS) του 2024 αναβαθμίζεται κατά 4% με μικρότερες αλλαγές στα προηγούμενα έτη (+1-2%). Έτσι, η Jefferies αυξάνει τον στόχο τιμής στα 5,40 ευρώ και επαναλαμβάνει τη σύσταση Αγοράς.
Οι τάσεις του 2ου τριμήνου
Η Jefferies εστιάζει σε ορισμένα σημεία για τα αποτελέσματα που αναμένονται:
• Πιθανόν να είναι ελαφρώς πτωτικό το NII (επιτοκιακά έσοδα). Αναμένει μια ελαφρά πτώση του NII (-1%) αυτό το τρίμηνο.
• Τα έσοδα από τόκους θα πρέπει να επωφεληθούν από υψηλότερα μέσα δανειακά υπόλοιπα καθώς και από την ισχυρότερη συνεισφορά από το χαρτοφυλάκιο τίτλων (σημειώνεται ότι το α’ τρίμηνο η Πειραιώς αύξησε το ποσοστό αυτό μόνο προς το τέλος του τριμήνου και παρουσίασε ελάχιστα οφέλη).
• Το κόστος των καταθέσεων για τόκους θα πρέπει να είναι ελαφρώς υψηλότερο (επιπτώσεις ανατιμολόγησης από παλαιότερες καταθέσεις) με υψηλότερο κόστος χρηματοδότησης από την έκδοση του προνομιούχου ομολόγου ύψους 500 εκατ. ευρώ τον Απρίλιο (κουπόνι 5%). Ως μερική αντιστάθμιση αυτού, η Jefferies βλέπει ένα ελαφρώς χαμηλότερο κόστος από την αντιστάθμιση καταθέσεων λόγω της οριακής πτώσης του EURIBOR κατά τη διάρκεια του τριμήνου (κατά 10 μονάδες βάσης χαμηλότερα κατά μέσο όρο).
• Οι προμήθειες να είναι υψηλότερες. Το 2ο τρίμηνο εμφανίζει εποχικά υψηλότερες προμήθειες (ιδίως προμήθειες πληρωμών) και αναμένεται συνεχή βελτίωση των προμηθειών διαχείρισης περιουσιακών στοιχείων.
• Κόστος – τα υποκείμενα κόστη θα είναι υψηλότερα. Η Jefferies αναμένει ότι τα υποκείμενα έξοδα θα αυξηθούν διαδοχικά στα 199 εκατ. ευρώ.
• Στο μέτωπο των απομειώσεων η Jefferies εκτιμά ένα οργανικό CoR περίπου 80 μ.β. κατά τη διάρκεια του τριμήνου με την Πειραιώς να μειώνει την καθοδήγησή της για το έτος στο 0,7% έναντι 0,8% προηγουμένως. Δεν περιλαμβάνουμε κανένα κόστος εκκαθάρισης NPE αυτό το τρίμηνο.
• Σχετικά με τα κεφάλαια, η Jefferies αναμένει τον CET1 στο 13,9% (αύξηση κατά 30 μονάδες βάσης διαδοχικά) με την παραγωγή οργανικού κεφαλαίου να αντισταθμίζεται εν μέρει από υψηλότερα RWA (το δεύτερο τρίμηνο παρουσιάζει εποχικά ισχυρότερη αύξηση δανείων).
Αλλαγές στις εκτιμήσεις κερδών
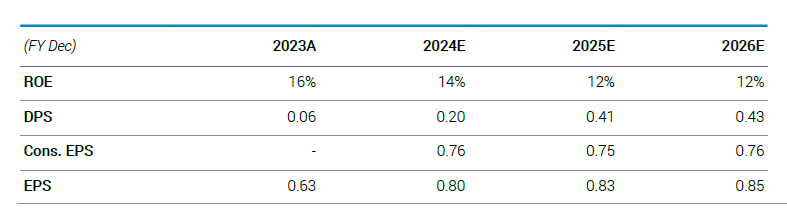
Η Jefferies αύξηση την εκτίμησή της για EPS του 2024 κατά 4% λόγω των ισχυρότερων NII και των προμηθειών. Πραγματοποίησε μικρότερες αναβαθμίσεις του EPS το 2025/2026, λόγω της βελτιωμένης δυναμικής εσόδων.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.