Ισχυρή αύξηση της κερδοφορίας της ΔΕΗ στο εννεάμηνο του 2026 προβλέπει η Optima Bank, εκτιμώντας ότι ο ενεργειακός όμιλος παραμένει σε τροχιά επίτευξης των ετήσιων στόχων του. Η χρηματιστηριακή διατηρεί τη σύσταση Buy και την τιμή-στόχο των 24,60 ευρώ, με το επενδυτικό πρόγραμμα των 24 δισ. ευρώ έως το 2030 και την ανάπτυξη των data centers να βρίσκονται στο επίκεντρο του επενδυτικού ενδιαφέροντος.
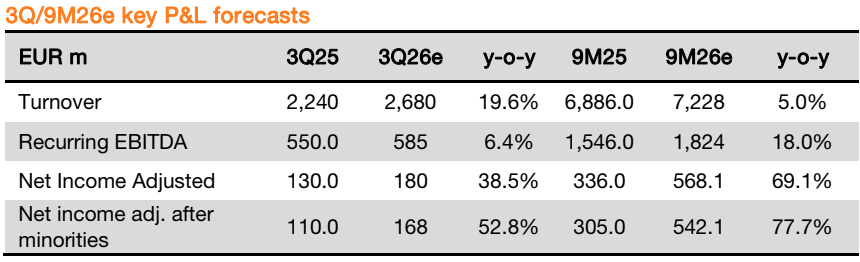
Στην έκθεσή της, με ημερομηνία 12 Νοεμβρίου 2026, η Optima προβλέπει ότι τα καθαρά κέρδη της ΔΕΗ μετά τα δικαιώματα μειοψηφίας θα αυξηθούν κατά 77,7%, φθάνοντας τα 542,1 εκατ. ευρώ, έναντι 305 εκατ. ευρώ την αντίστοιχη περυσινή περίοδο. Τα προσαρμοσμένα καθαρά κέρδη εκτιμώνται στα 568,1 εκατ. ευρώ, αυξημένα κατά 69,1%.
Ο κύκλος εργασιών αναμένεται να διαμορφωθεί στα 7,23 δισ. ευρώ, καταγράφοντας άνοδο 5%, ενώ τα προσαρμοσμένα EBITDA προβλέπεται να ενισχυθούν κατά 18%, στα 1,824 δισ. ευρώ, από 1,546 δισ. ευρώ το εννεάμηνο του 2025.
Η ΔΕΗ θα ανακοινώσει τα αποτελέσματα τρίτου τριμήνου και εννεαμήνου τη Δευτέρα 16 Νοεμβρίου, μετά το κλείσιμο της χρηματιστηριακής συνεδρίασης, με την τηλεδιάσκεψη των αναλυτών να έχει προγραμματιστεί για τις 18:00.
Κέρδη 168 εκατ. ευρώ στο τρίτο τρίμηνο
Για το τρίτο τρίμηνο, η Optima αναμένει αύξηση των εσόδων κατά 19,6%, στα 2,68 δισ. ευρώ, ενώ τα επαναλαμβανόμενα EBITDA εκτιμάται ότι θα φθάσουν τα 585 εκατ. ευρώ, αυξημένα κατά 6,4%. Τα καθαρά κέρδη μετά τα δικαιώματα μειοψηφίας προβλέπεται να ενισχυθούν κατά 52,8%, στα 168 εκατ. ευρώ, με τα προσαρμοσμένα καθαρά κέρδη να διαμορφώνονται στα 180 εκατ. ευρώ.
Η αύξηση των εσόδων αποδίδεται κυρίως στις υψηλότερες τιμές ηλεκτρικής ενέργειας και στην ενισχυμένη ζήτηση, με το μερίδιο της ΔΕΗ στην εγχώρια αγορά λιανικής να παραμένει κοντά στο 51%.
Ωστόσο, η άνοδος των ενεργειακών τιμών επιβαρύνει το λειτουργικό κόστος, με τις συνολικές δαπάνες του ομίλου να εκτιμάται ότι θα αυξηθούν κατά 24%, στα 2,1 δισ. ευρώ. Η μέση χονδρεμπορική τιμή ηλεκτρικής ενέργειας διαμορφώθηκε στα 133,2 ευρώ/MWh, αυξημένη κατά 44,4 ευρώ/MWh σε ετήσια βάση, ενώ τα δικαιώματα εκπομπών CO₂ ανήλθαν περίπου στα 82 ευρώ ανά τόνο.
Σύμφωνα με τη χρηματιστηριακή, οι πιέσεις στην προμήθεια ηλεκτρικής ενέργειας αντισταθμίζονται από την αυξημένη παραγωγή των υδροηλεκτρικών μονάδων και των Ανανεώσιμων Πηγών Ενέργειας, που ενισχύουν τη λειτουργική αποδοτικότητα του ομίλου.
 EBITDA 2,4 δισ. ευρώ και υψηλότερα μερίσματα
 EBITDA 2,4 δισ. ευρώ και υψηλότερα μερίσματα
Η Optima εκτιμά ότι η ΔΕΗ βρίσκεται σε τροχιά επίτευξης του ετήσιου στόχου για EBITDA 2,4 δισ. ευρώ και καθαρά κέρδη μετά τα δικαιώματα μειοψηφίας άνω των 700 εκατ. ευρώ.
Οι προβλέψεις της χρηματιστηριακής τοποθετούν τα προσαρμοσμένα EBITDA στα 2,412 δισ. ευρώ το 2026 και στα 2,664 δισ. ευρώ το 2027, ενώ τα προσαρμοσμένα καθαρά κέρδη εκτιμώνται σε 672,9 εκατ. ευρώ και 750,7 εκατ. ευρώ, αντίστοιχα.
Θετικές είναι και οι εκτιμήσεις για τις διανομές προς τους μετόχους, με το μέρισμα να προβλέπεται στα 0,80 ευρώ ανά μετοχή για το 2026, από 0,60 ευρώ για το 2025, και να αυξάνεται περαιτέρω στα 1,05 ευρώ το 2027. Οι αντίστοιχες εκτιμώμενες μερισματικές αποδόσεις διαμορφώνονται σε 3,7% και 4,8%.
Το επενδυτικό στοίχημα των 24 δισ. ευρώ
Πέρα από τις οικονομικές επιδόσεις, το ενδιαφέρον των αναλυτών επικεντρώνεται στην υλοποίηση του επιχειρηματικού σχεδίου της ΔΕΗ, που προβλέπει επενδύσεις 24 δισ. ευρώ έως το 2030, με έμφαση στις ενεργειακές υποδομές, τις ΑΠΕ και τα data centers.
Η πρόοδος των συγκεκριμένων επενδύσεων αναμένεται να αποτελέσει βασικό παράγοντα για τη μελλοντική αποτίμηση του ομίλου, καθώς δημιουργεί πρόσθετες προοπτικές ανάπτυξης πέρα από τις παραδοσιακές δραστηριότητες ηλεκτροπαραγωγής και προμήθειας.
Η χρηματοδότηση του επενδυτικού προγράμματος αναμένεται να διατηρήσει αυξημένο τον δανεισμό, με τον δείκτη καθαρού δανεισμού προς προσαρμοσμένα EBITDA να εκτιμάται στις 3,5 φορές το 2026 και στις 3,7 φορές το 2027.
Buy με τιμή-στόχο 24,60 ευρώ
Η Optima διατηρεί τη ΔΕΗ στις κορυφαίες επενδυτικές επιλογές της για το 2026, με σύσταση Buy και τιμή-στόχο τα 24,60 ευρώ. Με βάση την τιμή των 23,36 ευρώ, το εκτιμώμενο περιθώριο ανόδου ανέρχεται σε 5,3%.
Η μετοχή έχει ήδη ενισχυθεί κατά 31% από την αρχή του έτους και κατά 45% σε δωδεκάμηνη βάση, γεγονός που έχει περιορίσει τα περιθώρια ανόδου έως την τιμή-στόχο. Ωστόσο, η χρηματιστηριακή εξακολουθεί να αξιολογεί θετικά τις προοπτικές της ΔΕΗ, με βασικούς καταλύτες την αύξηση της λειτουργικής κερδοφορίας, τις υψηλότερες μερισματικές διανομές και την υλοποίηση των νέων επενδύσεων.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.