Η Τράπεζα Πειραιώς αύξησε τα καθαρά κέρδη της το 3ο τρίμηνο κατά 15% σε ετήσια βάση οδηγώντας τα στα 320 εκατ. ευρώ.
Η υπεραπόδοση του 9μήνου 2024 οδηγεί τους ετήσιους στόχους της Τράπεζας Πειραιώς για το 2024 υψηλότερα και θέτει ισχυρές βάσεις για το 2025, τονίζει η τράπεζα στην ανακοίνωση για τα αποτελέσματα γ’ τριμήνου και εννεαμήνου.
Μάλιστα, οι νέες εκτιμήσεις της διοίκησης προβλέπουν διανομή στους μετόχους άνω των €0,35 δισ. από τα κέρδη του 2024, που αντιστοιχούν σε μερισματική απόδοση >8% σε όρους τρέχουσας κεφαλαιοποίησης.

Κύριες εξελίξεις 3ου τριμήνου και 9μήνου 2024
• Ιστορικά υψηλά εξομαλυμένα καθαρά κέρδη στα €932 εκατ. στο εννεάμηνο, τα οποία αντιστοιχούν σε €0,72 κέρδη ανά μετοχή, οδηγώντας σε επικαιροποίηση στόχου για κέρδη ανά μετοχή άνω των €0,90 το 2024. Τα καθαρά κέρδη διαμορφώθηκαν σε €320 εκατ. το 3ο τρίμηνο, ή €0,25 κέρδη ανά μετοχή, αυξημένα 15% ετησίως
• Απόδοση ενσώματων ιδίων κεφαλαίων (RoaTBV) 18% στο εννεάμηνο, οδηγώντας σε επικαιροποίηση στόχου για άνω του 17% το 2024. Τα ενσώματα ίδια κεφάλαια ανά μετοχή ανήλθαν σε €5,69 τον Σεπ.24, αυξημένα κατά 15% ετησίως
• Τα καθαρά έσοδα από τόκους αυξήθηκαν στα €530 εκατ. το 3ο τρίμηνο, από €528 εκατ. το προηγούμενο τρίμηνο, παρά τη μείωση των επιτοκίων τον Ιούνιο 2024, επωφελούμενα από την ισχυρή άνοδο των δανειακών υπολοίπων πελατών
• Τα καθαρά έσοδα από τόκους ανήλθαν σε €1.575 εκατ. στο εννεάμηνο, +7% σε ετήσια βάση, με τον δείκτη καθαρού επιτοκιακού περιθωρίου (ΝΙΜ) να διαμορφώνεται στο 2,7%
• Υψηλότερα της αγοράς καθαρά έσοδα προμηθειών στο 0,8% ως ποσοστό του ενεργητικού στο εννεάμηνο, τα οποία διαμορφώθηκαν στα €480 εκατ., ενισχυμένα κυρίως από τις προμήθειες χρηματοδοτήσεων, τις εργασίες καρτών, τις μεταφορές κεφαλαίων και τη διαχείριση κεφαλαίων πελατών. Τα καθαρά έσοδα προμηθειών διαμορφώθηκαν σε €156 εκατ. το 3ο τρίμηνο
• Τα υπό διαχείριση κεφάλαια πελατών αυξήθηκαν κατά 29% σε ετήσια βάση, στα €11 δισ. τον Σεπτέμβριο 2024, συνέπεια της πρώτης θέσης στις καθαρές πωλήσεις αμοιβαίων κεφαλαίων της περιόδου, καθώς και της διαχείρισης κεφαλαίων θεσμικών επενδυτών και του private banking
• Κορυφαία λειτουργική αποτελεσματικότητα, με δείκτη αποτελεσματικότητας κόστους στο 30% το 3ο τρίμηνο, και επαναλαμβανόμενα λειτουργικά έξοδα στα €206 εκατ., αυξημένα κατά 6% σε ετήσια βάση, εξαιτίας αμοιβών για τη διατήρηση ταλέντου και επενδύσεων στον τομέα της τεχνολογίας. Τα επαναλαμβανόμενα λειτουργικά έξοδα διαμορφώθηκαν στα €598 εκατ. στο εννεάμηνο, σταθερά σε ετήσια βάση, διατηρώντας πειθαρχία κόστους στον οργανισμό
• Το οργανικό κόστος κινδύνου διατηρήθηκε σε χαμηλά επίπεδα, καθώς διαμορφώθηκε στις 54 μονάδες βάσης στο 3ο τρίμηνο και στις 49 μονάδες βάσης στο εννεάμηνο. Εξαιρουμένων των προμηθειών εξυπηρέτησης NPE και των εξόδων συνθετικών τιτλοποιήσεων, το κόστος κινδύνου διαμορφώθηκε στις 33 μονάδες βάσης στο 3ο τρίμηνο και στις 23 μονάδες βάσης στο εννεάμηνο
• Σταθερή ποιότητα ενεργητικού με τον δείκτη NPE στο 3,2%, έναντι 5,5% στην αντίστοιχη περσινή περίοδο, και κάλυψη NPE στο 61%, ενισχυμένη κατά 4 ποσοστιαίες μονάδες ετησίως. Ο στόχος για τον δείκτη NPE του 2024 επικαιροποιήθηκε σε επίπεδο χαμηλότερο του 3%, λόγω της αποτελεσματικής οργανικής διαχείρισης, καθώς και μιας μικρής πώλησης NPE, η οποία βρίσκεται σε προετοιμασία
• Αύξηση χαρτοφυλακίου εξυπηρετούμενων δανείων κατά €1,9 δισ. στο εννεάμηνο, στα €32 δισ., οδηγώντας σε επικαιροποίηση στόχου για €33 δισ. στο τέλος του 2024, το οποίο αντιστοιχεί σε αύξηση 10%. Από τα €2,8 δισ. εκταμιεύσεων στο 3ο τρίμηνο, περίπου €1,3 δισ. διοχετεύθηκαν σε μικρές, μεσαίες επιχειρήσεις και ιδιώτες, και περίπου €1,3 δισ. σε μεγάλες επιχειρήσεις. Η περίμετρος των δανείων Πειραιώς συνδεδεμένων με το Ταμείο Ανάκαμψης και Ανθεκτικότητας διαμορφώνεται σε €1,5 δισ., επιπλέον των €0,5 δισ. που έχουν ήδη εκταμιευθεί
• Ο δείκτης CET1 διαμορφώθηκε στο 14,7%, επιτυγχάνοντας ήδη τον στόχο του 2024. Η πρόβλεψη για διανομή στους μετόχους αυξήθηκε στο 35%, ενώ η επικαιροποιημένη πολιτική διανομής της Πειραιώς ενσωματώνει πρόβλεψη για διανομή 50% το 2025. Ο συνολικός δείκτης κεφαλαίων διαμορφώθηκε στο 19,9%, υπερβαίνοντας κατά περίπου 410 μ.β. την εποπτική σύσταση P2G του 2024. Ο δείκτης MREL διαμορφώθηκε στο 29,1% τον Σεπτέμβριο 2024. Η Πειραιώς έχει επιτύχει την τελική δεσμευτική απαίτηση για τον δείκτη MREL, περισσότερο από ένα έτος πριν την προθεσμία
• Ισχυρό προφίλ ρευστότητας, με δείκτη κάλυψης ρευστότητας 244% και δείκτη δανείων προς καταθέσεις 63%

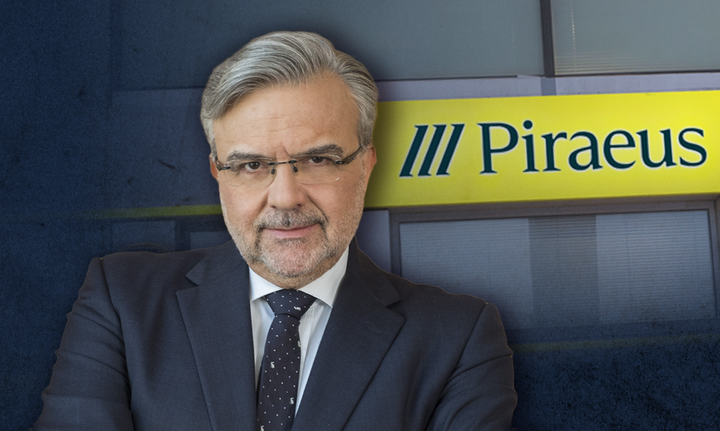
Χρήστος Μεγάλου: Υπέρβαση στόχων σε όλους τους τομείς
«Η επίδοση της Πειραιώς το εννεάμηνο 2024 είναι μια σαφής απόδειξη για την υπέρβαση των στόχων μας σε όλους τους τομείς», επισημαίνει ο CEO.
«Κατά το εννεάμηνο 2024, η Πειραιώς παρουσίασε ιστορικό υψηλό οικονομικών αποτελεσμάτων, παράγοντας €0,72 κέρδη ανά μετοχή, με ετήσια άνοδο 31%, και 18% απόδοση ενσώματων ιδίων κεφαλαίων, από 15% την αντίστοιχη περσινή περίοδο. Η Πειραιώς πέτυχε διατηρήσιμη κερδοφορία και ενίσχυση των κεφαλαίων της, μέσω διαφοροποιημένων πηγών εσόδων και πειθαρχίας κόστους, διατηρώντας παράλληλα συνετή διαχείριση του πιστωτικού κινδύνου.
Τα έσοδά μας ενισχύθηκαν σημαντικά, οδηγούμενα από την αύξηση των δραστηριοτήτων μας. Το καθαρό επιτοκιακό περιθώριο διαμορφώθηκε στο 2,7% στο εννεάμηνο, και τα καθαρά έσοδα από προμήθειες ως προς το ενεργητικό στο 0,8%, κορυφαία επίδοση για την Ελλάδα. Τα καθαρά έσοδα από τόκους ήταν υψηλότερα στο 3ο τρίμηνο, καθώς η ισχυρή δανειακή ανάπτυξη αντιστάθμισε τη μείωση επιτοκίων τον Ιούνιο 2024, ενώ τα καθαρά έσοδα από προμήθειες αυξήθηκαν με τριπλάσιο ρυθμό έναντι των καθαρών εσόδων από τόκους, αντανακλώντας τις προσπάθειές μας για διαφοροποίηση εσόδων. Το χαρτοφυλάκιο ενήμερων δανείων διαμορφώθηκε στα €32 δισ., με άνοδο 9% ετησίως και +€2 δισ. στο εννεάμηνο, υπερβαίνοντας τον ετήσιο στόχο των €31,5 δισ. Από τα €2,8 δισ. εκταμιεύσεων δανείων το τρίτο τρίμηνο, τα €1,3 δισ. διοχετεύθηκαν σε μικρές, μεσαίες επιχειρήσεις και ιδιώτες.
Τα υπό διαχείριση κεφάλαια πελατών αυξήθηκαν στα €11 δισ. τον Σεπτέμβριο, οδηγούμενα από τις ισχυρές καθαρές πωλήσεις αμοιβαίων κεφαλαίων, στις οποίες η Πειραιώς κατέχει την ηγετική θέση στην Ελλάδα το εννεάμηνο 2024. Η εστιασμένη προσέγγιση στη λειτουργική αποτελεσματικότητα διατήρησε τον δείκτη δαπανών προς βασικά έσοδα στο 29% το εννεάμηνο, παραμένοντας μεταξύ των καλύτερων στην ευρωπαϊκή τραπεζική αγορά, ενώ το κόστος κινδύνου σταθεροποιήθηκε σε χαμηλά επίπεδα, στις 23 μονάδες βάσης, ή 49 μονάδες βάσης συμπεριλαμβανομένων των προμηθειών εξυπηρέτησης NPE και των εξόδων συνθετικών τιτλοποιήσεων, αποτέλεσμα της επιτυχούς διαχείρισης των εισροών νέων NPE. Ο δείκτης NPE βελτιώθηκε περαιτέρω στο 3,2% και η κάλυψη των NPE από προβλέψεις υπερέβη το 60%.
Ο δείκτης CET1 ενισχύθηκε στο 14,7%, αυξημένος κατά μιάμιση ποσοστιαία μονάδα από την αρχή του έτους, ξεπερνώντας τον ετήσιο στόχο. Επιπλέον, μετά την επιτυχημένη τιμολόγηση του νέου ομολόγου μειωμένης εξασφάλισης Tier 2 τον Σεπτέμβριο 2024, ο δείκτης MREL διαμορφώθηκε στο 29,1%, με την Πειραιώς να πληροί την τελική δεσμευτική απαίτηση για τον δείκτη MREL, περισσότερο από ένα έτος πριν την καταληκτική ημερομηνία. Βασιζόμενη στις επιδόσεις του 2024 και τη μέχρι τώρα δυναμική, η Πειραιώς αναβαθμίζει σήμερα τους στόχους της για το 2024. Τα βασικά σημεία περιλαμβάνουν ενίσχυση κερδοφορίας, με εξομαλυμένη απόδοση ενσώματων ιδίων κεφαλαίων άνω του 17%, εξομαλυμένα κέρδη ανά μετοχή πλέον των €0,90, περαιτέρω αύξηση του δείκτη CET1 σε περίπου 15%, άνοδο των ενήμερων δανείων στα €33 δισ. και δείκτη μη εξυπηρετούμενων ανοιγμάτων χαμηλότερα του 3%.
Επίσης, στοχεύουμε πλέον σε ποσοστό διανομής κερδών 35% από τα κέρδη του 2024, υπό την αίρεση εκπλήρωσης των απαραίτητων προϋποθέσεων, ενώ το ποσοστό διανομής 50% για το επόμενο έτος έχει επικυρωθεί στην επικαιροποιημένη πολιτική διανομής. Συνεχίζουμε να ανεβάζουμε τον πήχη των επιδιώξεών μας και να είμαστε προσηλωμένοι στη δημιουργία αξίας προς όφελος των μετόχων μας, προσφέροντας παράλληλα συνεχή στήριξη προς τους πελάτες μας και ευρύτερα στην ελληνική οικονομία και κοινωνία.»
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.