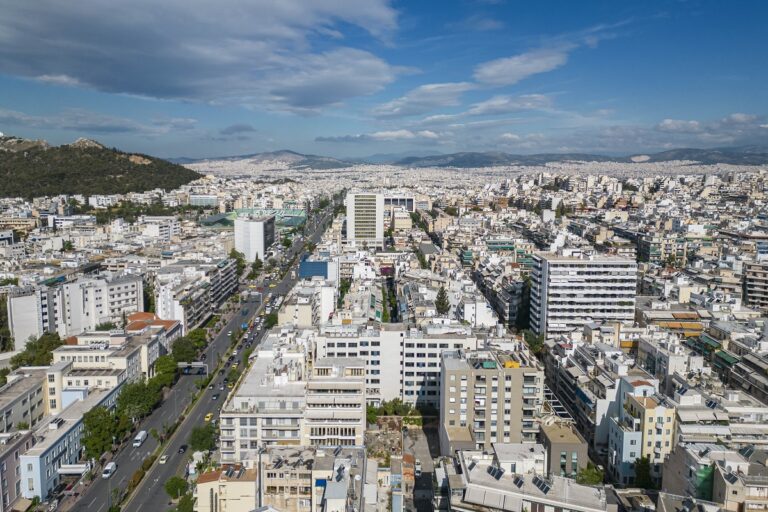
Η γρήγορη αύξηση των τιμών των κατοικιών στην Ελλάδα τα τελευταία χρόνια έχει οδηγήσει στο ερώτημα για το αν πρόκειται για μία φυσιολογική εξέλιξη ή μία ανισορροπία που εγκυμονεί κινδύνους για τη χρηματοπιστωτική σταθερότητα.
Στο ερώτημα αυτό έδωσαν πρόσφατα διαφορετικές απαντήσεις το Ευρωπαϊκό Συμβούλιο Συστημικού Κινδύνου (European Systemic Risk Board) και το Διεθνές Νομισματικό Ταμείο.
Το πρώτο, το οποίο συστάθηκε το 2010 για να συμβάλει στην αποτροπή συστημικών κινδύνων για τη χρηματοπιστωτική σταθερότητα στην ΕΕ, δημοσίευσε την 1η Φεβρουαρίου μία επικαιροποιημένη έκθεσή του για τις ευπάθειες του στεγαστικού τομέα στις χώρες-μέλη του Ευρωπαϊκού Οικονομικού Χώρου. Το ESRB διαπίστωσε ότι παρά τις μεγάλες αυξήσεις των τιμών στην Ελλάδα, οι οποίες έτρεχαν με ρυθμό 14% στο β’ τρίμηνο του 2023, αυτές παρέμεναν «υποτιμημένες».
Σημείωσε ειδικότερα ότι είχε προηγηθεί των αυξήσεων μία μακρά περίοδος μείωσης των τιμών τους και κατέληξε στο συμπέρασμα ότι η Ελλάδα είναι μία από τις λίγες χώρες στην Ευρώπη που «συνεχίζει να θεωρείται ότι έχει χαμηλό κίνδυνο» αναφορικά με τον αντίκτυπο του στεγαστικού τομέα στη χρηματοπιστωτική σταθερότητα.
Στη διασφάλιση της χρηματοπιστωτικής σταθερότητας συμβάλλει, σύμφωνα με το ESRB, ότι το ανεξόφλητο υπόλοιπο και τα νέα στεγαστικά δάνεια συνέχισαν να μειώνονται. «Σύμφωνα με την έρευνα τραπεζικών δανείων της Ευρωπαϊκής Κεντρικής Τράπεζας, η ζήτηση δανείων από τα νοικοκυριά μειώθηκε τα τελευταία τρίμηνα λόγω των υψηλότερων επιτοκίων, της χαμηλότερης καταναλωτικής εμπιστοσύνης και της επιδείνωσης των προοπτικών για τη στεγαστική αγορά», σημειώνεται στην έκθεση.
Το ESRB θεωρεί επίσης ότι τα κριτήρια των ελληνικών τραπεζών για τη χορήγηση στεγαστικών δανείων είναι συνετά. Ειδικότερα σημειώνει ότι είναι σχετικά περιορισμένο το ποσοστό των δανείων που διατρέχουν κίνδυνο, με βάση το ύψος τους σε σχέση με την τιμή του ακινήτου (loan to value, LTV) ή το ύψος της δόσης σε σχέση με το εισόδημα των δανειοληπτών (debt servicing – to – income, DSTI).
Συνοψίζοντας, το ESRB εκτιμά ότι τα μέτρα για τη χρηματοπιστωτική σταθερότητα που εφαρμόζονται στην Ελλάδα είναι κατάλληλα και επαρκή, αλλά σημειώνει ότι «οι Αρχές πρέπει να συνεχίσουν να παρακολουθούν τις ευαλωτότητες και να εξετάσουν την επιβολή περιορισμών στα δάνεια (borrower based measures) ως προληπτικά μέτρα για τη διατήρηση υγιών κανόνων δανεισμού». Σημειώνει ακόμη ότι έχει δημιουργηθεί το νομικό πλαίσιο, με το οποίο η Τράπεζα της Ελλάδος μπορεί να θεσπίσει τέτοια μέτρα ως υποχρεωτικά.
Τι λέει το ΔΝΤ
Από την άλλη πλευρά, στην ετήσια έκθεσή του για την ελληνική οικονομία, που δημοσίευσε στις 24 Ιανουαρίου, το ΔΝΤ έκανε λόγο για την εμφάνιση των πρώτων ανισορροπιών στην αγορά ακινήτων και ανέφερε ότι η Τράπεζα της Ελλάδος έχει εντοπίσει την ταχεία αύξηση στις τιμές των ακινήτων ως έναν σημαντικό, αλλά σε αρχική φάση ακόμη, συστημικό κίνδυνο.
Μετά το χαμηλό επίπεδο που υποχώρησαν το 2017, οι τιμές των κατοικιών αυξήθηκαν πάνω από 50% σε ονομαστικούς όρους και κατά 35% σε πραγματικούς, «ενώ δεν διαφαίνεται ακόμη κάποια επιβράδυνση των αυξήσεων λόγω της ισχυρής απασχόλησης, της αύξησης του πραγματικού διαθέσιμου εισοδήματος και της ζήτησης από ξένους, μεταξύ άλλων στο πλαίσιο του προγράμματος ‘Χρυσή Βίζα’», αναφέρεται στην έκθεση.
Σε αντίθεση με το ESRB, το ΔΝΤ εκτίμησε ότι οι τιμές των κατοικιών ήταν υπερτιμημένες το 2023, χρησιμοποιώντας για την αξιολόγησή τους δύο δείκτες: πρώτον, τον λόγο των τιμών προς τα εισοδήματα, ο οποίος, όπως σημείωσε, ήταν υψηλότερος κατά 6% από τον μακροπρόθεσμο μέσο όρο, και, δεύτερον, το λόγο των τιμών προς τα ενοίκια, ο οποίος ήταν υψηλότερος κατά 29%, αντίστοιχα.
Αν και το ΔΝΤ σημειώνει ότι το χρέος των ελληνικών νοικοκυρών μειώθηκε μετά τη μεγάλη κρίση της περασμένης δεκαετίας και είναι πολύ χαμηλότερο σε σχέση με άλλες χώρες της ΕΕ, αναφέρει ότι υπάρχουν κάποια σημεία που χρειάζονται στενή παρακολούθηση. Η αύξηση των στεγαστικών δανείων στα νοικοκυριά εξακολουθεί να είναι υποτονική, αλλά το κόστος εξυπηρέτησής τους παραμένει από τα υψηλότερα στην ΕΕ, όπως προκύπτει από το κόστος στέγασης σε σχέση με το διαθέσιμο εισόδημα και το ύψος της δόσης του δανείου σε σχέση με το εισόδημα.
Αναφέρει, επίσης, ότι παρατηρείται ήδη μία αύξηση στο ύψος της δόσης σε σχέση με το εισόδημα (DSTI) και ότι στην Ελλάδα καταγράφεται το υψηλότερο επίπεδο στον λόγο του ύψους του δανείου σε σχέση με την αξία του ακινήτου (LTV), το οποίο υπερβαίνει το 80%, χωρίς πάντως να προκύπτει κάποια ιδιαίτερη ανησυχία από τον λόγο αυτό. Επίσης, σημειώνει ότι η έκθεση των ελληνικών τραπεζών στην αγορά ακινήτων είναι χαμηλότερη από τον μέσο όρο της ΕΕ και σε σχέση με τα επίπεδα πριν τη χρηματοπιστωτική κρίση.
Το Ταμείο θεωρεί ότι η λήψη υποχρεωτικών μέτρων από την ΤτΕ για τον περιορισμό των στεγαστικών δανείων, με βάση τους παραπάνω δείκτες, θα βοηθούσε στην ανθεκτικότητα των δανειοληπτών και τη μείωση της πιθανότητας μη εξυπηρέτησης του δανείου τους.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.