Στην εισήγησή της η Επιτροπή Ανταγωνισμού, έκρινε ότι η συγχώνευση των δύο εταιρειών δεν δύναται να περιορίσει σημαντικά τη λειτουργία του ανταγωνισμού στις σχετικές αγορές παροχής υπηρεσιών θαλάσσιας μεταφοράς.
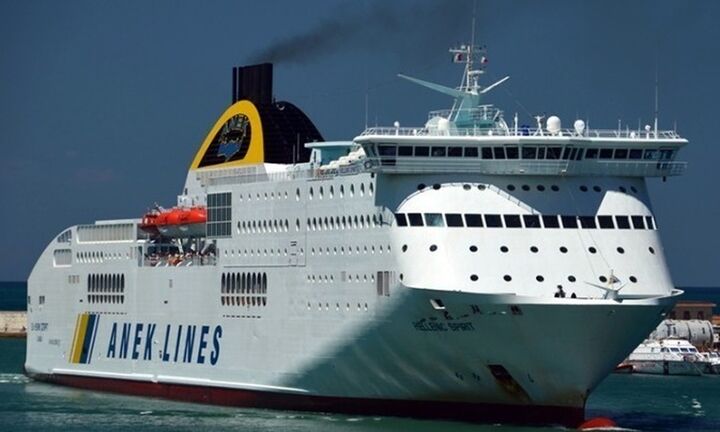
Νέες εξελίξεις αναμένονται το επόμενο διάστημα στην υπόθεση της απορρόφησης της ΑNEK από την Attica Group, ενόψει και της συνεδρίασης της Επιτροπής Ανταγωνισμού για το θέμα αυτό την Τετάρτη 12 Ιουλίου.
Εισήγηση της Επιτροπής Ανταγωνισμού που δεν είναι δεσμευτική-(σσ αναφέρει θα συνεκτιμηθούν όλα τα δεδομένα της αποδεικτικής διαδικασίας στη συγκεκριμένη συνεδρίαση αλλά θα ακουστούν και οι απόψεις των εμπλεκόμενων μερών)- δίνει αρχικά το «πράσινο φως» για να προχωρήσει η συγχώνευση διά της απορρόφησης της ναυτιλιακής εταιρείας ΑΝΕΚ από την Attica Group.
Στέλεχος της Seajets συμφερόντων Μάριου Ηλιόπουλου σε ερώτηση για το εάν θα υπάρξει βελτιωμένη πρόταση από τις τρεις εταιρείες-μέλη της για την εξαγορά μετοχών της κρητικής εταιρείας, ανέφερε ότι «έως σήμερα δεν υπάρχει καμία απόφαση προκειμένου να αγοραστούν μετοχές της ΑΝΕΚ στο ταμπλό του χρηματιστηρίου».
Προσέθεσε, επίσης, ότι η Seajeats αναμένει μία γενικότερη ολοκληρωμένη συμφωνία για το θέμα και ότι δεν πρόκειται να υπάρξει περαιτέρω σχολιασμός των εξελίξεων ενόψει και της συνεδρίασης της Eπιτροπής Aνταγωνισμού όπου θα τεθούν επί τάπητος οι θέσεις των ενδιαφερόμενων μερών.
Σημειώνεται ότι στην εισήγησή της η Επιτροπή Ανταγωνισμού, έκρινε ότι η συγχώνευση των δύο εταιρειών δεν δύναται να περιορίσει σημαντικά τη λειτουργία του ανταγωνισμού στις σχετικές αγορές παροχής υπηρεσιών θαλάσσιας μεταφοράς.
Αναφέρει εξάλλου ότι η συγχώνευση των δύο εταιρειών μπορεί να συμβιβάζεται με την κοινή αγορά, αν μία από τις συμμετέχουσες επιχειρήσεις είναι προβληματική, ενώ θέτει μάλιστα τρεις προϋποθέσεις:
* Η φερόμενη ως προβληματική επιχείρηση να αναγκαστεί στο εγγύς μέλλον να αποχωρήσει από την αγορά λόγω των οικονομικών δυσχερειών που αντιμετωπίζει αν δεν εξαγοραστεί από άλλη επιχείρηση.
* Δεν υπάρχει άλλη εναλλακτική δυνατότητα εξαγοράς, λιγότερο επιβλαβής για τον ανταγωνισμό, εκτός από την κοινοποιηθείσα συγκέντρωση.
* Αν δεν πραγματοποιηθεί συγκέντρωση, η προβληματική επιχείρηση θα παύσει αναπόφευκτα να ασκεί τις δραστηριότητές της στην αγορά.
Πρόσφατα η ΑΝΕΚ με ανακοίνωσή της στο χρηματιστήριο τόνιζε ότι αναφορικά με την από 14/06/2023 πρόταση που υποβλήθηκε από τις εταιρείες ΣΙ ΤΖΕΤΣ ΝΑΥΤΙΚΗ ΕΤΑΙΡΕΙΑ, ΚΙΑΡΑ ΝΑΥΤΙΚΗ ΕΤΑΙΡΕΙΑ και GOLDENSTEP SHIPPING LIMITED προς τους Δανειστές και Μετόχους της Εταιρείας εκπροσωπούντες ποσοστό 57 % του μετοχικού κεφαλαίου, με θέμα την πρόταση εξαγοράς μετοχών και δανεισμού της ΑΝΕΚ, η Τράπεζα Πειραιώς, υπό της ιδιότητά της ως εκπρόσωπος των Ομολογιούχων Δανειστών, απέρριψε τη σχετική πρόταση κρίνοντας ότι σε όρους ανακτώμενης αξίας είναι υποδεέστερη από την υπό υλοποίηση συμφωνία μεταξύ Attica Group και ΑΝΕΚ, ενώ εμφανίζει σημαντικά μεγαλύτερο κίνδυνο ολοκλήρωσης (execution risk), που δεν αποτελεί βιώσιμη εναλλακτική λύση.
Στην επιστολή τονιζόταν τα εξής: «Μολονότι ξενίζει ο χρονισμός της πρότασης των εταιρειών σας, καθώς η εν εξελίξει συγχώνευση της ΑΝΕΚ με την Attica Group είναι δημοσίως γνωστή ήδη από το Σεπτέμβριο 2022, μελετήσαμε διεξοδικά τα επιμέρους στοιχεία και όρους ισχύος της πρότασής σας για την εξαγορά του δανεισμού και ορισμένων μετοχών της εταιρείας ΑΝΕΚ, καθώς και τις πληροφορίες που θέσατε υπ’ όψιν μας. Η εξέταση της πρότασής σας έγινε υπό το πρίσμα των εν ισχύι πιστωτικών και συναλλακτικών πολιτικών και διαδικασιών καθενός από τους δανειστές – αποδέκτες της πρότασής σας. Στη βάση αυτή – και σύμφωνα με σχετική ανάλυση του συμβούλου μας – κρίθηκε ότι η υποβληθείσα πρότασή σας είναι, σε όρους ανακτώμενης αξίας, υποδεέστερη από την υπό υλοποίηση συμφωνία μεταξύ Attica Group και ΑΝΕΚ και παράλληλα εμφανίζει σημαντικά μεγαλύτερο κίνδυνο ολοκλήρωσης (execution risk), οπότε δεν αποτελεί βιώσιμη εναλλακτική λύση στην υπόθεση της ΑΝΕΚ. Ενδεικτικά αναφερόμαστε στην αβεβαιότητα της χρηματοδότησης του προτεινόμενου τιμήματος, καθώς και στην προϋπόθεση διενέργειας due diligence, διαδικασία η οποία έχει ήδη ολοκληρωθεί για την πρόταση της Attica Group. Σημειώνουμε περαιτέρω, πως η πρότασή σας δεν λαμβάνει υπ’ όψιν τις σημαντικές ταμειακές ανάγκες της ΑΝΕΚ προς τρίτους πιστωτές, ούτε περιλαμβάνει σχεδιασμό για την ομαλή μετάβαση και απρόσκοπτη λειτουργία της εταιρείας λόγω δυνητικής λήξης της κοινοπραξίας ΑΝΕΚ – Superfast (operational risk). Ως εκ τούτου, η πρότασή σας δεν πληροί τα απαραίτητα κριτήρια για να αποτελέσει αναλήψιμο πιστωτικό και επιχειρηματικό κίνδυνο και δεν μπορεί να γίνει αποδεκτή».
Η πρόταση της Seajets
Η πρόταση εξαγοράς της ΑΝΕΚ από τις τρεις εταιρείες-μέλη της Seajets, συμφερόντων του Μάριου Ηλιόπουλου προς τις δανείστριες της κρητικής εταιρείας και τους Μετόχους της που εκπροσωπούν το 57,70 % του συνολικού μετοχικού κεφαλαίου, περιελάμβανε τα εξής:
*’Αμεση καταβολή ποσού 82.000.000 ευρώ για τη απόκτηση του συνόλου των δανειακών υποχρεώσεων της ΑΝΕΚ με παροχή εξασφαλίσεων.
*Εξαγορά του συνόλου των μετοχών των βασικών μετόχων έναντι της τιμής των 0,2220 ευρώ ανά μετοχή.
*Εξασφάλιση δανεισμού από την Τράπεζα Πειραιώς υπό την προϋπόθεση διενέργειας ελέγχου Due Diligence της Εταιρείας.
Η πρόταση εξαγοράς έρχεται δέκα μήνες μετά τη συμφωνία των πιστωτών της ΑΝΕΚ και της Attica Group για διάσωση της κλυδωνιζόμενης οικονομικά κρητικής ακτοπλοϊκής εταιρείας μέσω της απορρόφησής της από την Attica Group.
Η απορρόφηση της κρητικής εταιρείας έγινε έπειτα από συμφωνία της Attica Group με τους πιστωτές και τους μετόχους της.