Η Capital Economics εντοπίζει αρκετούς λόγους για τους οποίους οι βραχυπρόθεσμες προοπτικές ανάπτυξης της Ελλάδας είναι καλύτερες από τον μέσο όρο της Ευρωζώνης
Το ελληνικό χρέος θα συνεχίσει να μειώνεται με αρκετά γρήγορους ρυθμούς τα επόμενα χρόνια, προβλέπει η Capital Economics, εκτιμώντας ότι μπορεί να φτάσει ακόμα και στο 135% του ΑΕΠ έως το 2028. Σύμφωνα με τον επικεφαλής οικονομολόγο του οίκου αναλύσεων για την Ευρώπη, Andrew Kenningham, η Ελλάδα αποτελεί μια ειδική περίπτωση σε μία περίοδο δημοσιονομικών ανησυχιών στην Ευρωζώνη, κυρίως γιατί εμφανίζει καλύτερες προοπτικές ανάπτυξης. Η Capital Economics περιμένει ανάπτυξη 2-2,5% ετησίως το 2024-2025 και περίπου 1% ετησίως τα επόμενα χρόνια.
«Η σταθερή ανάπτυξη, τα μεγάλα πρωτογενή πλεονάσματα και τα χαμηλά έξοδα για τόκους αναμένεται να διατηρήσουν τον δείκτη χρέους σε μία καθοδική τάση για αρκετά ακόμα χρόνια», αναφέρει η ανάλυση.
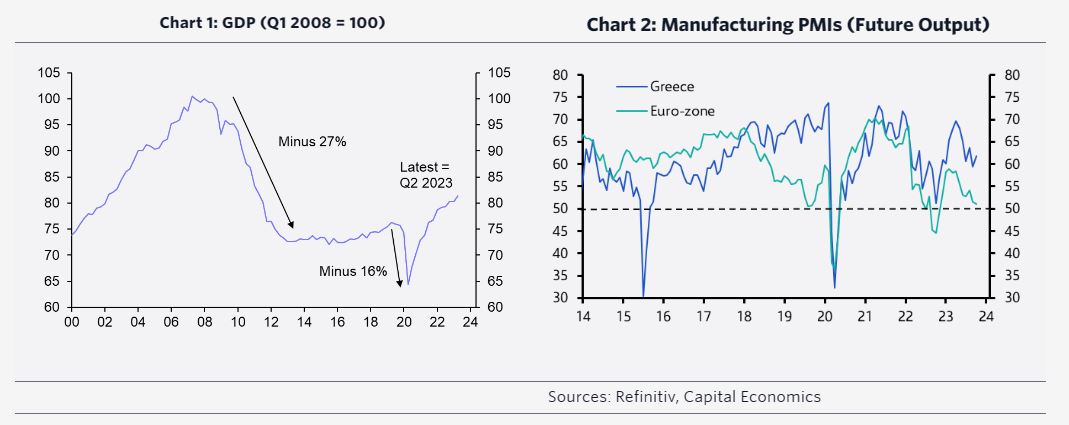
Άλλωστε, η Capital Economics εντοπίζει αρκετούς λόγους για τους οποίους οι βραχυπρόθεσμες προοπτικές ανάπτυξης της Ελλάδας είναι καλύτερες από τον μέσο όρο της Ευρωζώνης. Πρώτον, υπάρχουν ακόμα περιθώρια για ανάκτηση του χαμένου εδάφους μετά την κρίση χρέους, καθώς το ελληνικό ΑΕΠ είναι σχεδόν 20% μικρότερο από ό,τι ήταν το 2008. Επιπλέον, οι επιχειρηματικές έρευνες δείχνουν ότι η ανάπτυξη θα είναι υψηλότερη από τον μέσο όρο της Ευρωζώνης τους επόμενους 12 μήνες. Και ο ιδιωτικός τομέας στην Ελλάδα είναι λιγότερο εκτεθειμένος στη σύσφιγξη της νομισματικής πολιτικής σε σχέση με πολλές άλλες οικονομίες, καθώς τα δάνειά του ανέρχονται στο 113% του ΑΕΠ, την ώρα που στη Γερμανία και την Ισπανία φτάνουν στο 180% και στη Γαλλία στο 280%.
Την ίδια στιγμή, το μέσο επιτόκιο του ελληνικού δημοσίου χρέους είναι βέβαιο ότι θα παραμείνει αρκετά χαμηλό για καιρό. Οι δαπάνες της Ελλάδας για τόκους αντιστοιχούσαν στο 1,4% του χρέους πέρυσι, όταν ο μέσος όρος της Ευρωζώνης ανέρχεται στο 1,9%, της Ισπανίας στο 2,2% και της Ιταλίας στο 3%. Καθώς μεγάλο μέρος του χρέους βρίσκεται στα χέρια των πιστωτών του ιδιωτικού τομέα, η μέση ωρίμανσή του είναι σχεδόν 20 χρόνια, επομένως οι αυξήσεις επιτοκίων επηρεάζουν με πολύ αργούς ρυθμούς τις επιτοκιακές δαπάνες.
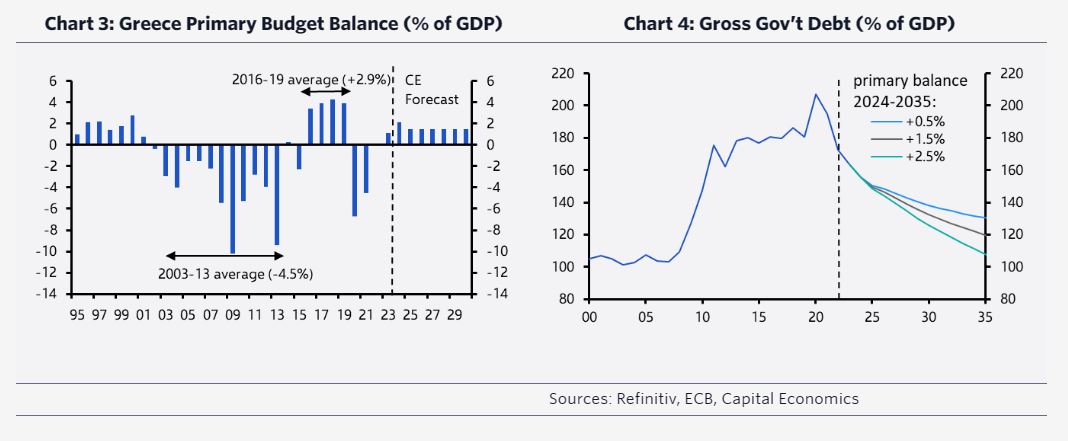
Επιπλέον, η Ελλάδα αναμένεται να εμφανίσει σημαντικά πρωτογενή πλεονάσματα τουλάχιστον για τα επόμενα χρόνια, σημειώνει η Capital Economics, καθώς η κυβέρνηση εμφανίζεται αποφασισμένη να τηρήσει τους δημοσιονομικούς κανόνες της Ε.Ε. «Η κυβέρνηση της Νέας Δημοκρατίας, υπό τον πρωθυπουργό Μητσοτάκη, επανεκλέχθηκε φέτος με αυτοδυναμία και φαίνεται ότι θα παραμείνει στην εξουσία τουλάχιστον έως το 2027. Έχει ένα ιστορικό αρκετά περιοριστικής δημοσιονομικής πολιτικής», αναφέρει ο Kenningham.
Στο πλαίσιο αυτό, η Capital Economics εκτιμά ότι η μείωση του ελληνικού χρέους θα είναι μεγαλύτερη από ό,τι περιμένει το ΔΝΤ (οι προβλέψεις του Ταμείου τοποθετούν το χρέος στο 145% του ΑΕΠ έως το 2028).
Με βάση τις εκτιμήσεις του οίκου, εάν η Ελλάδα εμφανίσει πρωτογενές πλεόνασμα στο 1,5% του ΑΕΠ κατά τα επόμενα πέντε χρόνια, το χρέος θα πέσει κάτω από το 140% του ΑΕΠ έως το 2028. Το σενάριο αυτό χαρακτηρίζεται αρκετά εφικτό.
Εάν η Ελλάδα μπορέσει να επιτύχει πρωτογενές πλεόνασμα 2,5% ετησίως, το χρέος θα πέσει στο 135%. Όπως σημειώνει η Capital Economics, ένα τέτοιο πλεόνασμα μπορεί να μοιάζει ανέφικτο, με δεδομένες και τις δυσμενείς τάσεις του δημογραφικού, όμως είναι μικρότερο από αυτό που καταγράφηκε, κατά μέσο όρο, την 4ετία πριν από την πανδημία.
Βέβαια, η Capital Economics τονίζει πως η Ελλάδα δεν έχει διαφύγει τον κίνδυνο για πάντα. Η χώρα δεν έχει καλό ιστορικό εξυπηρέτησης χρέους, ενώ το χρέος της θα παραμείνει υψηλό ακόμα και στο θετικό σενάριο. Επιπλέον, τα μεγέθη του χρέους θα γίνονται λιγότερο ευνοϊκά σταδιακά, καθώς το επίσημο χρέος θα αποσύρεται και θα αντικαθίσταται από δανεισμό μέσω των αγορών. «Παρόλα αυτά, αυτές οι δυσκολίες θα εμφανιστούν πολύ αργά και εν τω μεταξύ, ο προοπτικές θα συνεχίσουν να φαίνονται σχετικά αισιόδοξες», καταλήγει ο Kenningham.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.