Σε δημόσια διαβούλευση τέθηκε το νέο νομοσχέδιο του Υπουργείου Ανάπτυξης, το οποίο ενσωματώνει κοινοτικές οδηγίες και φιλοδοξεί να φέρει μια σειρά από δομικές ανατροπές στην αγορά, θεσπίζοντας ένα «δίχτυ ασφαλείας» για τους δανειολήπτες. Από τη διαφάνεια στις τραπεζικές συμβάσεις και το δικαίωμα στην ανθρώπινη εξυπηρέτηση, μέχρι το «δικαίωμα στη λήθη» για επιζώντες από καρκίνο και την καταπολέμηση του greenwashing, το πολυνομοσχέδιο περιλαμβάνει διατάξεις με αναμφισβήτητο κοινωνικό πρόσημο.
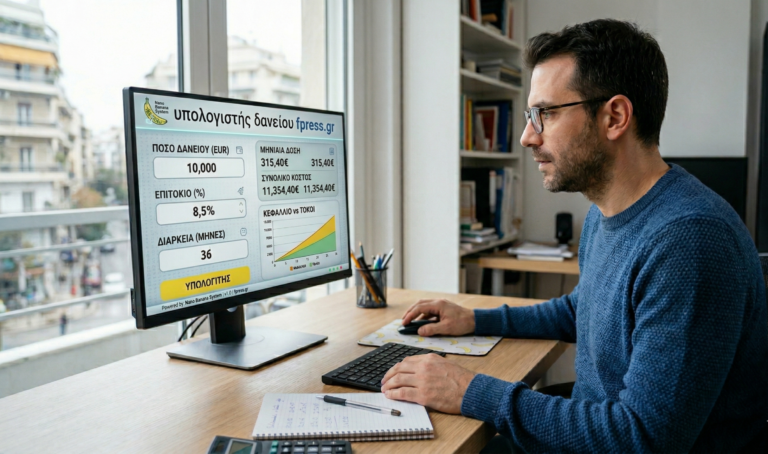
Ωστόσο, πίσω από τους πανηγυρικούς τίτλους για τη θεσμοθέτηση «κόφτη» στη συνολική επιβάρυνση των καταναλωτικών δανείων, η αμείλικτη πραγματικότητα των αριθμών αποδεικνύει ότι η συγκεκριμένη παρέμβαση στερείται ουσιαστικού αντικτύπου για τη συντριπτική πλειονότητα των καταναλωτών. Μια απλή δοκιμή στο ειδικό χρηματοοικονομικό εργαλείο υπολογισμού του fpress.gr αρκεί για να αποκαλύψει ότι το πολυδιαφημισμένο πλαφόν είναι διαμορφωμένο σε τόσο υψηλά επίπεδα, ώστε πρακτικά να μην προσφέρει καμία απολύτως προστασία υπό τις παρούσες συνθήκες της αγοράς. Πότε έχει νόημα το πλαφόν έτσι όπως μπαίνει; Πρακτικά μόνο για όσους εκταμιεύουν ένα καταναλωτικό δάνειο και ορίζουν περίοδο αποπληρωμής άνω των 10-11 ετών. Τότε και μόνο τότε μπορεί να ενεργοποιηθεί ο κόφτης.
Τι προβλέπει ο νέος «κόφτης» του Υπουργείου
Η προωθούμενη ρύθμιση εισάγει ανώτατα όρια στο τελικό ποσό αποπληρωμής (με εξαίρεση τις πιστωτικές κάρτες), ορίζοντας ότι η συνολική επιβάρυνση δεν μπορεί να υπερβαίνει το αρχικό κεφάλαιο πάνω από:
60% για δάνεια διάρκειας έως 4 ετών.
70% για δάνεια από 4 έως 8 έτη.
75% για δάνεια άνω των 8 ετών.
Η ακτινογραφία της αγοράς: Γιατί το πλαφόν είναι «δώρο άδωρο»
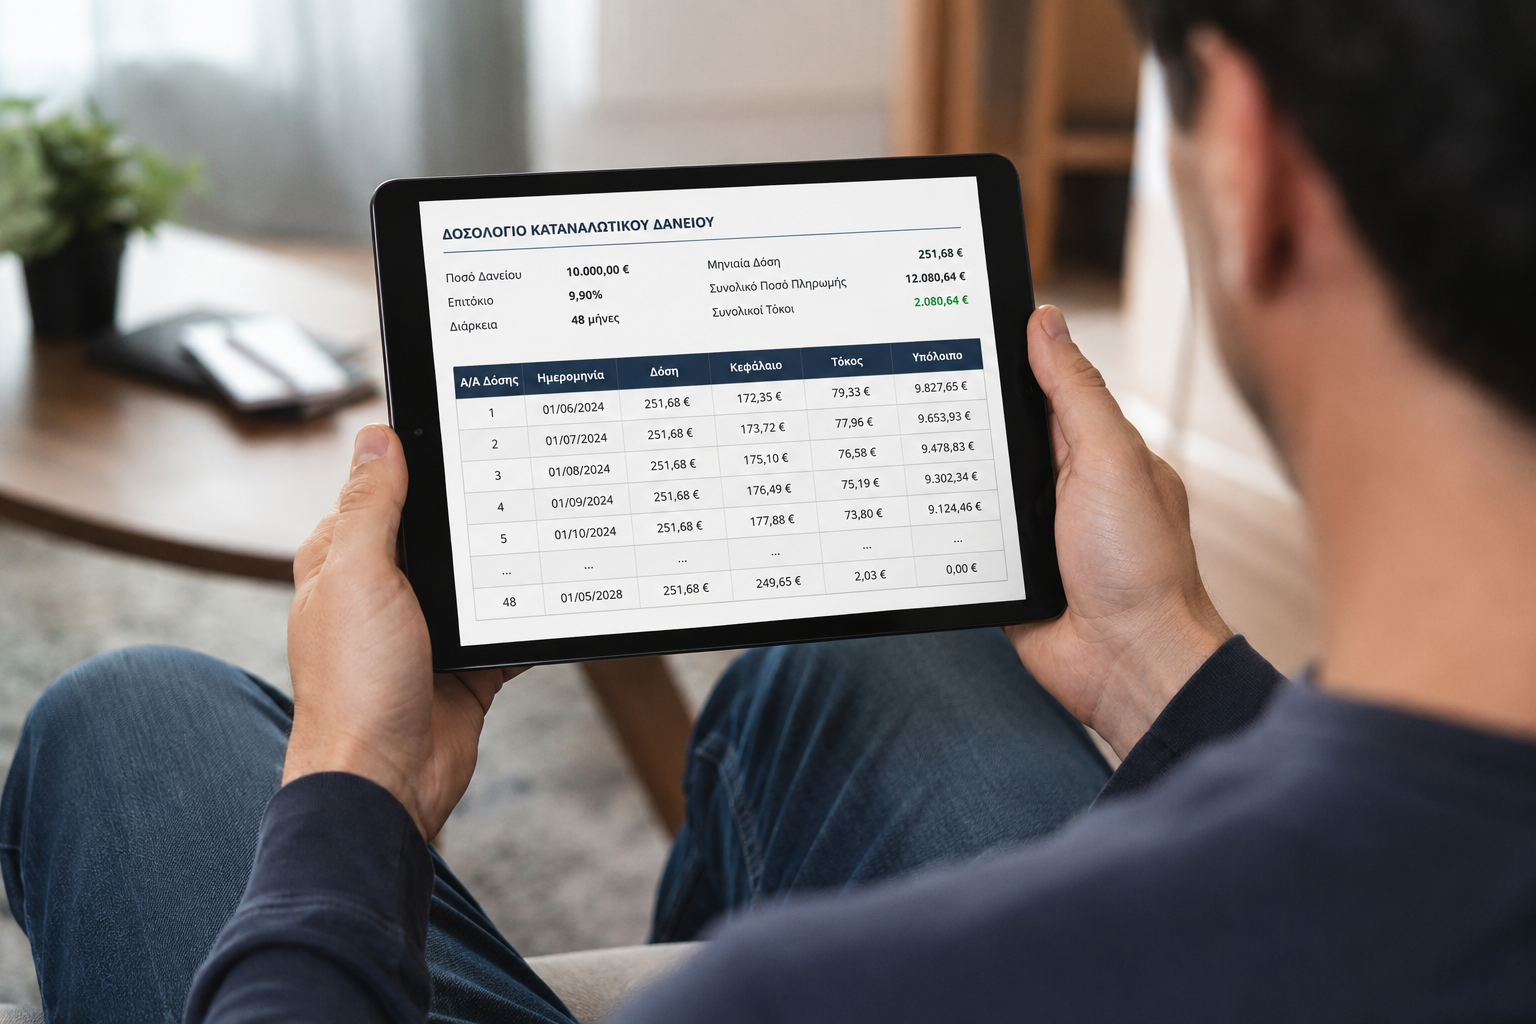
Για να καταλάβει κανείς γιατί το μέτρο κινδυνεύει να αποδειχθεί «γράμμα κενό», αρκεί να εξετάσει τα τρέχοντα δεδομένα της τραπεζικής αγοράς. Με βάση τους υπολογισμούς του εργαλείου του fpress.gr, αν ένας καταναλωτής λάβει σήμερα ένα τυπικό καταναλωτικό δάνειο ύψους 10.000 ευρώ με διάρκεια αποπληρωμής τα 4 έτη, η εικόνα διαμορφώνεται ως εξής:
Μέσο επιτόκιο αγοράς: 10,3%
Συνολικό ποσό επιστροφής: 12.271 ευρώ
Πραγματικό συνολικό κόστος: 2.271 ευρώ
Αναλογία κόστους προς αρχικό κεφάλαιο: 23%
Το συμπέρασμα είναι προφανές: Η τρέχουσα επιβάρυνση (23%) απέχει παρασάγγας από το ανώτατο όριο του 60% που θέτει ο νόμος για τη συγκεκριμένη διάρκεια.
Πότε ενεργοποιείται ο νόμος; Για να αρχίσει να λειτουργεί ο «κόφτης» του 60% στα 4 έτη και να προστατευτεί ο καταναλωτής, θα έπρεπε το επιτόκιο των καταναλωτικών δανείων να εκτιναχθεί πάνω από το 23% με 24%. Πρόκειται για ένα σενάριο ακραίο, το οποίο δεν ανταποκρίνεται στη δομή του ελληνικού τραπεζικού συστήματος για τη συγκεκριμένη κατηγορία προϊόντων. Πότε το πλαφόν μπορεί να φανεί χρήσιμο με τη σημερινή μορφή του; Μόνο αν η διάρκεια αποπληρωμής ξεπεράσει τα 10-11 χρόνια.
Το χρονοδιάγραμμα και οι υπόλοιπες διατάξεις
Υπενθυμίζεται ότι η πλήρης εφαρμογή της σχετικής οδηγίας για την Καταναλωτική Πίστη και τις νέες δανειακές συμβάσεις έχει οριστεί για τις 20 Νοεμβρίου, με ρητή πρόβλεψη για μη αναδρομική ισχύ, αφήνοντας ανεπηρέαστα τα δάνεια που έχουν ήδη υπογραφεί.
Την ίδια ώρα, το πολυνομοσχέδιο περιλαμβάνει και άλλες σημαντικές παρεμβάσεις με διαφορετικά χρονοδιαγράμματα, όπως:
Δικαίωμα στην Επισκευή & Καταπολέμηση του Greenwashing: Με ισχύ από τις 27 Σεπτεμβρίου 2026 (οδηγία 2024/85), εισάγεται αυστηρό πλαίσιο για τη βιωσιμότητα προϊόντων (λευκές συσκευές, οθόνες, υπολογιστές, servers κ.λπ.), υποχρεώνοντας τις εταιρείες να παρέχουν σαφείς πληροφορίες για τη διάρκεια ζωής και την επισκευασιμότητά τους.
Δικαίωμα Υπαναχώρησης: Απλοποιείται η διαδικασία αναιτιολόγητης ακύρωσης της δανειακής σύμβασης εντός 14 ημερών από την υπογραφή της.
Αν και το νομοσχέδιο κινείται προς τη σωστή κατεύθυνση σε ό,τι αφορά τα δικαιώματα των καταναλωτών απέναντι στην ψηφιοποίηση και τη βιωσιμότητα των προϊόντων, στο καυτό μέτωπο του κόστους δανεισμού η οροφή των προστατευτικών μέτρων αποδεικνύεται πολύ ψηλή για να προσφέρει πραγματική ανακούφιση. Η θεσμοθέτηση ενός πλαφόν που απαιτεί διπλασιασμό των επιτοκίων για να ενεργοποιηθεί, δικαιώνει πλήρως όσους μιλούν για έναν επικοινωνιακό «θησαυρό» που, στην πράξη, αποδεικνύεται άνθρακες.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.