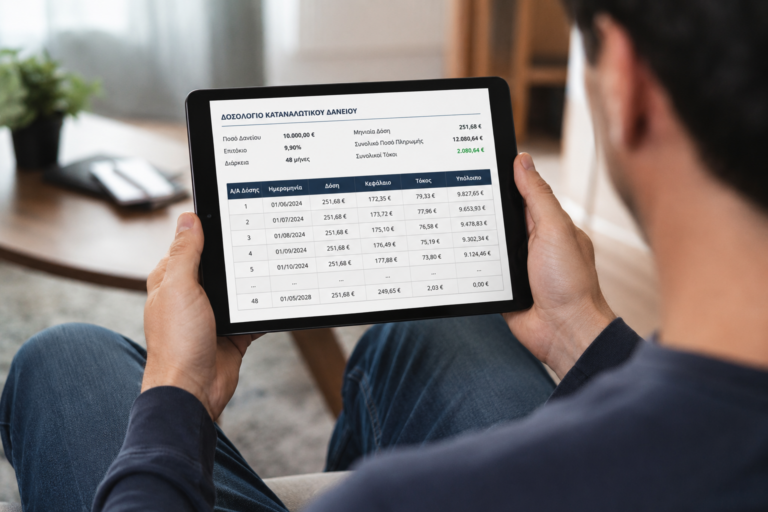
Σημαντικές αλλαγές στις συμβάσεις καταναλωτικής πίστης φέρνει το νέο νομοσχέδιο που προωθεί το Υπουργείο Ανάπτυξης, υπό τον Τάκης Θεοδωρικάκος, ενσωματώνοντας ευρωπαϊκές οδηγίες και προσαρμόζοντας το πλαίσιο στη νέα ψηφιακή πραγματικότητα.
Οι ρυθμίσεις αφορούν ένα ευρύ φάσμα προϊόντων – από καταναλωτικά δάνεια και πιστωτικές κάρτες έως μικροπιστώσεις τύπου «Buy Now – Pay Later» (BNPL) – με βασικό στόχο την ενίσχυση της προστασίας των καταναλωτών και τον περιορισμό καταχρηστικών πρακτικών.
Ποιες συμβάσεις καλύπτει το νέο πλαίσιο
Το νομοσχέδιο εφαρμόζεται σε συμβάσεις πίστωσης χωρίς εμπράγματη εξασφάλιση, όπως:
- καταναλωτικά δάνεια και πιστωτικές κάρτες
- πίστωση από εμπόρους
- υπηρεσίες «Buy Now – Pay Later»
- leasing με δικαίωμα εξαγοράς
- επισκευαστικά δάνεια
Ιδιαίτερη σημασία έχει ότι καταργείται το κατώτατο όριο των 200 ευρώ για τις μικροπιστώσεις, ενώ διευρύνεται το πεδίο εφαρμογής έως και τα 100.000 ευρώ, καλύπτοντας πλέον και μεγαλύτερα δάνεια χωρίς εξασφαλίσεις.
Ενισχυμένη ενημέρωση πριν τη σύμβαση
Το νέο πλαίσιο δίνει ιδιαίτερη έμφαση στην προσυμβατική ενημέρωση, καθιστώντας υποχρεωτική:
- τη χρήση αναλυτικού τυποποιημένου εντύπου με όλους τους όρους
- την πλήρη και κατανοητή παρουσίαση κόστους και υποχρεώσεων
Παράλληλα, καθιερώνεται υποχρεωτική προειδοποίηση σε κάθε διαφήμιση:
«Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα»
Πλαφόν στο συνολικό κόστος δανεισμού
Για πρώτη φορά θεσπίζεται ανώτατο όριο στο συνολικό κόστος της πίστωσης, το οποίο θα κυμαίνεται μεταξύ 30% και 50% του κεφαλαίου.
Το ακριβές όριο θα καθορίζεται με απόφαση του υπουργού Ανάπτυξης, κατόπιν γνωμοδότησης της Τράπεζα της Ελλάδος.
Υποχρεωτική στήριξη δανειοληπτών
Σε περίπτωση καθυστέρησης πληρωμών για τρεις συνεχόμενες δόσεις:
- ο δανειολήπτης θα ενημερώνεται υποχρεωτικά για δωρεάν συμβουλευτικές υπηρεσίες
- θα μπορεί να απευθυνθεί στην Ανεξάρτητη Αρχή Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή ή σε ενώσεις καταναλωτών
Η ρύθμιση στοχεύει στην έγκαιρη παρέμβαση πριν τη δημιουργία σοβαρών οφειλών.
Ψηφιακές συμβάσεις και BNPL στο μικροσκόπιο
Το νομοσχέδιο εκσυγχρονίζει το πλαίσιο για εξ αποστάσεως συναλλαγές (μέσω apps και web banking), προβλέποντας:
- πλήρως ψηφιακή διαδικασία από αίτηση έως έγκριση
- υποχρεωτική ενημέρωση για κόστος και δόσεις σε BNPL αγορές
- κανόνες για ψηφιακές πιστωτικές κάρτες και online πλατφόρμες
«Stop» στα παραπλανητικά Dark Patterns
Εισάγονται αυστηροί κανόνες κατά των λεγόμενων «Dark Patterns», δηλαδή πρακτικών που χειραγωγούν τον χρήστη, όπως:
- προεπιλεγμένα κουτάκια συγκατάθεσης
- κρυφές χρεώσεις με δυσδιάκριτους όρους
- ψευδείς χρονικές πιέσεις («μόνο για 5 λεπτά»)
Ψηφιακό «κουμπί» υπαναχώρησης
Καθιερώνεται ειδικό ψηφιακό κουμπί υπαναχώρησης, που επιτρέπει την άμεση ακύρωση μιας σύμβασης που συνάφθηκε εξ αποστάσεως.
Η βασική αρχή: όσο εύκολη είναι η σύναψη, άλλο τόσο εύκολη πρέπει να είναι και η ακύρωση.
Ρυθμίσεις για ασφαλιστικές συμβάσεις και ογκολογικά δεδομένα
Το νομοσχέδιο εισάγει και σημαντικές πρόνοιες για την προστασία προσωπικών δεδομένων:
- απαγορεύεται η χρήση ογκολογικών δεδομένων μετά το πέρας της θεραπείας για τη σύναψη ασφαλιστικών συμβάσεων που συνδέονται με δάνεια
- τίθεται ανώτατο χρονικό όριο έως 15 έτη
- προβλέπεται συνεργασία με τον ιατρικό και ασφαλιστικό κλάδο για εξειδίκευση των κανόνων
Ένα πιο αυστηρό και σύγχρονο πλαίσιο
Το νέο θεσμικό πλαίσιο επιχειρεί να βάλει τάξη σε μια ταχέως αναπτυσσόμενη αγορά, όπου η ψηφιοποίηση και τα νέα χρηματοδοτικά εργαλεία δημιουργούν τόσο ευκαιρίες όσο και κινδύνους.
Με βασικούς άξονες τη διαφάνεια, την προστασία του καταναλωτή και τον έλεγχο του κόστους, οι αλλαγές φιλοδοξούν να ενισχύσουν την εμπιστοσύνη στις χρηματοοικονομικές συναλλαγές και να περιορίσουν φαινόμενα υπερχρέωσης.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.