Σημαντικές ανατροπές στην αγορά καταναλωτικής πίστης φέρνει το νέο νομοσχέδιο του υπουργείου Ανάπτυξης, το οποίο αναμένεται να τεθεί σε δημόσια διαβούλευση τις επόμενες ημέρες και να ψηφιστεί μέσα στον Ιούνιο, εισάγοντας για πρώτη φορά ανώτατο όριο στο συνολικό ποσό που θα μπορεί να πληρώσει ένας καταναλωτής για δάνειο ή πιστωτική κάρτα.
Η βασική παρέμβαση αφορά καταναλωτικά δάνεια χωρίς εμπράγματες εξασφαλίσεις έως 100.000 ευρώ και προβλέπει ότι το συνολικό ποσό αποπληρωμής – δηλαδή κεφάλαιο, τόκοι και κάθε είδους επιβαρύνσεις – δεν θα μπορεί να υπερβαίνει κατά 30% έως 50% το αρχικό ποσό χρηματοδότησης.
Με τον τρόπο αυτό, η κυβέρνηση επιχειρεί να βάλει φρένο στις υπερβολικές χρεώσεις της αγοράς καταναλωτικής πίστης, σε μια περίοδο όπου τα επιτόκια προσωπικών δανείων κινούνται ακόμη και στο 15%, ενώ στις πιστωτικές κάρτες παραμένουν σε ιδιαίτερα υψηλά επίπεδα.
Πώς θα λειτουργεί ο νέος «κόφτης»
Το τελικό ποσοστό του πλαφόν δεν έχει ακόμη οριστικοποιηθεί, ωστόσο τα σενάρια που εξετάζονται προβλέπουν ανώτατο όριο επιβάρυνσης από 30% έως 50% πάνω από το αρχικό κεφάλαιο.
Αυτό σημαίνει πρακτικά ότι:
- Για δάνειο 10.000 ευρώ, ο δανειολήπτης δεν θα μπορεί να πληρώσει συνολικά περισσότερα από 13.000 έως 15.000 ευρώ.
- Για δάνειο 15.000 ευρώ, το συνολικό ποσό αποπληρωμής θα περιορίζεται στις 19.500 έως 22.500 ευρώ.
- Για δάνειο 5.100 ευρώ, το ανώτατο όριο θα κυμαίνεται μεταξύ 6.630 και 7.650 ευρώ.
Το μέτρο θα καλύπτει ένα ευρύ φάσμα προϊόντων καταναλωτικής πίστης, όπως:
- καταναλωτικά δάνεια,
- πιστωτικές κάρτες,
- προγράμματα Buy Now – Pay Later,
- εμπορικές πιστώσεις,
- leasing με δικαίωμα εξαγοράς,
- επισκευαστικά δάνεια.
Τι αλλάζει στις δόσεις των καταναλωτικών δανείων
Σήμερα, τα υψηλά επιτόκια οδηγούν πολλούς δανειολήπτες στο να επιστρέφουν ποσά πολύ υψηλότερα από το αρχικό κεφάλαιο που έλαβαν.
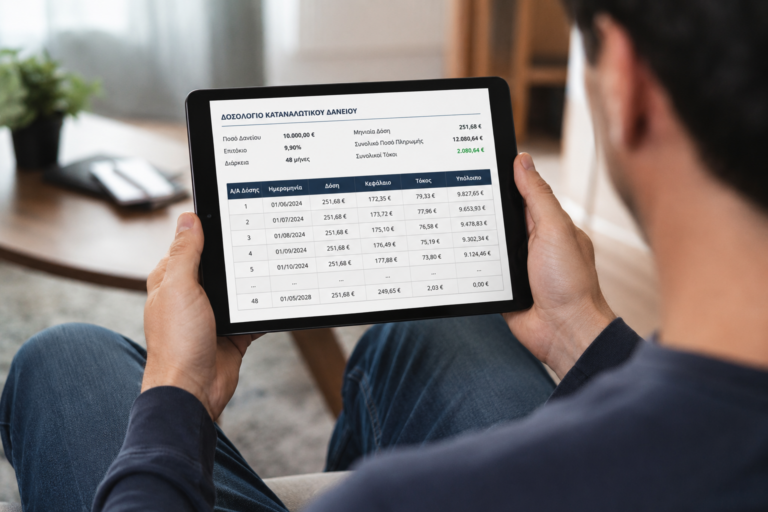
Ενδεικτικά, προσωπικό δάνειο 15.000 ευρώ με διάρκεια αποπληρωμής 84 μηνών έχει σήμερα μηνιαία δόση περίπου 269 έως 294 ευρώ, οδηγώντας σε συνολική αποπληρωμή 22.596 έως 24.696 ευρώ.
Με το νέο καθεστώς:
- εάν εφαρμοστεί πλαφόν 30%, το ανώτατο ποσό αποπληρωμής θα περιορίζεται στις 19.500 ευρώ, δηλαδή έως και 5.196 ευρώ χαμηλότερα από τα σημερινά επίπεδα,
- εάν επιλεγεί όριο 50%, η μέγιστη αποπληρωμή θα φτάνει τις 22.500 ευρώ, περίπου 2.196 ευρώ χαμηλότερα από το σημερινό υψηλό σενάριο.
Αντίστοιχα, για δάνειο 5.100 ευρώ με διάρκεια 60 μηνών, το συνολικό ποσό αποπληρωμής σήμερα διαμορφώνεται περίπου στις 6.900 έως 7.380 ευρώ.
Με πλαφόν 30%, η συνολική αποπληρωμή δεν θα μπορεί να ξεπερνά τις 6.630 ευρώ.
Μεγάλες αλλαγές και στις πιστωτικές κάρτες
Ακόμη πιο αισθητή αναμένεται να είναι η επίδραση του νέου πλαισίου στις πιστωτικές κάρτες, όπου τα επιτόκια παραμένουν από τα υψηλότερα της τραπεζικής αγοράς και οι οφειλές συχνά παρατείνονται για πολλά χρόνια.
Χαρακτηριστικό είναι το παράδειγμα κάρτας με οφειλή 4.000 ευρώ και επιτόκιο 18%, όπου ο κάτοχος καταβάλλει σταθερά 100 ευρώ τον μήνα.
Στο σημερινό καθεστώς:
- η εξόφληση διαρκεί περίπου 62 μήνες,
- οι τόκοι φτάνουν τα 2.154 ευρώ,
- και το συνολικό ποσό που επιστρέφει ο καταναλωτής ξεπερνά τις 6.150 ευρώ.
Με το νέο πλαίσιο:
- στο πλαφόν 30%, το ανώτατο ποσό αποπληρωμής θα περιορίζεται στις 5.200 ευρώ,
- στο πλαφόν 50%, το ανώτατο ποσό θα ανέρχεται στις 6.000 ευρώ.
Αυτό σημαίνει ότι ο κάτοχος της κάρτας θα μπορούσε να εξοικονομήσει ακόμη και πάνω από 950 ευρώ σε τόκους και χρεώσεις σε σχέση με το σημερινό καθεστώς.
Δικαίωμα υπαναχώρησης μέσα σε 14 ημέρες
Το νομοσχέδιο προβλέπει επίσης δυνατότητα υπαναχώρησης εντός 14 ημερών από τη σύναψη της σύμβασης, ενισχύοντας το πλαίσιο προστασίας των καταναλωτών και δίνοντας χρόνο επανεξέτασης της χρηματοδότησης.
Ωστόσο, ιδιαίτερα κρίσιμο θεωρείται το γεγονός ότι οι νέες ρυθμίσεις δεν θα έχουν αναδρομική ισχύ. Αυτό σημαίνει ότι όσοι διαθέτουν ήδη ακριβά ή «κόκκινα» καταναλωτικά δάνεια και πιστωτικές κάρτες δεν θα δουν επανυπολογισμό των οφειλών τους με βάση τα νέα όρια.
Αγορά 8,5 δισ. ευρώ
Η παρέμβαση έρχεται σε μια περίοδο κατά την οποία η αγορά καταναλωτικής πίστης εμφανίζει ξανά ισχυρή ανάπτυξη.
Σύμφωνα με τα τελευταία στοιχεία, στο τέλος Μαρτίου το υπόλοιπο των καταναλωτικών δανείων στην Ελλάδα ανερχόταν σε 8,5 δισ. ευρώ, ενώ μόνο κατά το πρώτο τρίμηνο του έτους περίπου 94.000 δανειολήπτες έλαβαν νέα καταναλωτικά δάνεια συνολικού ύψους 385 εκατ. ευρώ.
Μέσα σε αυτό το περιβάλλον, η κυβέρνηση επιχειρεί να βάλει «φρένο» στις υπερβολικές επιβαρύνσεις μιας αγοράς που αναπτύσσεται με ταχείς ρυθμούς, αλλά εξακολουθεί να χαρακτηρίζεται από ιδιαίτερα υψηλό κόστος δανεισμού σε σύγκριση με άλλες ευρωπαϊκές χώρες.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.