Καθοριστική αλλαγή στον τρόπο χορήγησης καταναλωτικών δανείων αποτυπώνεται το 2025, με τα ψηφιακά κανάλια των ελληνικών τραπεζών να κυριαρχούν πλέον στις εκταμιεύσεις. Τα στοιχεία της αγοράς καταγράφουν τη μετατόπιση των καταναλωτών προς πλήρως ηλεκτρονικές διαδικασίες, καθώς και τη συνολική δυναμική της καταναλωτικής πίστης μέσα στο έτος.
Ειδικότερα σύμφωνα με συγκλίνουσες εκτιμήσεις τραπεζών επτά στα δέκα καταναλωτικά δάνεια, τα οποία εκταμιεύθηκαν το 2025 από το δίκτυο των ελληνικών τραπεζών, χορηγήθηκαν αποκλειστικά μέσα από τα ψηφιακά τους κανάλια, χωρίς επίσκεψη σε κατάστημα. Αναλυτικότερα, πέρυσι, εκταμιεύθηκαν μέσα από το δίκτυο των τραπεζών περισσότερα από 122.000 καταναλωτικά δάνεια χωρίς εξασφάλιση, με τη διαδικασία να διεκπεραιώνεται από την αρχή έως το τέλος μέσω e-banking και m-banking. Τα αντίστοιχα δάνεια μέσω καταστημάτων ήταν σε πλήθος σχεδόν τα μισά και ξεπέρασαν τα 62.000.
Στο σύνολο των 185.000 περίπου καταναλωτικών δανείων, τα οποία εκταμιεύθηκαν μέσα από το δίκτυο των τραπεζών, σχεδόν επτά στα δέκα χορηγήθηκαν από τον υπολογιστή ή το κινητό τηλέφωνο του πελάτη, γεγονός που όπως επισημαίνεται από τραπεζικά στελέχη σε δημόσιες παρεμβάσεις τους δείχνει, υψηλού επιπέδου ψηφιακή ετοιμότητα των τραπεζών, αλλά και υψηλού επιπέδου εξοικείωση των καταναλωτών με τις ψηφιακές υποδομές.
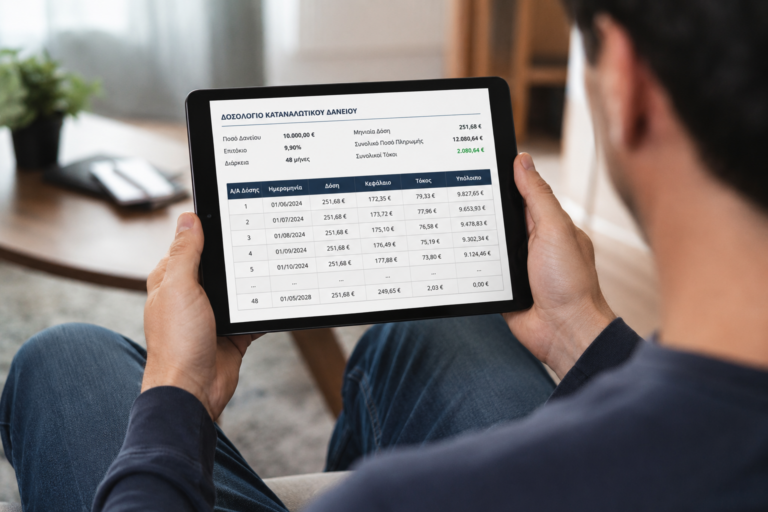
Η διαδικασία, όπως αναφέρεται στις ιστοσελίδες των τραπεζών είναι απλή. Στις e χορηγήσεις καταναλωτικών δανείων, χωρίς να απαιτείται σε οποιοδήποτε στάδιο φυσική παρουσία του πελάτη, οι ενδιαφερόμενοι δανειολήπτες επιλέγουν μέσα από τα ψηφιακά κανάλια των τραπεζών το προϊόν που τους ενδιαφέρει, ανάλογα με το ύψος του δανείου και τη διάρκεια, «ανεβάζουν» ηλεκτρονικά τα απαιτούμενα δικαιολογητικά, με βασικότερο το εκκαθαριστικό μισθοδοσίας τους, και υποβάλλουν την αίτηση. Από την πλευρά τους οι τράπεζες, ελέγχουν και αξιολογούν τις αιτήσεις με τα ίδια πιστοδοτικά κριτήρια που εφαρμόζονται σε αιτήσεις μέσω καταστημάτων, απαντούν άμεσα στον καταναλωτή και προχωρούν σε πίστωση των χρημάτων στον λογαριασμό του δικαιούχου, εφόσον υπάρξει έγκριση της αίτησης.
Καθοριστική αλλαγή στον τρόπο χορήγησης καταναλωτικών δανείων αποτυπώνεται το 2025, με τα ψηφιακά κανάλια των ελληνικών τραπεζών να κυριαρχούν πλέον στις εκταμιεύσεις. Τα στοιχεία της αγοράς καταγράφουν τη μετατόπιση των καταναλωτών προς πλήρως ηλεκτρονικές διαδικασίες, καθώς και τη συνολική δυναμική της καταναλωτικής πίστης μέσα στο έτος.
Ειδικότερα σύμφωνα με συγκλίνουσες εκτιμήσεις τραπεζών επτά στα δέκα καταναλωτικά δάνεια, τα οποία εκταμιεύθηκαν το 2025 από το δίκτυο των ελληνικών τραπεζών, χορηγήθηκαν αποκλειστικά μέσα από τα ψηφιακά τους κανάλια, χωρίς επίσκεψη σε κατάστημα. Αναλυτικότερα, πέρυσι, εκταμιεύθηκαν μέσα από το δίκτυο των τραπεζών περισσότερα από 122.000 καταναλωτικά δάνεια χωρίς εξασφάλιση, με τη διαδικασία να διεκπεραιώνεται από την αρχή έως το τέλος μέσω e-banking και m-banking. Τα αντίστοιχα δάνεια μέσω καταστημάτων ήταν σε πλήθος σχεδόν τα μισά και ξεπέρασαν τα 62.000.
Στο σύνολο των 185.000 περίπου καταναλωτικών δανείων, τα οποία εκταμιεύθηκαν μέσα από το δίκτυο των τραπεζών, σχεδόν επτά στα δέκα χορηγήθηκαν από τον υπολογιστή ή το κινητό τηλέφωνο του πελάτη, γεγονός που όπως επισημαίνεται από τραπεζικά στελέχη σε δημόσιες παρεμβάσεις τους δείχνει, υψηλού επιπέδου ψηφιακή ετοιμότητα των τραπεζών, αλλά και υψηλού επιπέδου εξοικείωση των καταναλωτών με τις ψηφιακές υποδομές.
Η διαδικασία, όπως αναφέρεται στις ιστοσελίδες των τραπεζών είναι απλή. Στις e χορηγήσεις καταναλωτικών δανείων, χωρίς να απαιτείται σε οποιοδήποτε στάδιο φυσική παρουσία του πελάτη, οι ενδιαφερόμενοι δανειολήπτες επιλέγουν μέσα από τα ψηφιακά κανάλια των τραπεζών το προϊόν που τους ενδιαφέρει, ανάλογα με το ύψος του δανείου και τη διάρκεια, «ανεβάζουν» ηλεκτρονικά τα απαιτούμενα δικαιολογητικά, με βασικότερο το εκκαθαριστικό μισθοδοσίας τους, και υποβάλλουν την αίτηση. Από την πλευρά τους οι τράπεζες, ελέγχουν και αξιολογούν τις αιτήσεις με τα ίδια πιστοδοτικά κριτήρια που εφαρμόζονται σε αιτήσεις μέσω καταστημάτων, απαντούν άμεσα στον καταναλωτή και προχωρούν σε πίστωση των χρημάτων στον λογαριασμό του δικαιούχου, εφόσον υπάρξει έγκριση της αίτησης.
Οι συνολικές εκταμιεύσεις καταναλωτικών δανείων, σύμφωνα με πληροφορίες, εμφάνισαν αύξηση 15,1% το 2025 σε ετήσια βάση και προσέγγισαν το 1,6 δισ. ευρώ. Στις συνολικές εκταμιεύσεις περιλαμβάνονται εκτός από τα δάνεια μέσω δικτύου τραπεζών, τα δάνεια αυτοκινήτων -μοτοσικλετών (ανήλθαν πέρυσι σε 440 εκατ. ευρώ), τα δάνεια μέσω συνεργαζόμενων εμπόρων, τα ανοιχτά καταναλωτικά δάνεια και τα καταναλωτικά δάνεια με εξασφάλιση.
Η εικόνα που προκύπτει από τα στοιχεία του 2025 επιβεβαιώνει ότι η ψηφιακή χορήγηση καταναλωτικών δανείων κυριαρχεί στο τραπεζικό σύστημα και τους πελάτες του. Παράλληλα, η αύξηση των συνολικών εκταμιεύσεων αποτυπώνει τη διεύρυνση της αγοράς, σε ένα περιβάλλον όπου τα ψηφιακά και τα παραδοσιακά κανάλια συνυπάρχουν, με σαφώς διαφοροποιημένους ρόλους.
σε ετήσια βάση και προσέγγισαν το 1,6 δισ. ευρώ. Στις συνολικές εκταμιεύσεις περιλαμβάνονται εκτός από τα δάνεια μέσω δικτύου τραπεζών, τα δάνεια αυτοκινήτων -μοτοσικλετών (ανήλθαν πέρυσι σε 440 εκατ. ευρώ), τα δάνεια μέσω συνεργαζόμενων εμπόρων, τα ανοιχτά καταναλωτικά δάνεια και τα καταναλωτικά δάνεια με εξασφάλιση.
Η εικόνα που προκύπτει από τα στοιχεία του 2025 επιβεβαιώνει ότι η ψηφιακή χορήγηση καταναλωτικών δανείων κυριαρχεί στο τραπεζικό σύστημα και τους πελάτες του. Παράλληλα, η αύξηση των συνολικών εκταμιεύσεων αποτυπώνει τη διεύρυνση της αγοράς, σε ένα περιβάλλον όπου τα ψηφιακά και τα παραδοσιακά κανάλια συνυπάρχουν, με σαφώς διαφοροποιημένους ρόλους.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.