Παρά τα αιτήματα της αγοράς για νέα παράταση λόγω αυξημένων απαιτήσεων συμμόρφωσης, η Ανεξάρτητη Αρχή Δημοσίων Εσόδων προχωρά κανονικά από την 1η Μαΐου στην ενεργοποίηση της δεύτερης φάσης του ψηφιακού δελτίου αποστολής.
Πρόκειται για ένα από τα βασικά εργαλεία της φορολογικής διοίκησης στη μάχη κατά της φοροδιαφυγής, καθώς επιτρέπει την παρακολούθηση της διακίνησης αγαθών σε πραγματικό χρόνο.
Πώς λειτουργεί το σύστημα
Το ψηφιακό δελτίο αποστολής βασίζεται στη διασύνδεση με την πλατφόρμα myDATA, όπου διαβιβάζονται υποχρεωτικά τα δεδομένα των συναλλαγών.
Μέσω του συστήματος:
- Οι φορολογικές αρχές αποκτούν άμεση εικόνα των εμπορικών κινήσεων
- Περιορίζονται φαινόμενα απόκρυψης τζίρου
- Ενισχύεται η διαφάνεια στις συναλλαγές
- Από την πιλοτική εφαρμογή στην καθολική χρήση
Το μέτρο εντάσσεται σε ένα ευρύτερο σχέδιο ψηφιοποίησης της φορολογικής διοίκησης.
- Η πρώτη φάση ξεκίνησε τον Ιούνιο του 2025
- Αφορούσε 155.415 επιχειρήσεις με τζίρο άνω των 200.000 ευρώ
- Περιλάμβανε κλάδους όπως καύσιμα, οικοδομικά υλικά, αγροτικά και φαρμακευτικά προϊόντα
- Με βάση τον αρχικό σχεδιασμό, το ψηφιακό δελτίο αποστολής θα γινόταν υποχρεωτικό για το σύνολο των επιχειρήσεων έως τον Δεκέμβριο του 2025, στόχος που πλέον υλοποιείται σταδιακά μέσω των φάσεων εφαρμογής.
Τι αλλάζει στη δεύτερη φάση
Η νέα φάση φέρνει σημαντικές αναβαθμίσεις στη λειτουργία του συστήματος:
- Ψηφιακή παρακολούθηση φορτώσεων και μεταφορτώσεων
- Σάρωση QR Code για παραλαβή παραστατικών και αγαθών
- Δυνατότητα ποιοτικού και ποσοτικού ελέγχου από τον λήπτη
- Άμεση διαβίβαση δεδομένων στο myDATA
Με τον τρόπο αυτό δημιουργείται μια πλήρης ψηφιακή αλυσίδα καταγραφής της διακίνησης αγαθών.
Υποχρεώσεις για τις επιχειρήσεις
Κάθε επιχείρηση που διακινεί αγαθά:
- Οφείλει να εκδίδει ψηφιακό δελτίο αποστολής
- Να το καταχωρεί ηλεκτρονικά
- Να διασφαλίζει τη διαβίβαση των στοιχείων σε πραγματικό χρόνο
Η μετάβαση αυτή μειώνει τη χρήση έντυπων εγγράφων και περιορίζει τον κίνδυνο λαθών ή παραλείψεων.
Νέα εποχή στους φορολογικούς ελέγχους
Με την πλήρη ενεργοποίηση του συστήματος:
- Οι ελεγκτικές αρχές αποκτούν άμεση πρόσβαση στα δεδομένα διακίνησης
- Μπορούν να επαληθεύουν σε πραγματικό χρόνο τη νομιμότητα των συναλλαγών
- Περιορίζονται σημαντικά τα περιθώρια παρατυπιών
Η δυνατότητα διασταύρωσης στοιχείων σε πραγματικό χρόνο θεωρείται κομβική για τον εντοπισμό φοροδιαφυγής.
Οφέλη και προκλήσεις
Για τις επιχειρήσεις, το νέο σύστημα προσφέρει:
- Ευκολότερη αρχειοθέτηση και αναζήτηση παραστατικών
- Βελτίωση εσωτερικών διαδικασιών
- Ταχύτερη ανταπόκριση σε φορολογικούς ελέγχους
Ωστόσο, η αγορά επισημαίνει:
- Αυξημένο κόστος προσαρμογής
- Τεχνικές δυσκολίες ενσωμάτωσης
- Ανάγκη για περισσότερο χρόνο μετάβασης
- Το στοίχημα της εφαρμογής
Η επιτυχία του ψηφιακού δελτίου αποστολής θα εξαρτηθεί από:
- Την ταχύτητα προσαρμογής των επιχειρήσεων
- Τη λειτουργικότητα των ψηφιακών υποδομών
- Την αποτελεσματικότητα των ελέγχων
Σε κάθε περίπτωση, η πλήρης εφαρμογή του μέτρου σηματοδοτεί ένα ακόμη βήμα προς τον ψηφιακό μετασχηματισμό της φορολογικής διοίκησης και την ενίσχυση της φορολογικής συμμόρφωσης.
«Ψηφιακό διαβατήριο»
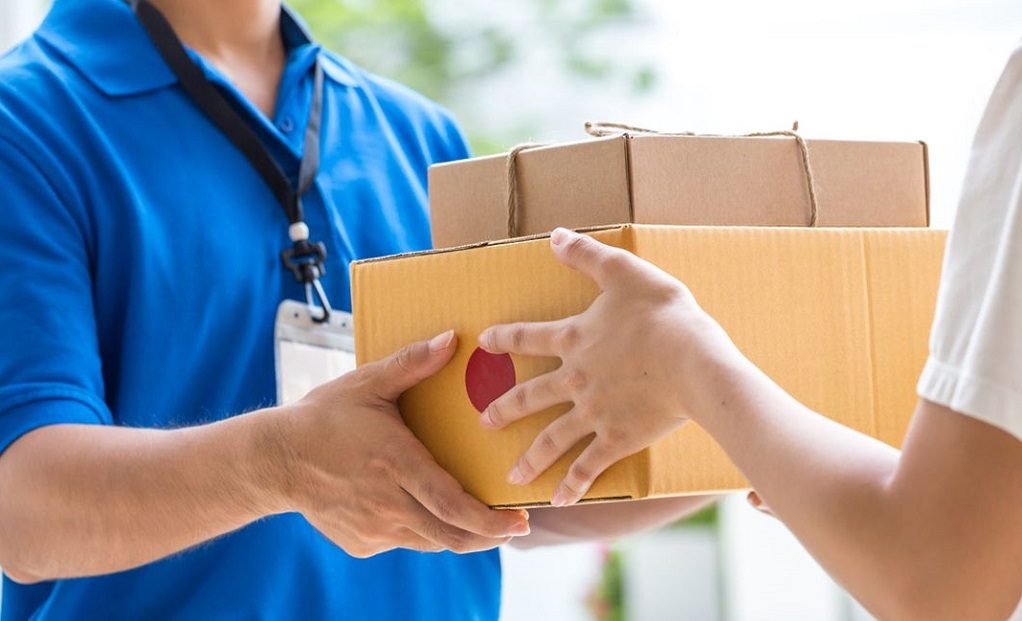
Ειδικότερα, με τη λειτουργία της δεύτερης φάσης του Ψηφιακού Δελτίου Αποστολής, κάθε διακίνηση αγαθών συνοδεύεται πλέον από ένα μοναδικό QR Code (κωδικό ταχείας απόκρισης), το οποίο λειτουργεί ως το ψηφιακό «διαβατήριο» του φορτίου. Μέσω της πλατφόρμας myDATA, καταγράφεται αναλυτικά κάθε στάδιο της διακίνησης, από την αποθήκη του εκδότη έως την παράδοση στον τελικό παραλήπτη.
Το νέο σύστημα απλοποιεί τους ελέγχους και φέρνει:
- Real-time Παρακολούθηση (Tracking) με άμεση ενημέρωση για την τοποθεσία και την κατάσταση των διακινούμενων αγαθών (In Transit, Delivered, Completed, Rejected).
- Ελαχιστοποίηση λαθών και απωλειών μέσω της ψηφιακής καταγραφής κάθε μεταφόρτωσης.
- Απλοποίηση των διαδικασιών ελέγχου και παραλαβής αγαθών με ένα μόνο σκανάρισμα.
- Δυνατότητα ομαδοποίησης πολλαπλών δελτίων αποστολής σε ένα ενιαίο QR code, για πιο εύκολη και μαζική διαχείριση.
- Δυνατότητα έκδοσης του Δελτίου Αποστολής από τον Παραλήπτη των αποθεμάτων για συγκεκριμένες περιπτώσεις (π.χ. διακινήσεις αγροτικών προϊόντων), διευκολύνοντας σημαντικά τις συναλλαγές του πρωτογενούς τομέα.
Ποιους αφορά
Το μέτρο αφορά επιχειρήσεις που αποστέλλουν, παραλαμβάνουν, αποθηκεύουν, μεταφέρουν ή διακινούν αγαθά, πρώτες ύλες, έτοιμα προϊόντα ή λοιπά αποθέματα στο πλαίσιο της δραστηριότητάς τους. Ενδεικτικά αφορά:
εμπορικές επιχειρήσεις χονδρικής,
επιχειρήσεις λιανικής που διακινούν αποθέματα,
e-shop με αποστολές προϊόντων,
επιχειρήσεις με αποθήκη ή υποκαταστήματα,
επιχειρήσεις με μεταφορές μεταξύ εγκαταστάσεων,
βιοτεχνίες και παραγωγικές μονάδες,
εργοστάσια κατεργασίας,
εργοστάσια συσκευασίας τροφίμων,
επιχειρήσεις logistics και κέντρα διαλογής,
επιχειρήσεις που πραγματοποιούν μεταφορτώσεις,
επιχειρήσεις που παραδίδουν προϊόντα σε πελάτες ή συνεργάτες,
επιχειρήσεις που παραλαμβάνουν οργανωμένα αγαθά από προμηθευτές.
Εξαιρέσεις
Από τον κανόνα εξαιρούνται:
Επιχειρήσεις που παρέχουν αποκλειστικά υπηρεσίες (π.χ. δικηγόροι, γιατροί, σύμβουλοι) και δεν διακινούν εμπορεύματα ή αποθέματα, δεν υποχρεούνται σε έκδοση δελτίου αποστολής.
Ορισμένες πολύ μικρές επιχειρήσεις ενδέχεται να μην ενταχθούν άμεσα στη Β’ φάση, ανάλογα με τις αποφάσεις εφαρμογής και τα όρια που τίθενται από την Ανεξάρτητη Αρχή Δημοσίων Εσόδων.
Σε αρκετές περιπτώσεις, οι αγρότες που ανήκουν στο ειδικό καθεστώς ΦΠΑ εξαιρούνται ή έχουν μεταβατικές ρυθμίσεις.
Δεν απαιτείται ψηφιακό δελτίο όταν δεν υπήρχε ήδη υποχρέωση έκδοσης (π.χ. ορισμένες λιανικές πωλήσεις με άμεση παράδοση στον πελάτη χωρίς μεταφορά).
Σε αρχική φάση, η εφαρμογή μπορεί να αφορά κυρίως συγκεκριμένες κατηγορίες επιχειρήσεων (π.χ. χονδρική, αποθήκες, logistics), ενώ άλλες εντάσσονται σταδιακά.
Πρόστιμα
Όσοι διακινούν αγαθά χωρίς ψηφιακό δελτίο αποστολής αντιμετωπίζουν αυστηρά πρόστιμα. Αυτά είναι 5.000 ευρώ για υπόχρεους τήρησης απλογραφικού λογιστικού συστήματος και 10.000 ευρώ για υπόχρεους τήρησης διπλογραφικού συστήματος.
Παράταση
Δεν είναι λίγοι οι φορείς της αγοράς (λογιστές, Επιμελητήρια κ.αλ.) οι οποίοι ζητούν παράταση για την εφαρμογή της Β΄ φάσης του συστήματος myDATA και την επικαιροποίηση των ΚΑΔ, λόγω ουσιαστικών λειτουργικών και τεχνικών εκκρεμοτήτων.
Υποστηρίζουν ότι δεν έχουν ακόμη εκδοθεί πλήρεις και σαφείς οδηγίες για κρίσιμα ζητήματα, όπως η διαχείριση αποκλίσεων, η αντιμετώπιση τεχνικών προβλημάτων (π.χ. απώλεια σύνδεσης ή μη σάρωση QR code) και η ομοιόμορφη εφαρμογή των διαδικασιών από τις επιχειρήσεις.