Μετά από μια συγκρατημένη – όσον αφορά την απόδοση της μετοχής – 2024, η οποία επηρεάστηκε από αντιξοότητες σε ολόκληρο τον κλάδο (μείωση των περιθωρίων διύλισης) και προκλήσεις που αφορούν συγκεκριμένες εταιρείες (περιστατικό πυρκαγιάς και αποκλεισμός από τον MSCI στην περίπτωση της MOH), τα ελληνικά διυλιστήρια έχουν ανακάμψει από την αρχή του έτους (Συνολική απόδοση: MOH +23%, ΕΛΠΕ +14%), υποστηριζόμενα από την ανάκαμψη των περιθωρίων και την ισχυρή λειτουργική ανθεκτικότητα, με τις προοπτικές να φαίνονται επίσης πολλά υποσχόμενες για το δεύτερο εξάμηνο του 2025, δεδομένων των εύκολων συγκριτικών αποτελεσμάτων σημειώνει στην ανάλυση της η Eurobank Equities
Η χρηματιστηριακή αυξάνει την τιμή στόχο για την HelleniQ στα 9,1 € (από 8,8 €), αλλά υποβαθμίζει τη σύστασή σε ΔΙΑΤΗΡΗΣΗ για λόγους αποτίμησης.
Για την Motor Oil, αυξάνει την τιμή στόχο στα 29,9 € (από 28,1 €), επαναλαμβάνοντας τη μετοχή ως μία από τις κορυφαίες επιλογές της στην Ελλάδα, υποστηρίζοντας ότι η επενδυτική περίπτωση είναι αρκετά υποτιμημένη δεδομένης της τρέχουσας τιμής, με τη μετοχή σε έκπτωση περίπου 17% έναντι των ΕΛΠΕ και σε μικρή έκπτωση έναντι των επιπέδων μεσαίου κύκλου.
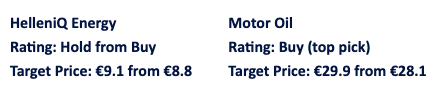
Οι τιμές στόχοι υποδηλώνουν πολλαπλασιασμό EV/EBITDA 2026e περίπου 5,6-6,1x για την MOH και τα ΕΛΠΕ αντίστοιχα.
Εν τω μεταξύ, και οι δύο εταιρείες έχουν δημιουργήσει σημαντική έκθεση στις ΑΠΕ τα τελευταία χρόνια, με τη συνεισφορά EBITDA να αναμένεται να φτάσει το 7% για την HelleniQ και το 12% για την MOH στο οικονομικό έτος 2025.
Ωστόσο, αυτή η μετατόπιση φαίνεται να υποτιμάται από την αγορά, καθώς και τα δύο ονόματα εξακολουθούν να διαπραγματεύονται στον LTA 1ετή λόγο EV/EBITDA (MOH στο 4,7x, ΕΛΠΕ στο 5,7x), προσφέροντας περιθώριο για επαναξιολόγηση καθώς οι πλατφόρμες ΑΠΕ κλιμακώνονται και η προβολή τους βελτιώνεται. Δεδομένης της τρέχουσας αποτίμησης, βλέπουμε μια καλύτερη ασυμμετρία κινδύνου-ανταμοιβής για την MOH.
Τα ανθεκτικά περιθώρια διύλισης αψηφούν για άλλη μια φορά τις πτωτικές εκτιμήσεις… –
Τα περιθώρια κέρδους διύλισης έχουν επιδείξει εντυπωσιακή ανθεκτικότητα από την αρχή του έτους, με τους δείκτες αναφοράς να ανακάμπτουν στα 7–9 δολάρια/βαρέλι από μεσαίου μονοψήφιου ποσοστού στο δεύτερο εξάμηνο του 2024, υποδεικνύοντας μια ισχυρή δυναμική ζήτησης/προσφοράς ενόψει της εποχικά ισχυρής θερινής περιόδου. Παρά τις μακροοικονομικές και γεωπολιτικές αναταραχές που περιπλέκουν τις προοπτικές, η κατανάλωση παραμένει σταθερή (ειδικά στην Ελλάδα), ενώ οι προσδοκίες για την αύξηση της δυναμικότητας διύλισης έχουν γίνει πιο επιφυλακτικές σε σχέση με πέρυσι. Σε αυτό το πλαίσιο, αναμένουμε ότι και τα δύο διυλιστήρια θα επιστρέψουν στην κορύφωση της αξιοποίησης το 2026 (η μειωμένη CDU της MOH αναμένεται να επανεκκινήσει μέχρι το τέλος του τρίτου τριμήνου και η αναδιάρθρωση της Ελευσίνας από τα ΕΛΠΕ ολοκληρώθηκε το δεύτερο τρίμηνο), και προβλέπουμε διψήφια περιθώρια κέρδους διύλισης να υποστηρίξουν 0,5–0,6 δισ. ευρώ σε ετήσια EBITDA διύλισης ανά εταιρεία.
…με την επέκταση στις ΑΠΕ να παραμένει στρατηγική προτεραιότητα – Και τα δύο διυλιστήρια παραμένουν προσηλωμένα στην επέκταση του αποτυπώματος των ΑΠΕ, με την MOH να στοχεύει σε 1,6GW έως το 2027 (από 839MW σήμερα) και την HelleniQ σε 1GW έως το 2026 (από 494MW), και τις δύο εταιρείες να στοχεύουν σε 2,0GW έως το 2030. Αυτοί οι στόχοι υποστηρίζονται από σημαντικά αναπτυξιακά έργα (2,7GW για την MOH, 5,2GW για την HelleniQ), αν και οι εκτιμήσεις μας παραμένουν πιο συντηρητικές (1,51GW για την MOH, 1,05GW για την HelleniQ έως το 2027), αντανακλώντας τυπικές καθυστερήσεις στην υλοποίηση. Οι προβλέψεις μας μεταφράζονται σε συνεισφορές EBITDA ΑΠΕ >170 εκατ. ευρώ και περίπου 100 εκατ. ευρώ, αντίστοιχα. Και οι δύο εταιρείες φαίνεται επίσης να επικεντρώνονται ολοένα και περισσότερο στην ενίσχυση της κάθετης ολοκλήρωσης σε όλα τα χαρτοφυλάκια ηλεκτρικής ενέργειας, όπως αποδεικνύεται από την πλήρη εξαγορά της Elpedison από τα ΕΛΠΕ και την εσωτερική αναδιάρθρωση της MOH, η οποία δρομολογεί την παραγωγή του θερμοκηπίου CCGT Κομοτηνής απευθείας στην NRG, ενόψει της επερχόμενης εμπορικής κυκλοφορίας της μονάδας.
Αύξηση περίπου 9% στα κέρδη EBITDA για το 2026 – Ενσωματώνοντας υψηλότερα περιθώρια διύλισης μεσοπρόθεσμα, την αύξηση του ορίου περιθωρίου κέρδους στο μάρκετινγκ καυσίμων και τη βελτιωμένη λειτουργική αποδοτικότητα σε όλους τους τομείς, αυξάνουμε τα κέρδη EBITDA για το 2025/26 για την HelleniQ Energy κατά 5,9% αντίστοιχα, εκτιμώντας πλέον τα κέρδη EBITDA στο χαμηλότερο άκρο του εύρους πρόβλεψης της εταιρείας, ύψους 0,8–1 δισ. ευρώ, τόσο για τα έτη όσο και για το μεσοπρόθεσμο διάστημα. Ομοίως, αυξάνουμε τις εκτιμήσεις μας για τα κέρδη EBITDA για το 2025/26 για την Motor Oil κατά 1,9% αντίστοιχα, προβλέποντας 932 εκατ. ευρώ το 2025 και μεταξύ 850–900 εκατ. ευρώ από το 2026 και μετά.
Κορυφαία επιλογή της MOH, Διακράτηση των ΕΛΠΕ
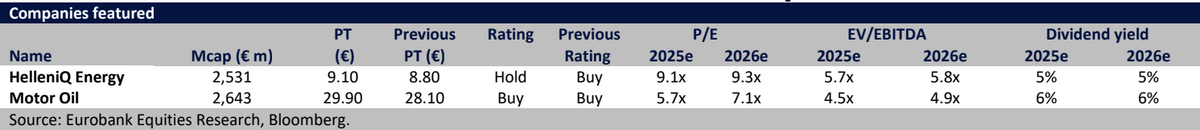
Έχουμε επαναβαθμονομήσει την αποτίμησή μας και για τις δύο εταιρείες, κάνοντας μικρές ανοδικές προσαρμογές στα PT μας, αν και λιγότερο από ό,τι θα συνεπάγονταν οι βραχυπρόθεσμες αναβαθμίσεις κερδών, καθώς λαμβάνουμε υπόψη τις υψηλότερες υποθέσεις για κεφαλαιουχικές δαπάνες. Έτσι, αυξάνουμε το PT μας για την HelleniQ στα 9,1 € (από 8,8 €), αλλά υποβαθμίζουμε τη σύστασή μας σε ΔΙΑΤΗΡΗΣΗ για λόγους αποτίμησης. Για την Motor Oil, αυξάνουμε το PT μας στα 29,9 € (από 28,1 €), επαναλαμβάνοντας τη μετοχή ως μία από τις κορυφαίες επιλογές μας στην Ελλάδα, υποστηρίζοντας ότι η επενδυτική περίπτωση είναι αρκετά υποτιμημένη δεδομένης της τρέχουσας τιμής, με τη μετοχή σε έκπτωση περίπου 17% έναντι των ΕΛΠΕ και σε μικρή έκπτωση έναντι των επιπέδων μεσαίου κύκλου. Τα PT μας υποδηλώνουν πολλαπλασιασμό EV/EBITDA 2026e περίπου 5,6-6,1x για την MOH και τα ΕΛΠΕ αντίστοιχα.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.