Την εκτίμηση ότι ο ΟΤΕ θα παραμείνει ο ισχυρότερος παίκτης –και με διαφορά- στην αναπτυσσόμενη ελληνική αγορά, εκφράζει η Deutsche Bank, επαναλαμβάνοντας τη σύσταση αγοράς και την τιμή-στόχο των 20 ευρώ που έχει εκδώσει για τη μετοχή.
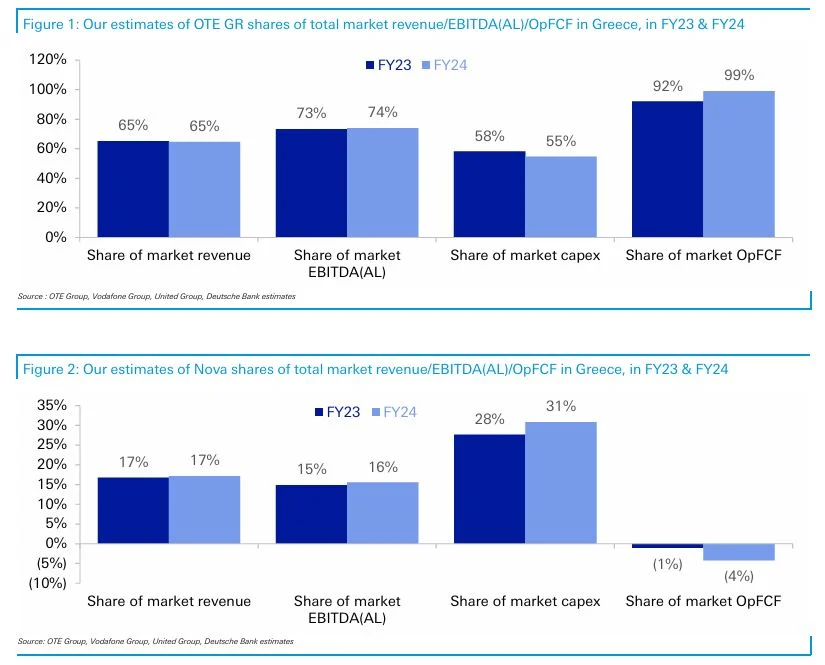
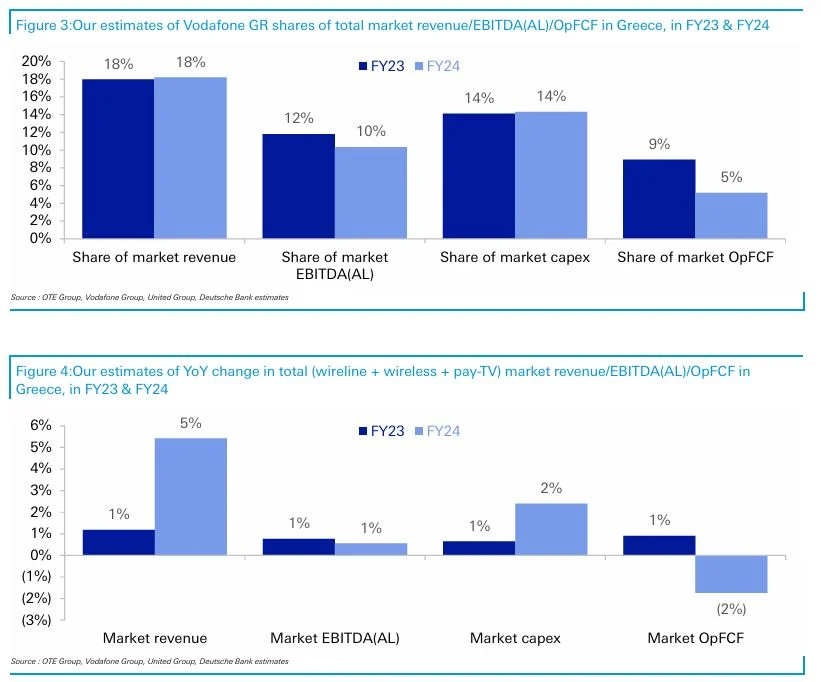
Όπως σημειώνει η Deutsche Bank, η Ελλάδα παραμένει μια αγορά τριών παικτών, με τον ΟΤΕ να είναι ο ισχυρότερος και με διαφορά. Το 2024, για παράδειγμα, ο ΟΤΕ υπολογίζεται ότι είχε μερίδιο 65% στα συνολικά έσοδα, 74% στα EBITDA και 99% στις λειτουργικές ταμειακές ροές της αγοράς.
Στο πλαίσιο αυτό, η Deutsche Bank εξακολουθεί να πιστεύει ότι το εναλλακτικό δίκτυο FTTH της ΔΕΗ δεν θα αποτελέσει μια ουσιαστική απειλή για τους OTE, Vodafone και Nova.
Επιπλέον, σημειώνει ότι το brand του ΟΤΕ είναι τώρα ακόμα ισχυρότερο και ότι η δημιουργία του MagentaONE θα ενισχύσει την κορυφαία θέση της εταιρείας στην ελληνική αγορά.
Κατόπιν τούτων, ο οίκος σημειώνει ότι οι δείκτες EV/EBITDA(AL) και P/E του ΟΤΕ είναι κατά 30% και 25% χαμηλότεροι από τον μέσο όρο του κλάδου (5.1x έναντι 7.4x και 10.9x έναντι 14.5x αντίστοιχα).
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.