Σε αύξηση των τιμών στόχων των ελληνικών τραπεζών προχώρησε η Goldman Sachs, αποτυπώνοντας τις νέες εκτιμήσεις της για τα μεγέθη και τις επιδόσεις του κλάδου, μετά και την καλύτερη εικόνα που απέκτησε από την ανακοίνωση των αποτελεσμάτων δευτέρου τριμήνου.

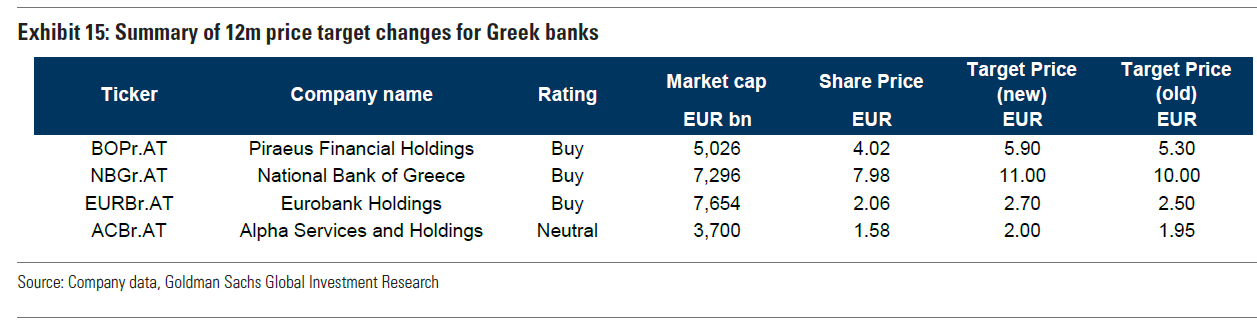
Διατηρώντας τη σύσταση buy για Εθνική, Eurobank και Πειραιώς και την ουδέτερη σύσταση για την Alpha Bank, ο επενδυτικός οίκος αυξάνει τις τιμές στόχους:

– για την ΕΤΕ στα 11 ευρώ από 10 προηγουμένως,

– για την ΕΥΡΩΒ στα 2,70 από 2,50 ευρώ,

– για την ΠΕΙΡ στα 5,90 από 5,30 ευρώ και

– για την ΑΛΦΑ στα 2 ευρώ από 1,95 προηγουμένως.
goldman sachs

Νέες εκτιμήσεις για τα μεγέθη

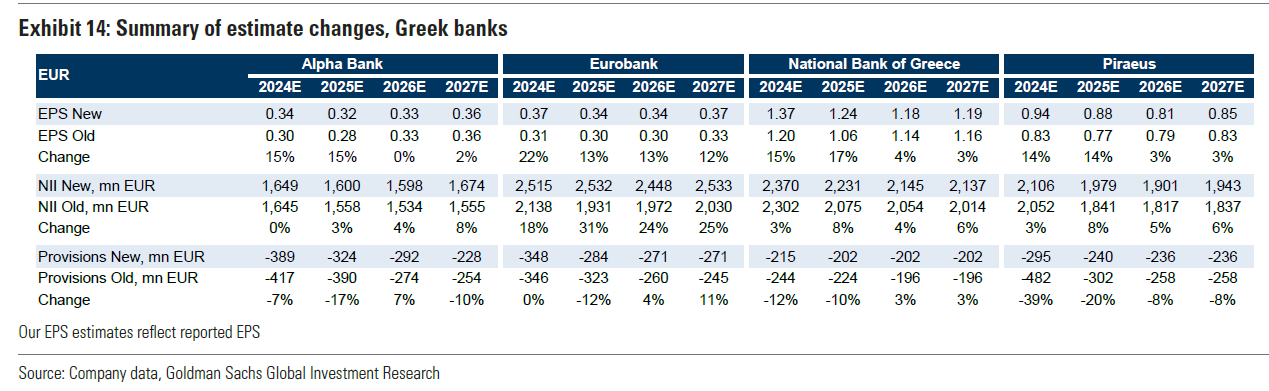
Η Goldman Sachs επικαιροποίησε και τις εκτιμήσεις της για τις ελληνικές τράπεζες μετά τα οικονομικά αποτελέσματα του 2ου τριμήνου 2024. Συνολικά, οι ελληνικές τράπεζες σημείωσαν βελτίωση κατά 9% στα καθαρά κέρδη, λόγω της βελτίωσης κατά 2% στα επιτοκιακά έσοδα (NII) και της μείωσης των προβλέψεων κατά 10%.

Σε αυτό το πλαίσιο, η Goldman Sachs αύξησε τις προβλέψεις της για τα καθαρά κέρδη των ελληνικών τραπεζών κατά 7% κατά μέσο όρο την περίοδο 2025-27, αντανακλώντας κυρίως την υψηλότερη πρόβλεψή της για τα NII (+5% κατά μέσο όρο την περίοδο 2024-27, κυρίως λόγω της καλύτερης από την αναμενόμενη εξέλιξη της τιμολόγησης των καταθέσεων) και το χαμηλότερο κόστος προβλέψεων (-7% κατά μέσο όρο την περίοδο 2025-27).
goldman sachs

Μετά την επικαιροποίηση των εκτιμήσεών της, η Goldman Sachs προβλέπει τώρα ότι οι ελληνικές τράπεζες θα παράγουν κατά μέσο όρο 15%/13%/12% ROTE κατά το 2024/25/26. Υπολογίζει ότι ο δείκτης CET1 θα αυξηθεί από 15,6% το 2023 σε 16,5%/17,5%/18,2% το 2024-26 και ο δείκτης NPE θα μειωθεί από περίπου 4% το 2023 σε 3,4%/2,8%/2,4% το 2024-26E (με τους δείκτες κάλυψης να αυξάνονται σε περίπου 100% το 2025).

Οι προβλέψεις της Goldman Sachs υποδηλώνουν ότι τα επιτοκιακά περιθώρια (NIM) θα παραμείνουν σταθερά το 2024 σε σχέση με το 2023, θα μειωθούν κατά περίπου 10 μ.β./20 μ.β. το 2025/26 και στη συνέχεια θα παραμείνουν σταθερά από το 2027. Προβλέπει ότι το κόστος κινδύνου θα μειωθεί από 0,75% το 2023 σε 0,58% το 2024E και σε 0,55% κατά μέσο όρο μακροπρόθεσμα.

Εποικοδομητική στάση

Η Goldman Sachs επαναλαμβάνει την εποικοδομητική της στάση για τις ελληνικές τράπεζες και τις αξιολογήσεις Buy για την Πειραιώς, την ΕΤΕ και τη Eurobank και την αξιολόγηση Neutral για την Alpha. Ενώ οι ελληνικές τράπεζες έχουν αυξηθεί κατά 24% από την αρχή του έτους και έχουν υπεραποδώσει έναντι του δείκτη SX7P (ο οποίος έχει αυξηθεί κατά 15% YTD), η Goldman Sachs πιστεύει ότι παραμένουν υποτιμημένες και ότι υπάρχει περιθώριο για περαιτέρω επαναξιολόγηση.

Οι ελληνικές τράπεζες διαπραγματεύονται επί του παρόντος με μέσο όρο 0,66x σε όρους P/TBV με βάση τις εκτιμήσεις του 2025 (που κυμαίνεται από 0,5x έως 0,8x), γεγονός που συνεπάγεται discount περίπου 24% σε σχέση με τον πολλαπλασιαστή της GS.


FLEXOPACK: Στα €86,6 εκατ. οι πωλήσεις – Άνοδος 14,8% στα καθαρά κέρδη

FLEXOPACK: Στα €86,6 εκατ. οι πωλήσεις – Άνοδος 14,8% στα καθαρά κέρδη

25.09.20261 λεπτ.
ΕΒΡΟΦΑΡΜΑ: Άλμα 44% στα καθαρά κέρδη – Στα €26,5 εκατ. οι πωλήσεις το πρώτο εξάμηνο

ΕΒΡΟΦΑΡΜΑ: Άλμα 44% στα καθαρά κέρδη – Στα €26,5 εκατ. οι πωλήσεις το πρώτο εξάμηνο

25.09.20261 λεπτ.
ΟΛΘ: Νέα συλλογική σύμβαση εργασίας τριετούς διάρκειας
ΟΛΘ: Ισχυρό εξάμηνο με έσοδα €58 εκατ. και κέρδη €16,5 εκατ.

ΟΛΘ: Ισχυρό εξάμηνο με έσοδα €58 εκατ. και κέρδη €16,5 εκατ.

25.09.20261 λεπτ.
METLEN και Dolomiti Energia εγκαινίασαν το Erchie BESS στην Απουλία

METLEN και Dolomiti Energia εγκαινίασαν το Erchie BESS στην Απουλία

25.09.20261 λεπτ.
ΕΥΑΘ: Ισχυρή αύξηση εσόδων 14,5% στο εξάμηνο – Στα 45,2 εκατ. ευρώ τα ταμειακά διαθέσιμα

ΕΥΑΘ: Ισχυρή αύξηση εσόδων 14,5% στο εξάμηνο – Στα 45,2 εκατ. ευρώ τα ταμειακά διαθέσιμα

25.09.20261 λεπτ.
ExxonMobil: Πρώτη γεώτρηση στο Ιόνιο το 2027 μετά από σχεδόν μισό αιώνα

ExxonMobil: Πρώτη γεώτρηση στο Ιόνιο το 2027 μετά από σχεδόν μισό αιώνα

25.09.20261 λεπτ.
Όμιλος ΒΙΟΚΑΡΠΕΤ: Αύξηση του κύκλου εργασιών, με καθαρές πωλήσεις 125,16 εκατ. ευρώ

Όμιλος ΒΙΟΚΑΡΠΕΤ: Αύξηση του κύκλου εργασιών, με καθαρές πωλήσεις 125,16 εκατ. ευρώ

25.09.20261 λεπτ.
Βακάκης: «Η Jumbo πετά σαν αεροπλάνο, όχι σαν πύραυλος» – Οι νέες κινήσεις σε Ελλάδα και Ρουμανία

Βακάκης: «Η Jumbo πετά σαν αεροπλάνο, όχι σαν πύραυλος» – Οι νέες κινήσεις σε Ελλάδα και Ρουμανία

24.09.20261 λεπτ.
AKTOR: Άλμα 85% στα pro forma EBITDA το πρώτο εξάμηνο – Στα 4,5 δισ. ευρώ το ανεκτέλεστο

AKTOR: Άλμα 85% στα pro forma EBITDA το πρώτο εξάμηνο – Στα 4,5 δισ. ευρώ το ανεκτέλεστο

24.09.20261 λεπτ.
AXIA Alpha Finance: ΑΠΕ και data centers αλλάζουν το story της ΔΕΗ – Νέα τιμή-στόχος 29,10 ευρώ

AXIA Alpha Finance: ΑΠΕ και data centers αλλάζουν το story της ΔΕΗ – Νέα τιμή-στόχος 29,10 ευρώ

24.09.20261 λεπτ.
ΕΥΔΑΠ: Αύξηση του κύκλου εργασιών και κερδοφορίας το πρώτο εξάμηνο
ΕΥΔΑΠ: Εκτίναξη 300% του EBITDA στο εξάμηνο – Καθαρά κέρδη 17,1 εκατ. ευρώ

ΕΥΔΑΠ: Εκτίναξη 300% του EBITDA στο εξάμηνο – Καθαρά κέρδη 17,1 εκατ. ευρώ

24.09.20261 λεπτ.
Σημαντική ενίσχυση της λειτουργικής της επίδοσης κατέγραψε το 2025 η Dimand, επιβεβαιώνοντας τη δυναμική της πορεία στον κλάδο του real estate
DIMAND: Κέρδη προ φόρων 22,7 εκατ. στο εξάμηνο – Στα 240,1 εκατ. ευρώ το NAV

DIMAND: Κέρδη προ φόρων 22,7 εκατ. στο εξάμηνο – Στα 240,1 εκατ. ευρώ το NAV

24.09.20261 λεπτ.
Jumbo
Jumbo: Καθαρά κέρδη €120,6 εκατ. στο πρώτο εξάμηνο – Έκτακτη διανομή 1,00ευρώ/μετοχή

Jumbo: Καθαρά κέρδη €120,6 εκατ. στο πρώτο εξάμηνο – Έκτακτη διανομή 1,00ευρώ/μετοχή

24.09.20261 λεπτ.
Eπιστροφή στην επενδυτική κανονικότητα και ανάκαμψη κερδοφορίας από το 2026.
Metlen: Τιμή στόχος στα 75,3 ευρώ από Edison – Το στοίχημα σε γάλλιο, άμυνα και METKA

Metlen: Τιμή στόχος στα 75,3 ευρώ από Edison – Το στοίχημα σε γάλλιο, άμυνα και METKA

24.09.20261 λεπτ.
ΑΔΜΗΕ: Τα οφέλη της ηλεκτρικής διασύνδεσης Ελλάδας-Κύπρου-Ισραήλ
ΑΔΜΗΕ Συμμετοχών: Κέρδη €45,1 εκατ. και προμέρισμα €0,05 ανά μετοχή – Άλμα 37% στα καθαρά κέρδη του Ομίλου

ΑΔΜΗΕ Συμμετοχών: Κέρδη €45,1 εκατ. και προμέρισμα €0,05 ανά μετοχή – Άλμα 37% στα καθαρά κέρδη του Ομίλου

23.09.20261 λεπτ.