Οι ελληνικές τράπεζες αναμένεται να «βγουν» από την πτωτική πορεία των τελευταίων μηνών, εκτιμά σε ανάλυσή της η Morgan Stanley. Άλλωστε, είναι χαρακτηριστικό ότι σημειώνουν πτώση 5% τους τελευταίους δύο μήνες ενώ οι ευρωπαϊκές αποδίδουν 20% το αντίστοιχο διάστημα.

Αξίζει να σημειωθεί πως η αντίθετη πορεία είναι ακόμα πιο παράδοξη, σύμφωνα με τον οίκο, καθώς οι ελληνικές τράπεζες έχουν σημειώσει σημαντικές αναβαθμίσεις στα κέρδη ανά μετοχή τους κατά 6% το τελευταίο τρίμηνο.
Τιμές-στόχοι

Οι ελληνικές τράπεζες σημείωσαν άνοδο 74% περίπου κατά μέσο όρο το 2023. Η συγκριτική αποτίμηση της τράπεζας υπολογίζει ότι οι υψηλές αποδόσεις δικαιολογούν μια περαιτέρω άνοδο των τιμών, παρά τις υψηλές ευαισθησίες στα επιτόκια. Οι στόχοι τιμών υποδηλώνουν ένα μέσο δείκτη P/B για το 2025 στις 0,9 φορές. Οι συστάσεις διατηρούνται σε overweight ενώ οι τελευταίες τιμές-στόχοι που είχε προτείνει για τις ελληνικές τραπεζικές μετοχές είναι για την Τράπεζα Πειραιώς τα 5,08 ευρώ, για την Εθνική Τράπεζα η τιμή-στόχος είναι στα 8,20 ευρώ, στα 2,08 ευρώ για την Alpha Bankκαι στα 2,33 ευρώ για τη Eurobank. Οι πληρωμές των μερισμάτων το επόμενο διάστημα θα είναι ο επόμενος καταλύτης, με τις ελληνικές τράπεζες να αποδίδουν 5% ως 11% μερισματική απόδοση τη διετία 2024-2026.

Οι μετοχές
Τα στοιχεία της Μorgan Stanley αναδεικνύουν ότι οι μετοχές των ελληνικών τραπεζών στο ταμπλό του ΧΑ ενέχουν σημαντικό discount έναντι των ευρωπαϊκών τραπεζών, καθώς το κόστος κεφαλαίου που ενσωματώνουν οι τραπεζικές μετοχές (implied Cost of Equitiy – COE) στις τρέχουσες τιμές τους αποτιμήσεις είναι στα επίπεδα του 16% περίπου, ενώ οι ευρωπαϊκές τράπεζες είναι διαπραγματεύσιμες με 13% περίπου. Το κόστος κεφαλαίου που ενσωματώνει η Morgan Stanley σα στα υποδείγματα αποτίμησης των ελληνικών τραπεζών είναι στο 14%. Ο οίκος εκτιμά ότι το τεκμαρτό κόστος κεφαλαίου που η αγορά ενσωματώνει στις τραπεζικές μετοχές σε σχέση με τις ευρωπαϊκές τράπεζες είναι αδικαιολόγητο.

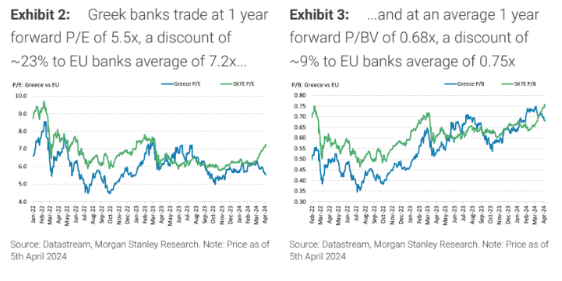
Με μέσο forward δείκτη Ρ/Ε ενός έτους στις 5,5 φορές οι ελληνικές τράπεζες είναι διαπραγματεύσιμες με έκπτωση 23% περίπου έναντι του μέσου όρου των τραπεζών της ΕΕ, οι οποίες είναι διαπραγματεύσιμες με forward δείκτη Ρ/Ε ενός έτους στις 7,2 φορές. Με forward δείκτη P/BV ενός έτους στις 0,68 φορές, η έκπτωση είναι 9% περίπου σε σχέση με τον μέσο όρο των τραπεζών της ΕΕ, που είναι διαπραγματεύσιμες στις 0,75 φορές.

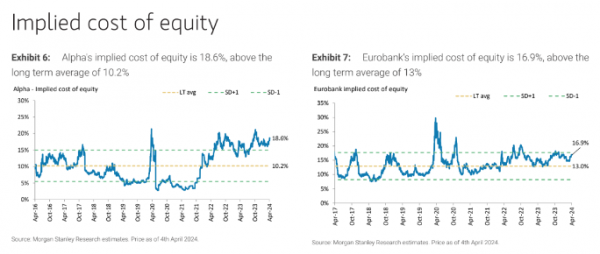
Η Morgan Stanley υπολογίζει ότι στις τρέχουσες αποτιμήσεις των ελληνικών τραπεζών στο ταμπλό του ΧΑ, το τεκμαρτό κόστος ιδίων κεφαλαίων της Alpha είναι στο 18,6%, πάνω από τον μακροπρόθεσμο μέσο όρο του 10,2%, το τεκμαρτό κόστος ιδίων κεφαλαίων της Eurobank είναι 16,9%, πάνω από τον μακροπρόθεσμο μέσο όρο του 13%, το τεκμαρτό κόστος ιδίων κεφαλαίων της Πειραιώς είναι 19,9%, πάνω από τον μακροπρόθεσμο μέσο όρο του 18% και, τέλος, το τεκμαρτό κόστος ιδίων κεφαλαίων της ΕΤΕ είναι 16,3%, πάνω από τον μακροπρόθεσμο μέσο όρο του 11,5%.
The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

18.09.20261 λεπτ.
ΔΕΗ: Ολοκληρώθηκε η απόκτηση των εταιρειών της ABO Energy στην Πολωνία

ΔΕΗ: Ολοκληρώθηκε η απόκτηση των εταιρειών της ABO Energy στην Πολωνία

18.09.20261 λεπτ.
Alpha Bank: Αντλεί €700 εκατ. με spread μόλις 85 μ.β. – Ρεκόρ ζήτησης για τη Senior έκδοση

Alpha Bank: Αντλεί €700 εκατ. με spread μόλις 85 μ.β. – Ρεκόρ ζήτησης για τη Senior έκδοση

18.09.20261 λεπτ.
Alpha Bank: Πρόταση για εξαγορά ομολόγου 500 εκατ. ευρώ και νέα έκδοση

Alpha Bank: Πρόταση για εξαγορά ομολόγου 500 εκατ. ευρώ και νέα έκδοση

18.09.20261 λεπτ.
ΔΕΠΑ Εμπορίας: Στρατηγική συνεργασία με την AKTOR για την ανάπτυξη υβριδικών έργων ΑΠΕ 221,1 MW και έργων αποθήκευσης 250 MW

ΔΕΠΑ Εμπορίας: Στρατηγική συνεργασία με την AKTOR για την ανάπτυξη υβριδικών έργων ΑΠΕ 221,1 MW και έργων αποθήκευσης 250 MW

18.09.20261 λεπτ.
Η ΔΕΗ εμφανίζεται «εξαιρετικά προστατευμένη» από τις επιπτώσεις του πολέμου
ΔΕΗ: Deal με την Amazon Web Services για τη δημιουργία data center στη Δυτική Μακεδονία

ΔΕΗ: Deal με την Amazon Web Services για τη δημιουργία data center στη Δυτική Μακεδονία

17.09.20261 λεπτ.
CrediaBank: Στόχος για κέρδη άνω των 360 εκατ. το 2030

CrediaBank: Στόχος για κέρδη άνω των 360 εκατ. το 2030

17.09.20261 λεπτ.
Ευρώπη Holdings: Αύξηση ενοποιημένων πωλήσεων κατά 12,09% το εξάμηνο

Ευρώπη Holdings: Αύξηση ενοποιημένων πωλήσεων κατά 12,09% το εξάμηνο

17.09.20261 λεπτ.
Γ. Περιστέρης σε αναλυτές: Η ΓΕΚ ΤΕΡΝΑ εισέρχεται σε νέα φάση ανάπτυξης από θέση ισχύος

Γ. Περιστέρης σε αναλυτές: Η ΓΕΚ ΤΕΡΝΑ εισέρχεται σε νέα φάση ανάπτυξης από θέση ισχύος

17.09.20261 λεπτ.
Lamda Development: Κέρδη 164
Lamda Development: Μείωση EBITDA στα 22,4 εκατ. ευρώ στο εξάμηνο – Στα 3,9 δισ. το χαρτοφυλάκιο

Lamda Development: Μείωση EBITDA στα 22,4 εκατ. ευρώ στο εξάμηνο – Στα 3,9 δισ. το χαρτοφυλάκιο

16.09.20261 λεπτ.
Star Bulk: Πρεμιέρα €3,14 δισ. στην Αθήνα – Το μήνυμα Παππά για νέες ναυτιλιακές εισαγωγές

Star Bulk: Πρεμιέρα €3,14 δισ. στην Αθήνα – Το μήνυμα Παππά για νέες ναυτιλιακές εισαγωγές

16.09.20261 λεπτ.
Εννέα «μπλόκα» στις επενδύσεις των μικρομεσαίων – Το 89% βάζει χρήματα από την τσέπη του

Εννέα «μπλόκα» στις επενδύσεις των μικρομεσαίων – Το 89% βάζει χρήματα από την τσέπη του

16.09.20261 λεπτ.
Santander: Στις 3 κορυφαίες επιλογές της Ευρώπης η ΓΕΚ ΤΕΡΝΑ – Η σύγκριση με Vinci, Ferrovial και Eiffage

Santander: Στις 3 κορυφαίες επιλογές της Ευρώπης η ΓΕΚ ΤΕΡΝΑ – Η σύγκριση με Vinci, Ferrovial και Eiffage

16.09.20261 λεπτ.
Στα 42,47 δισ. ευρώ ο τζίρος των ελληνικών επιχειρήσεων τον Ιούλιο – Αύξηση 4,7%

Στα 42,47 δισ. ευρώ ο τζίρος των ελληνικών επιχειρήσεων τον Ιούλιο – Αύξηση 4,7%

16.09.20261 λεπτ.
Star Bulk: Στα 27,05 ευρώ η τιμή έναρξης διαπραγμάτευσης στο Euronext Athens

Star Bulk: Στα 27,05 ευρώ η τιμή έναρξης διαπραγμάτευσης στο Euronext Athens

16.09.20261 λεπτ.