Οι προβλέψεις για τα μεγέθη
Οι προοπτικές των ελληνικών τραπεζών παραμένουν θετικές για το 2024, όπως δείχνουν τα ισχυρά αποτελέσματα, επισημαίνει η S&P Global Ratings. «Ο ρυθμός αύξησης του πραγματικού ΑΕΠ αναμένεται να μειωθεί το 2023, αλλά θα παραμείνει υψηλότερος από τον αντίστοιχο ρυθμό των χωρών της ζώνης του ευρώ, ο οποίος εκτιμάται σε 2,5%, υποστηριζόμενος από τις επενδύσεις, την αύξηση του τουρισμού, τη μείωση της ανεργίας και την ευρύτερη στήριξη των ιδιωτικών πιστώσεων. Ο τομέας του τουρισμού τα πηγαίνει ιδιαίτερα καλά και τα στοιχεία δείχνουν ότι η Ελλάδα είχε το καλύτερο πρώτο εξάμηνο από την αρχή της καταγραφής εισερχόμενων ταξιδιωτών, ενώ οι εισπράξεις από ταξίδια και μεταφορές τους πρώτους επτά μήνες του έτους ήταν 118% των αντίστοιχων επιπέδων του 2019», εξηγεί ο οίκος.
«Η υψηλή ζήτηση από διαχειριστές προβληματικών περιουσιακών στοιχείων για κόκκινα ελληνικά δάνεια θα συνεχιστεί. Οι θετικές προοπτικές στις εγχώριες αγορές ακινήτων και οι αυξημένες προοπτικές ανάκαμψης λόγω των δικαστικών μεταρρυθμίσεων της τελευταίας δεκαετίας θα το στηρίξουν. Η συνεχιζόμενη απορρόφηση των κονδυλίων στήριξης της ΕΕ θα ενισχύσει τη ζήτηση για νέα επιχειρηματικά δάνεια. Αναμένουμε ότι τα δανειακά βιβλία των τραπεζών θα διευρυνθούν κατά 3%-4%, αν και το ενδεχόμενο υποεκτέλεσης παραμένει υψηλό λόγω των οικονομικών κινδύνων», προβλέπει η S&P για τις ελληνικές τράπεζες.
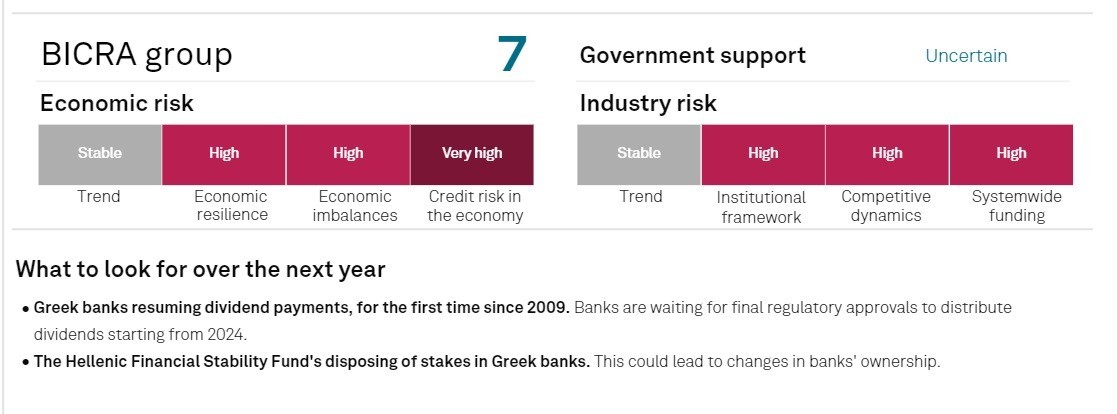
Στα βασικά συμπεράσματα του οίκου για τις ελληνικές τράπεζες είναι ότι τα συνολικά οικονομικά αποτελέσματα των ελληνικών τραπεζών επιβεβαιώνουν ότι αποκομίζουν τα οφέλη του ισχυρού μετασχηματισμού του ισολογισμού τους τα τελευταία τέσσερα χρόνια. Ο συστημικός δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) θα διαμορφωθεί στο 4%-6% το 2024. Οι κίνδυνοι χρηματοδότησης έχουν μειωθεί, καθώς οι τράπεζες αποπληρώνουν μεγάλο μέρος του στοχευμένου δανεισμού τους από πράξεις πιο μακροπρόθεσμης αναχρηματοδότησης και η έκδοση μακροπρόθεσμου χρέους στο εξωτερικό αποκτά δυναμική.
Αναφορικά με το τι πρέπει να περιμένουμε το επόμενο έτος, ο οίκος αξιολόγησης επισημαίνει ότι οι ελληνικές τράπεζες επιστρέφουν στην καταβολή μερισμάτων, για πρώτη φορά από το 2009. Οι τράπεζες περιμένουν τις τελικές εγκρίσεις των ρυθμιστικών αρχών για να διανείμουν μερίσματα από το 2024. Η διάθεση από το Ταμείο Χρηματοπιστωτικής Σταθερότητας συμμετοχών σε ελληνικές τράπεζες θα μπορούσε να οδηγήσει σε αλλαγές στο ιδιοκτησιακό καθεστώς των τραπεζών.
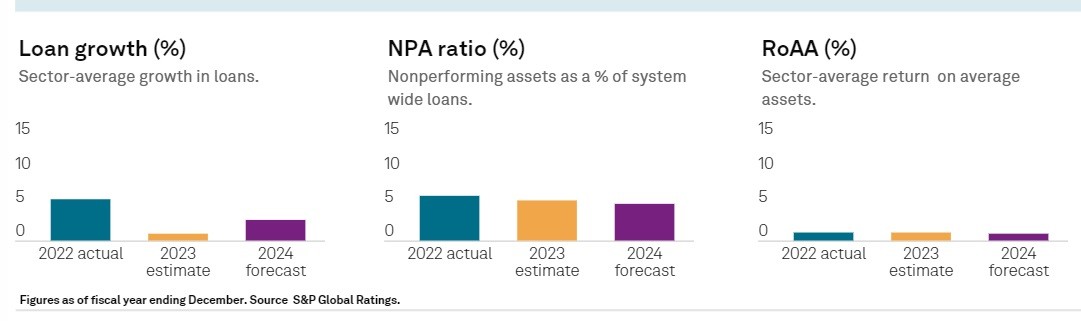
Τέλος, σε σχέση με τους βασικούς πιστωτικούς παράγοντες, οι τράπεζες θα συνεχίσουν να διαθέτουν προς πώληση πολλά NPEs, χάρη στο έντονο ενδιαφέρον από ξένους φορείς εξυπηρέτησης επισφαλών απαιτήσεων. «Με βάση αυτό, και το νέο δανεισμό από υγιέστερες επιχειρήσεις, αναμένουμε ότι ο εγχώριος δείκτης NPE του συστήματος θα μειωθεί κάτω από το 5% έως το τέλος του 2025 μέσω πωλήσεων και οργανικών ανακτήσεων. Αναμένουμε ότι το οργανικό κόστος κινδύνου θα παραμείνει κοντά στις 80 μονάδες βάσης για τις περισσότερες τράπεζες τους επόμενους 12-18 μήνες. Η ποιότητα κεφαλαίου εξακολουθεί να είναι αδύναμη και οι προοπτικές βελτίωσης παραμένουν χαμηλές, περιορίζοντας τις αξιολογήσεις των τραπεζών», επισημαίνει η S&P.
«Οι αναβαλλόμενες φορολογικές πιστώσεις αποτελούν πάνω από το 65% της κεφαλαιακής βάσης των τραπεζών και αποσβένονται σε μικρά ποσά. Η κερδοφόρα ικανότητα των τραπεζών βελτιώνεται. Το χαμηλότερο κόστος κινδύνου, τα υψηλότερα περιθώρια επιτοκίου, τα ισχυρά έσοδα από αμοιβές και προμήθειες, η επανάκαμψη της ζήτησης πιστώσεων και η βελτίωση της λειτουργικής αποτελεσματικότητας στηρίζουν τα κέρδη. Οι ελληνικές τράπεζες έχουν εξορθολογήσει τις δραστηριότητές τους μέσω μέτρων αποδοτικότητας κόστους και πωλήσεων μη βασικών στοιχείων ενεργητικού, με αποτέλεσμα οι δείκτες κόστους προς έσοδα των τραπεζών να βελτιωθούν σε 40% ή και χαμηλότερα κατά μέσο όρο. Τα περιθώρια επιτοκίου των τραπεζών επωφελούνται από τα αυξημένα επιτόκια», καταλήγει ο οίκος.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.