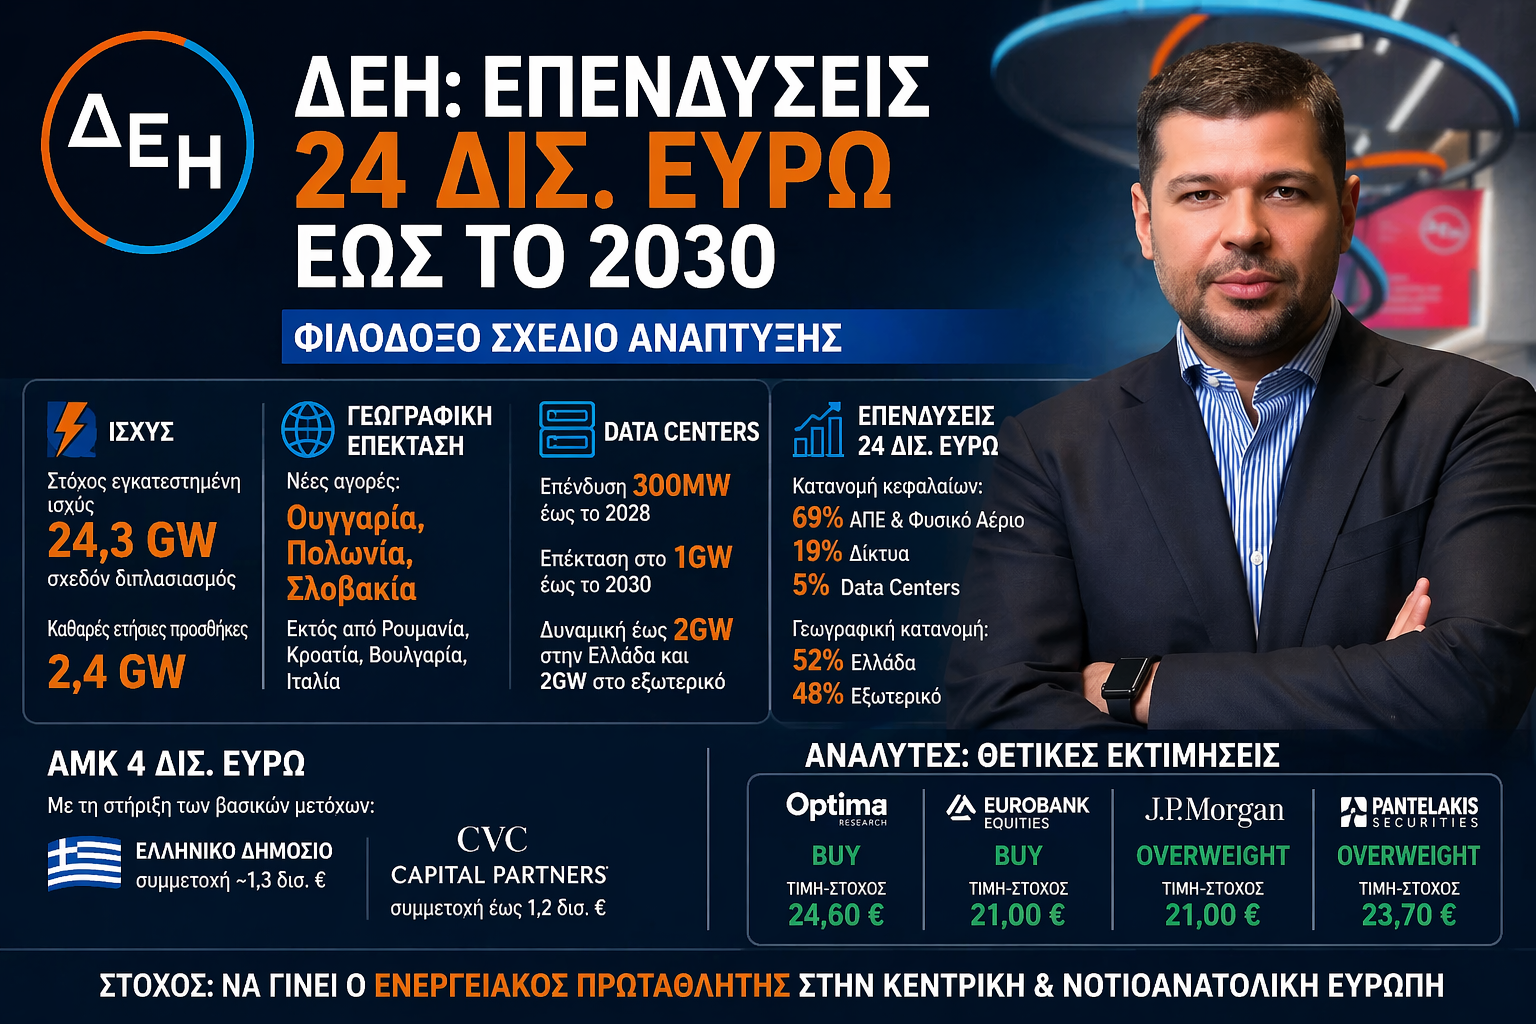
Ένα ιδιαίτερα φιλόδοξο στρατηγικό σχέδιο παρουσίασε η ΔΕΗ για την περίοδο έως το 2030, προχωρώντας σε επενδύσεις ύψους 24 δισ. ευρώ, με στόχο τον μετασχηματισμό της σε έναν ισχυρό ενεργειακό όμιλο στην ευρύτερη περιοχή. Η εταιρεία στοχεύει σχεδόν να διπλασιάσει την εγκατεστημένη ισχύ της στα 24,3 GW, με καθαρές ετήσιες προσθήκες 2,4 GW, κυρίως μέσω επενδύσεων σε ΑΠΕ, ευέλικτη παραγωγή και αποθήκευση.
Παράλληλα, ενισχύει τη γεωγραφική της παρουσία στην Ανατολική και Νοτιοανατολική Ευρώπη, επεκτεινόμενη σε νέες αγορές όπως Ουγγαρία, Πολωνία και Σλοβακία, πέρα από τη δραστηριότητά της σε Ρουμανία, Κροατία, Βουλγαρία και Ιταλία. Την ίδια στιγμή, δίνει ιδιαίτερη έμφαση στον τομέα των data centers, έχοντας ήδη λάβει επενδυτική απόφαση για ανάπτυξη μονάδας 300MW έως το 2028, με προοπτική επέκτασης στο 1GW έως το 2030 και ακόμη μεγαλύτερη δυναμική σε Ελλάδα και εξωτερικό.
Σύμφωνα με την Optima Research, η Νοτιοανατολική Ευρώπη προσφέρει σημαντικές ευκαιρίες, λόγω υψηλότερων τιμών ηλεκτρικής ενέργειας, περιορισμένων διασυνδέσεων και αυξημένης ζήτησης, ενώ καταλυτικό ρόλο παίζει και η μετατροπή της Ουκρανίας σε καθαρό εισαγωγέα ενέργειας.
Το επενδυτικό πρόγραμμα κατανέμεται κυρίως σε ΑΠΕ και φυσικό αέριο (περίπου 69% των κεφαλαίων), ενώ σημαντικά ποσά κατευθύνονται σε δίκτυα και ψηφιακές υποδομές. Η χρηματοδότηση θα υποστηριχθεί και από αύξηση μετοχικού κεφαλαίου ύψους 4 δισ. ευρώ, η οποία, αν και αιφνιδίασε αρχικά την αγορά, φαίνεται να συγκεντρώνει ισχυρή στήριξη.
Η Optima Research επισημαίνει ότι το επιθετικό πλάνο συνεπάγεται αρνητικές ελεύθερες ταμειακές ροές έως το 2030 και αυξημένες κεφαλαιακές ανάγκες, ενώ εντοπίζει και κινδύνους εκτέλεσης, κυρίως ως προς την ανάπτυξη των ΑΠΕ, αλλά και πιθανό κίνδυνο υπερπροσφοράς ενέργειας στην περιοχή.
Ωστόσο, τα θετικά στοιχεία παραμένουν ισχυρά, καθώς η εταιρεία διαθέτει αποδεδειγμένο ιστορικό επιτυχούς μετασχηματισμού, ενώ η δέσμευση των βασικών μετόχων για συμμετοχή στην ΑΜΚ και η πιθανή είσοδος μεγάλων παικτών στα data centers ενισχύουν την επενδυτική εμπιστοσύνη.
Στο ίδιο μήκος κύματος κινούνται και οι εκτιμήσεις των διεθνών οίκων, οι οποίοι διατηρούν θετική στάση για τη μετοχή:
Η Optima Research δίνει σύσταση buy με τιμή-στόχο 24,60 ευρώ, βλέποντας περιθώριο ανόδου περίπου 32%.
Η Eurobank Equities διατηρεί σύσταση buy με τιμή-στόχο 21 ευρώ, επισημαίνοντας ότι οι επενδυτές πιθανότατα θα εστιάσουν στις αποδόσεις και όχι στο dilution.
Η JP Morgan διατηρεί σύσταση overweight με τιμή-στόχο 21 ευρώ, υπογραμμίζοντας την ορθολογική στρατηγική και το ισχυρό προφίλ αποδόσεων.
Η Pantelakis Securities τοποθετεί την τιμή-στόχο στα 23,70 ευρώ με σύσταση overweight, εκτιμώντας ότι η ΔΕΗ μπορεί να εξελιχθεί σε ενεργειακό πρωταγωνιστή της περιοχής.
Συνολικά, η αγορά αντιμετωπίζει το νέο σχέδιο της ΔΕΗ ως ένα φιλόδοξο αλλά ρεαλιστικό εγχείρημα, το οποίο, παρά τις προκλήσεις, δημιουργεί σημαντικές προοπτικές ανάπτυξης και ενίσχυσης της αξίας της εταιρείας τα επόμενα χρόνια.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.