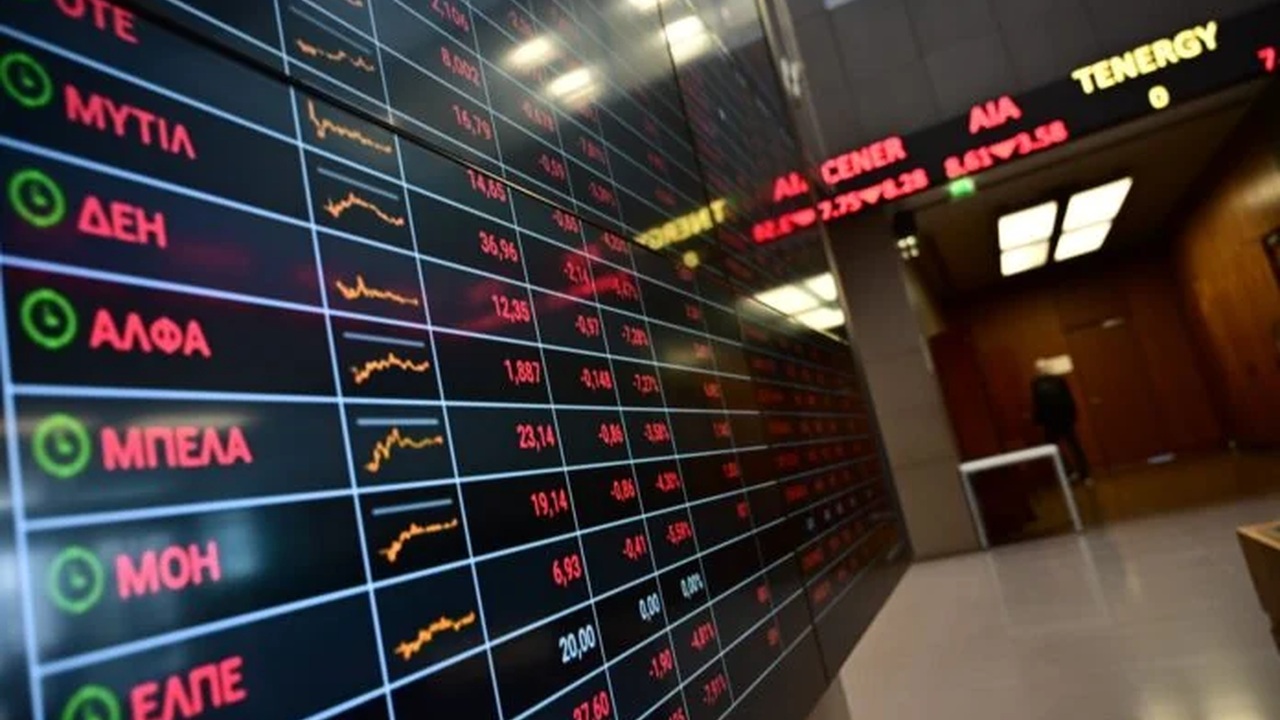
Θετική στάση για τη μετοχή του ΟΤΕ διατηρεί η Deutsche Bank, επαναλαμβάνοντας τη σύσταση αγοράς και θέτοντας τιμή-στόχο τα 21 ευρώ, επίπεδο που αντιστοιχεί σε περίπου 30% ανοδικό περιθώριο σε σχέση με τα τρέχοντα δεδομένα της αγοράς. Όπως επισημαίνει στην πρόσφατη έκθεσή της, οι τελευταίες ρυθμιστικές εξελίξεις, σε συνδυασμό με την περιορισμένη πίεση από τον ανταγωνισμό, ενισχύουν το επενδυτικό προφίλ της εταιρείας.
Κεντρικό ρόλο στη θετική αξιολόγηση διαδραματίζει η πρόταση της ΕΕΤΤ για την ανανέωση των αδειών στις συχνότητες 900 MHz και 1800 MHz. Σύμφωνα με τη Deutsche Bank, η προοπτική χορήγησης αδειών διάρκειας 20 ετών ή ακόμη και αορίστου χρόνου βελτιώνει σημαντικά την αποτίμηση του ΟΤΕ, μειώνοντας τη μακροπρόθεσμη αβεβαιότητα γύρω από το κόστος φάσματος. Το επικρατέστερο σενάριο προβλέπει απλή ανανέωση από τους υφιστάμενους παρόχους, χωρίς ανταγωνιστική διαδικασία.
Σε αυτό το πλαίσιο, οι αναλυτές εκτιμούν ότι το κόστος ανανέωσης για τον ΟΤΕ θα διαμορφωθεί περίπου στα 78 εκατ. ευρώ, ποσό αισθητά χαμηλότερο σε σύγκριση με την προηγούμενη διαδικασία πριν από 15 χρόνια. Η εξέλιξη αυτή περιορίζει τις κεφαλαιακές απαιτήσεις της εταιρείας και ενισχύει τη χρηματοοικονομική της ευελιξία.
Παράλληλα, η Deutsche Bank επισημαίνει ότι η πώληση της Telekom Romania Mobile δημιουργεί φορολογικό όφελος περίπου 125 εκατ. ευρώ, το οποίο μπορεί να καλύψει πλήρως το κόστος της ανανέωσης των αδειών. Υπό αυτές τις παραδοχές, ο ΟΤΕ αναμένεται να εμφανίσει επιπλέον ελεύθερη ταμειακή ροή περίπου 47 εκατ. ευρώ το 2026, ποσό που αντιστοιχεί σε περίπου 0,12 ευρώ ανά μετοχή, ενισχύοντας περαιτέρω την ελκυστικότητα της επένδυσης.
Στο μέτωπο του ανταγωνισμού, η τράπεζα εκτιμά ότι η είσοδος της ΔΕΗ στον κλάδο των τηλεπικοινωνιών δεν έχει επηρεάσει ουσιαστικά τη δυναμική της αγοράς. Παρά την επιθετική τιμολογιακή πολιτική, με τιμές περίπου 50% χαμηλότερες, η διείσδυση παραμένει περιορισμένη. Όπως σημειώνουν οι αναλυτές, η ΔΕΗ διέθετε λιγότερους από 11 χιλιάδες συνδρομητές broadband στο τέλος του 2025, την ώρα που το μερίδιο του ΟΤΕ αυξήθηκε στο 54%, επιβεβαιώνοντας τη σταθερή θέση του στην αγορά.
Σε επίπεδο αποτίμησης, η Deutsche Bank τονίζει ότι η μετοχή του ΟΤΕ διαπραγματεύεται με σημαντική έκπτωση έναντι των ευρωπαϊκών ομοειδών εταιρειών. Ο δείκτης EV/EBITDA παραμένει χαμηλότερος από τον μέσο όρο του κλάδου, ενώ η απόδοση των ταμειακών ροών είναι υψηλότερη, στοιχείο που ενισχύει το επενδυτικό αφήγημα.
Σύμφωνα με την ανάλυση της τράπεζας, ο συνδυασμός χαμηλότερου κόστους φάσματος, ισχυρών και προβλέψιμων ταμειακών ροών, καθώς και περιορισμένης έντασης ανταγωνισμού δημιουργεί σαφές περιθώριο επαναξιολόγησης της μετοχής τους επόμενους μήνες. Υπό αυτές τις συνθήκες, η Deutsche Bank θεωρεί ότι ο ΟΤΕ παραμένει μία από τις πιο ελκυστικές επιλογές στον ευρωπαϊκό τηλεπικοινωνιακό κλάδο, με σταθερό επιχειρηματικό μοντέλο και αυξημένες προοπτικές δημιουργίας αξίας για τους μετόχους.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.