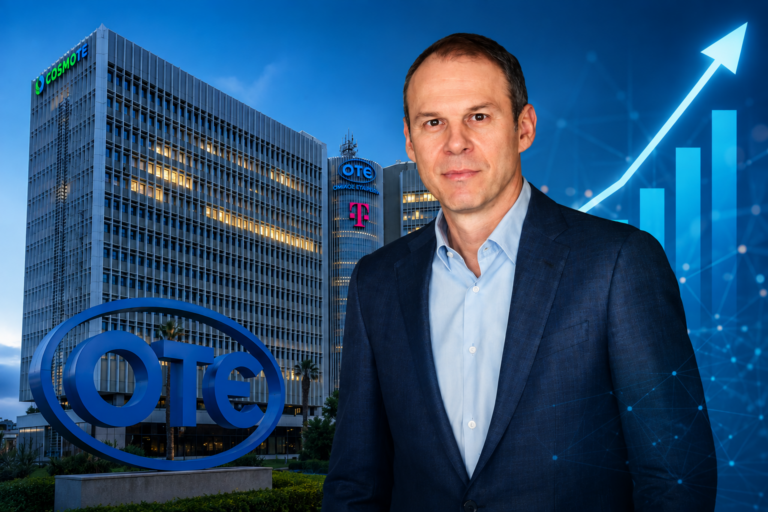
Τη θετική της στάση απέναντι στον ΟΤΕ διατηρεί η Deutsche Bank, επαναλαμβάνοντας τη σύσταση «buy» και την τιμή στόχο των €23, παρά τη συζήτηση που έχει ανοίξει στην αγορά γύρω από το ενδεχόμενο εισόδου της ΔΕΗ στην κινητή τηλεφωνία.
Ο γερμανικός οίκος θεωρεί ότι τα αποτελέσματα πρώτου τριμήνου επιβεβαιώνουν τη σταθερότητα της επενδυτικής ιστορίας του ΟΤΕ, ενώ εμφανίζεται ξεκάθαρα δύσπιστος απέναντι στα σενάρια που θέλουν τη ΔΕΗ να εξετάζει επέκταση στην αγορά κινητής.
Σύμφωνα με την έκθεση της Deutsche Bank, το 2026 ξεκίνησε καλύτερα των εκτιμήσεων για τον τηλεπικοινωνιακό όμιλο. Τα έσοδα αυξήθηκαν κατά 4,9% σε ετήσια βάση, έναντι μηδενικής μεταβολής που ανέμεναν οι αναλυτές, ενώ τα λειτουργικά κέρδη μετά από μισθώσεις (AL EBITDA) ενισχύθηκαν κατά 2,8%, ελαφρώς υψηλότερα από τις προβλέψεις.
Η τράπεζα επισημαίνει ότι η εικόνα αυτή αποκτά ακόμη μεγαλύτερη σημασία λόγω της στρατηγικής αποχώρησης του ΟΤΕ από δραστηριότητες διεθνούς χονδρικής χαμηλού περιθωρίου. Παρότι η συγκεκριμένη κίνηση επηρεάζει αρνητικά τον κύκλο εργασιών, η επίπτωση στην κερδοφορία παραμένει περιορισμένη.
Στη σταθερή τηλεφωνία, τα έσοδα λιανικής αυξήθηκαν κατά 1,1%, κινούμενα κοντά στις προβλέψεις της Deutsche Bank, ενώ στην κινητή τηλεφωνία οι επιδόσεις ήταν ακόμη ισχυρότερες, με άνοδο 5,5% έναντι εκτίμησης για 4,8%. Αντίθετα, η χονδρική σταθερής υποχώρησε κατά 40%, εξέλιξη που συνδέεται άμεσα με την αποχώρηση από χαμηλής αποδοτικότητας δραστηριότητες.
Παρά τα καλύτερα του αναμενομένου αποτελέσματα, η Deutsche Bank δεν προχωρά σε αλλαγές στις προβλέψεις της, σημειώνοντας ότι η διοίκηση διατήρησε αμετάβλητη την καθοδήγηση για το σύνολο του 2026. Οι αναλυτές εκτιμούν επίσης ότι τα έσοδα από έργα τεχνολογίας είναι περισσότερο εμπροσθοβαρή φέτος, ενώ υπενθυμίζουν ότι ήδη από το πρώτο τρίμηνο ο ΟΤΕ αφαίρεσε πάνω από €50 εκατ. από τα περίπου €170 εκατ. εσόδων διεθνούς χονδρικής χαμηλού περιθωρίου που σχεδιάζει να εγκαταλείψει εντός της χρονιάς.
Κεντρικό στοιχείο της θετικής επενδυτικής άποψης παραμένει η αποτίμηση της μετοχής. Με βάση τις προβλέψεις της Deutsche Bank για το 2026 και το 2027, ο ΟΤΕ διαπραγματεύεται με έκπτωση περίπου 23% έναντι του ευρωπαϊκού κλάδου στον δείκτη επιχειρηματικής αξίας προς λειτουργικά κέρδη μετά από μισθώσεις, στις 5 φορές έναντι 6,5 φορές του κλάδου.
Ακόμη και στην τιμή στόχο των €23, η μετοχή θα εξακολουθούσε να εμφανίζει μικρή έκπτωση έναντι των ευρωπαϊκών τηλεπικοινωνιακών εταιρειών. Παράλληλα, η απόδοση ελεύθερων ταμειακών ροών διαμορφώνεται στο 8,6%, υψηλότερα από το 8,1% του κλάδου, ενώ η συνολική απόδοση προς τους μετόχους μέσω μερισμάτων και επαναγορών εκτιμάται στο 7,8%, αισθητά υψηλότερα από τον μέσο όρο του 5,6%.
Στο μέτωπο της ΔΕΗ, η Deutsche Bank παίρνει σαφή θέση, υπογραμμίζοντας ότι θεωρεί εξαιρετικά απίθανη μια είσοδο της εταιρείας στην κινητή τηλεφωνία. Όπως σημειώνει, η διοίκηση της ΔΕΗ έχει επανειλημμένα ξεκαθαρίσει σε παρουσιάσεις προς επενδυτές τον Μάιο του 2025, τον Μάρτιο και τον Απρίλιο του 2026 ότι δεν εξετάζει δραστηριοποίηση στην κινητή.
Κατά τον οίκο, η στρατηγική της ΔΕΗ στις τηλεπικοινωνίες αφορά κυρίως την ανάπτυξη υποδομών οπτικής ίνας και την αξιοποίηση του δικτύου της στο πλαίσιο της ενεργειακής μετάβασης. Η λογική της εταιρείας είναι να επενδύσει σε δίκτυα σταθερής συνδεσιμότητας και να τα διαθέσει χονδρικά σε τηλεπικοινωνιακούς παρόχους και όχι να εξελιχθεί σε πλήρη πάροχο κινητής τηλεφωνίας.
Η Deutsche Bank εμφανίζεται επιφυλακτική ακόμη και απέναντι σε ένα σενάριο περαιτέρω επιθετικού ανταγωνισμού στη λιανική ευρυζωνικότητα, εκτιμώντας ότι μια είσοδος στην κινητή θα απαιτούσε σημαντικά πρόσθετα κεφάλαια και θα αύξανε την επιχειρηματική πολυπλοκότητα για τη ΔΕΗ.
Το τελικό μήνυμα του οίκου είναι ότι η επενδυτική περίπτωση του ΟΤΕ παραμένει ισχυρή. Η μετοχή συνεχίζει να προσφέρει συνδυασμό αμυντικής κερδοφορίας, υψηλής παραγωγής ταμειακών ροών, πολύ χαμηλού καθαρού δανεισμού και ελκυστικών αποδόσεων προς τους μετόχους, χωρίς οι φήμες περί νέου ανταγωνιστή στην κινητή να αλλάζουν, προς το παρόν, τη συνολική εικόνα.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.