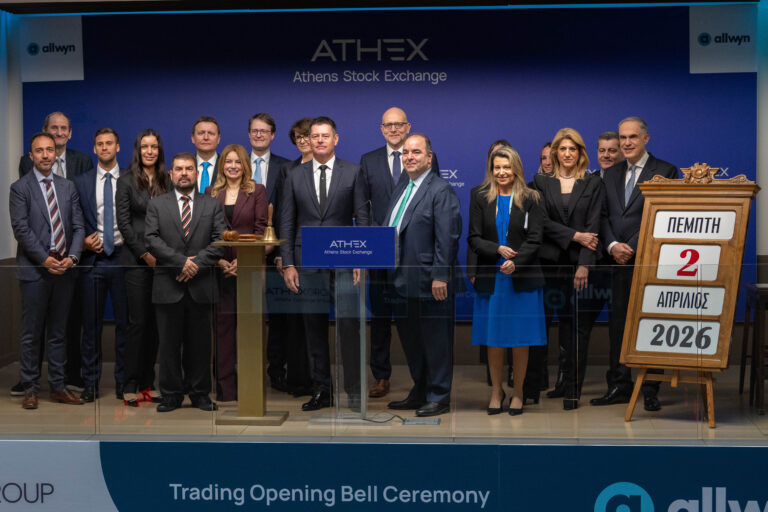
Με σύσταση «διακράτηση» (Hold) και τιμή-στόχο τα 13,40 ευρώ ξεκινά την κάλυψη της Allwyn η Eurobank Equities, μετά την ολοκλήρωση της συνένωσης με τον ΟΠΑΠ και την έναρξη διαπραγμάτευσης του νέου εταιρικού σχήματος στο Χρηματιστήριο Αθηνών.
Η χρηματιστηριακή επισημαίνει ότι το επενδυτικό αφήγημα του ομίλου έχει μεταβληθεί ουσιαστικά, καθώς η νέα εταιρική δομή καθιστά την Allwyn πιο σύνθετη και πιο μοχλευμένη σε σχέση με το παρελθόν.
Πιο σύνθετο μοντέλο – Αυξημένοι κίνδυνοι
Σύμφωνα με την ανάλυση, η συνένωση με τον ΟΠΑΠ δημιουργεί έναν όμιλο με ευρύτερες αναπτυξιακές δυνατότητες, αλλά ταυτόχρονα αυξάνει την έκθεση σε κανονιστικούς κινδύνους.
Η Eurobank Equities εκτιμά ότι η μετοχή ενδέχεται να διαπραγματεύεται με υψηλότερο risk premium σε σχέση με τον «παλιό» ΟΠΑΠ, αντανακλώντας:
- Τη μεγαλύτερη πολυπλοκότητα του ομίλου
- Την αυξημένη μόχλευση
- Την υψηλότερη ευαισθησία στις αποφάσεις κατανομής κεφαλαίου
- Τη διαχείριση του ισολογισμού
Ισχυρή ανάπτυξη εσόδων και κερδοφορίας
Σε επίπεδο οικονομικών μεγεθών, η χρηματιστηριακή προβλέπει σημαντική ενίσχυση των επιδόσεων του ομίλου τα επόμενα χρόνια.
Ειδικότερα:
- Τα καθαρά έσοδα αναμένεται να αυξηθούν από 4,1 δισ. ευρώ το 2025 σε 5,2 δισ. ευρώ το 2026, κυρίως λόγω της πλήρους ενοποίησης της PrizePicks
- Η οργανική ανάπτυξη εκτιμάται στο 6%-7% ετησίως έως το 2029
- Το προσαρμοσμένο EBITDA προβλέπεται να διαμορφωθεί στα 1,9 δισ. ευρώ το 2026
Ωστόσο, επισημαίνεται ότι μη επαναλαμβανόμενα κόστη θα επηρεάσουν αρνητικά τόσο τα EBITDA όσο και τις ταμειακές ροές βραχυπρόθεσμα.
Κέρδη και αποτίμηση
Η Eurobank Equities εκτιμά ότι τα καθαρά κέρδη του ομίλου θα φτάσουν:
- Περίπου τα 501 εκατ. ευρώ το 2026
- Περίπου τα 772 εκατ. ευρώ έως το 2028
Η τιμή-στόχος των 13,40 ευρώ αντιστοιχεί σε αποτίμηση περίπου 10 φορές τα προσαρμοσμένα EV/EBITDA για το 2026, επίπεδο που συνεπάγεται premium έναντι των περισσότερων ανταγωνιστών.
Παράλληλα, η αποτίμηση εμφανίζεται με μικρό discount σε σχέση με τον κορυφαίο διεθνή παίκτη του κλάδου, την Flutter Entertainment.
«Hold» με ισορροπημένο ρίσκο-απόδοση
Συνολικά, η Eurobank Equities υιοθετεί μια πιο συγκρατημένη στάση έναντι της μετοχής, επιλέγοντας σύσταση «διακράτηση», παρά τις θετικές προοπτικές ανάπτυξης.
Όπως επισημαίνεται, το νέο προφίλ της Allwyn προσφέρει σημαντικές ευκαιρίες, αλλά συνοδεύεται από αυξημένους κινδύνους, οι οποίοι προς το παρόν δικαιολογούν μια πιο ουδέτερη επενδυτική προσέγγιση.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.