Σε κρίσιμες διαβουλεύσεις με την Τράπεζα της Ελλάδας βρίσκεται το υπουργείο Ανάπτυξης, προκειμένου να οριστικοποιήσει το νέο τοπίο στον δανεισμό των νοικοκυριών μέσω καταναλωτικών δανείων και πιστωτικών καρτών. Στο επίκεντρο βρίσκεται η εφαρμογή ενός «πλαφόν επιβάρυνσης» κατά τη διαδικασία χορήγησης καταναλωτικών δανείων, μια κίνηση που αναμένεται να αλλάξει άρδην τους όρους με τους οποίους δανειζόμαστε.
Πώς θα λειτουργεί το “πλαφόν επιβάρυνσης”
Το ζητούμενο, εναρμονισμένο πλέον και με τη σχετική κοινοτική οδηγία, είναι σαφές: ένας δανειολήπτης που εκταμιεύει ένα καταναλωτικό δάνειο δεν θα πρέπει σε καμία περίπτωση να φτάνει να επιβαρύνεται με υπέρογκα ποσά που εκτοξεύουν το τελικό κόστος.
Τι σημαίνει το πλαφόν στην πράξη;
Ο νέος κανόνας προβλέπει ότι οι συνολικές επιβαρύνσεις (τόκοι και έξοδα) δεν θα μπορούν να υπερβαίνουν ένα συγκεκριμένο όριο, το οποίο συζητείται να κυμανθεί μεταξύ 30% και 50% του αρχικού κεφαλαίου.
Για παράδειγμα: Αν ένας καταναλωτής εκταμιεύσει 10.000 ευρώ, δεν θα φτάνει να πληρώνει, μέχρι την οριστική αποπληρωμή του δανείου του, περισσότερα από 13.000 έως 15.000 ευρώ συνολικά.
Κάντε τον δικό σας υπολογισμό
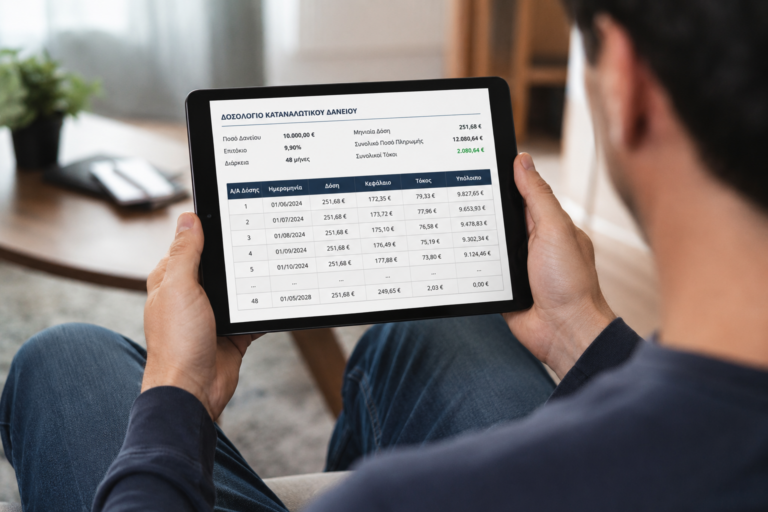
Πριν φτάσετε στο γκισέ της τράπεζας, είναι κρίσιμο να γνωρίζετε ακριβώς ποια θα είναι η μηνιαία σας επιβάρυνση, αλλά και το συνολικό ποσό που θα επιστρέψετε. Χρησιμοποιήστε τη νέα δωρεάν εφαρμογή του fpress.gr για να υπολογίσετε με ακρίβεια τη δόση του καταναλωτικού σας δανείου. Εισάγετε το ποσό και τη διάρκεια, και δείτε αμέσως το αποτέλεσμα (σ.σ το επιτόκιο είναι “κλειδωμένο” με βάση το μέσο επιτόκιο δανεισμού μέσω καταναλωτικών δανείων που ισχύει στην αγορά):
Τι λέει το παράδειγμα; Ότι για ένα καταναλωτικό δάνειο 8000 ευρώ με διάρκεια αποπληρωμής έξι ετών, η δόση διαμορφώνεται στα 150 ευρώ και το συνολικό κόστος αποπληρωμής ανεβαίνει στα 10.802 ευρώ. Δηλαδή, η επιβάρυνση, φτάνει στο 35% του αρχικού κεφαλαίου κάτι που με το νέο καθεστώς θα θεωρείται αποδεκτό. Αν στο ίδιο δάνειο, ανεβάζαμε τη διάρκεια αποπληρωμής στα 8 χρόνια, η δόση θα έπεφτε στα 123 ευρώ αλλά το κόστος θα ανέβαινε στα 11837 ευρώ και η επιβάρυνση επί του αρχικού κεφαλαίο στο 48% κάτι που κρίνεται πολύ οριακό.
Πώς θα κρατηθεί χαμηλά το κόστος
Όποιος γνωρίζει τον τρόπο με τον οποίο προκύπτει η συνολική επιβάρυνση από ένα οποιοδήποτε δάνειο, μπορεί να συμπεράνει ότι δεν είναι και πολλά αυτά που μπορούν να γίνουν μετά την εκταμίευση. Έτσι, στην πράξη, το «παιχνίδι» θα παιχτεί στους όρους και στις προϋποθέσεις χορήγησης.
Η εξίσωση του συνολικού κόστους βασίζεται σε τρεις παραμέτρους:
- Το επιτόκιο: Κανείς δεν περιμένει ότι οι τράπεζες θα ρίξουν τα επιτόκια σε μια μορφή δανεισμού που χορηγείται χωρίς εξασφαλίσεις, ειδικά μετά τα όσα συνέβησαν με τα “κόκκινα” καταναλωτικά δάνεια των προηγούμενων δεκαετιών. To μέσο επιτόκιο δανεισμού μέσω καταναλωτικών δανείων, παραμένει σταθερά πάνω από το 10% όπως προκύπτει και από τα στοιχεία της ΤτΕ.
- Η διάρκεια αποπληρωμής: Όσο μεγαλύτερη είναι η διάρκεια, τόσο περισσότεροι και οι τόκοι που προστίθενται, φέρνοντας το δάνειο πιο κοντά στο κρίσιμο όριο του 30-50% (ή όποιο ποσοστό κλειδώσει τελικά). Αν πειραματιστείτε λίγο με το εργαλείο θα διαπιστώσετε ότι δεν μπορεί η διάρκεια του δανείου να υπερβαίνει τα 8 χρόνια αν θέλουμε να συγκρατήσουμε το συνολικό κόστος κάτω από το 50%.
- Το ύψος του δανείου: Αυτή είναι η τρίτη και πιο ουσιαστική παράμετρος για να βγει ο τελικός λογαριασμός. Βασικό κριτήριο για το ύψος του δανείου που θα εγκριθεί, θα παραμείνουν το διαθέσιμο εισόδημα αλλά και οι συσσωρευμένες δανειακές υποχρεώσεις του αιτούντος.
Η επόμενη μέρα: Έρχονται μικρότερα δάνεια;
Αν θα ρισκάραμε μια πρόβλεψη, αυτή είναι ότι η νέα διαδικασία που δρομολογεί το υπουργείο Ανάπτυξης, τελικώς θα οδηγήσει στη χορήγηση μικρότερων καταναλωτικών δανείων και περιορισμένης διάρκειας της τάξεως των 5-6 ετών στην καλύτερη
Διότι αυτή είναι η πιο «ασφαλής» παράμετρος για να συγκρατηθεί το τελικό κόστος μέσα στα αυστηρά όρια της νέας νομοθεσίας. Ούτως ή άλλως, οι τράπεζες διενεργούν ήδη αυστηρή πιστοληπτική αξιολόγηση για να χορηγήσουν ρευστότητα. Τώρα, θα είναι υποχρεωμένες να εντάξουν στον αλγόριθμό τους ακόμη μια αυστηρή μεταβλητή: τον τελικό έλεγχο του ανώτατου κόστους.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.