Οι ελληνικές τράπεζες παραμένουν η κορυφαία επιλογή της Euroxx Χρηματιστηριακή από την εγχώρια αγορά μετοχών και βλέπει περιθώριο ανόδου άνω του 40% από τα τρέχοντα επίπεδα τιμών των μετοχών και στις τέσσερις συστημικές τράπεζες.
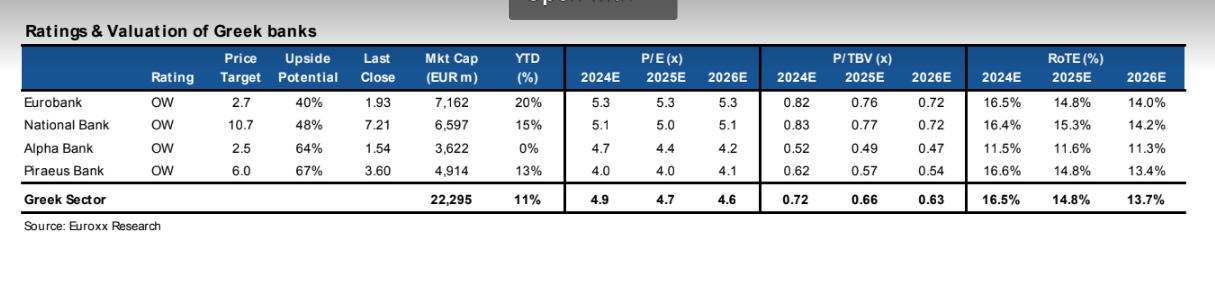
Οι νέες τιμές στόχοι που θέτει η Εuroxx Χρηματιστηριακή είναι για την Εθνική Τράπεζα τα 10,7 ευρώ από 9,8 ευρώ πριν, για τη Eurobank τα 2,70 ευρώ από τα 2,50 ευρώ πριν, για την Τράπεζα Πειραιώς τα 6 ευρώ από τα 5,40 ευρώ πριν και για την Alpha Bank τα 2,50 ευρώ από τα 2,40 ευρώ πριν. Οι συστάσεις και για τις τέσσερις μετοχές είναι υπεραπόδοση (overweight).
«Κατά μέσο όρο, οι τράπεζες διαπραγματεύονται με δείκτη P/E περίπου 5,0 φορές για το 2026, ένα discount της τάξεως του 20% με 30% σε σχέση με τις ευρωπαϊκές ομοειδείς επιχειρήσεις. Πιστεύουμε ότι τέτοιες εκπτώσεις δεν δικαιολογούνται ενόψει των καλύτερων μακροοικονομικών μεγεθών στη χώρα με αύξηση του ΑΕΠ πάνω από 2% ετησίως έως το 2026 και την υψηλότερη αύξηση των δανείων (ο τριετής ρυθμός αύξησης είναι στο 7%) και τους ανώτερους δείκτες αποδοτικότητας RοTE (βιώσιμα επίπεδα στο 13% με 14%).
Η επιστροφή στις μερισματικές πληρωμές και η ενθαρρυντική αύξηση των δανείων στο β’ τρίμηνο αποτελούν βασικούς καταλύτες, στο μέλλον, για περαιτέρω επαναξιολόγηση», επισημαίνει η χρηματιστηριακή.
Οι ελληνικές τράπεζες κατέγραψαν ένα πολύ ισχυρό δεύτερο τρίμηνο με γνώμονα την επιτάχυνση της πιστωτικής ανάπτυξης, ένα ευνοϊκότερο μείγμα καταθέσεων, ηπιότερη πίεση στα spreads, τις βραδύτερες μειώσεις των επιτοκίων της ΕΚΤ, την καλύτερη αύξηση των προμηθειών και το χαμηλότερο κόστος κινδύνου. Η καλή συνολική επίδοση στο α’ εξάμηνο οδήγησε σε αναβάθμιση των προβλέψεων που παρείχαν οι τράπεζες για φέτος. Η Εθνική Τράπεζα αναβάθμισε ανοδικά την πρόβλεψή της για τους στόχους του 2026.
«Έχουμε επίσης αυξήσει τις εκτιμήσεις μας για τα έτη 2024-2026 κατά 5% με 10% για όλες τις τράπεζες, κυρίως λόγω υψηλότερου καθαρού εσόδου από τόκους, αλλά και τις καλύτερες προμήθειες και τα χαμηλότερα κόστοι κινδύνου. Αν έπρεπε να επιλέξουμε, παρότι είμαστε θετικοί για όλες τις ελληνικές τράπεζες και βλέπουμε την δίκαιη αξία σε ένα εύρος δείκτη P/E στις 7 με 8 φορές, θεωρούμε ότι η Τράπεζα Πειραιώς ξεχωρίζει επί του παρόντος.
Ο δείκτης αποτίμησης P/E είναι κοντά στις 4,0 φορές και το discount στην αποτίμηση είναι της τάξεως του 40% σε σχέση με την ευρωπαϊκή αγορά, παρά την ισχυρή επίτευξη κερδοφορίας και τη σταθερή κεφαλαιακή θέση (δείκτης FL CET1 σε ανώτερα επίπεδα από 14%)», καταλήγει η Euroxx Χρηματιστηριακή.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.