Τα ευρωπαϊκά επιτόκια θα αυξηθούν. Πιθανότατα η άνοδος θα ξεκινήσει από τον Ιούλιο και αυτό θα παρασύρει και τη δόση του στεγαστικού σας δανείου. Το να αποφευχθεί η επιβάρυνση, δεν είναι εύκολο. Το να μετριαστεί όμως ή το να χτίσετε “ασπίδα προστασίας” του οικογενειακό σας προϋπολογισμού απέναντι στο ενδεχόμενο να ξεφύγει η κατάσταση, είναι κάτι που μπορεί να γίνει. Όλα προϋποθέτουν την οργάνωση ενός σχεδίου και τη λήψη έγκαιρων αποφάσεων. Για παράδειγμα, αν αρχίσει και η Ευρωπαϊκή Κεντρική Τράπεζα το γαϊτανάκι των αυξήσεων επιτοκίου είναι πολύ πιθανό ότι τα σταθερά επιτόκια θα γίνουν ακριβότερα. Άρα μήπως είναι προτιμότερο για κάποιους να “κλειδώσουν” τώρα το επιτόκιο που παραμένει ακόμη στο επίπεδο του 3%;
Από την άλλη, αν υπάρχει ρευστότητα μπορεί με μια πρόωρη αποπληρωμή κεφαλαίου να συγκρατηθεί η μηνιαία δόση στο ύψος της. Και αν δεν υπάρχει χρήμα στην άκρη, υπάρχει και η λύση της επιμήκυνσης στην διάρκεια αποπληρωμής του δανείου η οποία ναι μεν αυξάνει τον συνολικό λογαριασμό των τόκων αλλά από την άλλη μπορεί να κρατήσει τη μηνιαία δόση στο… ύψος της.
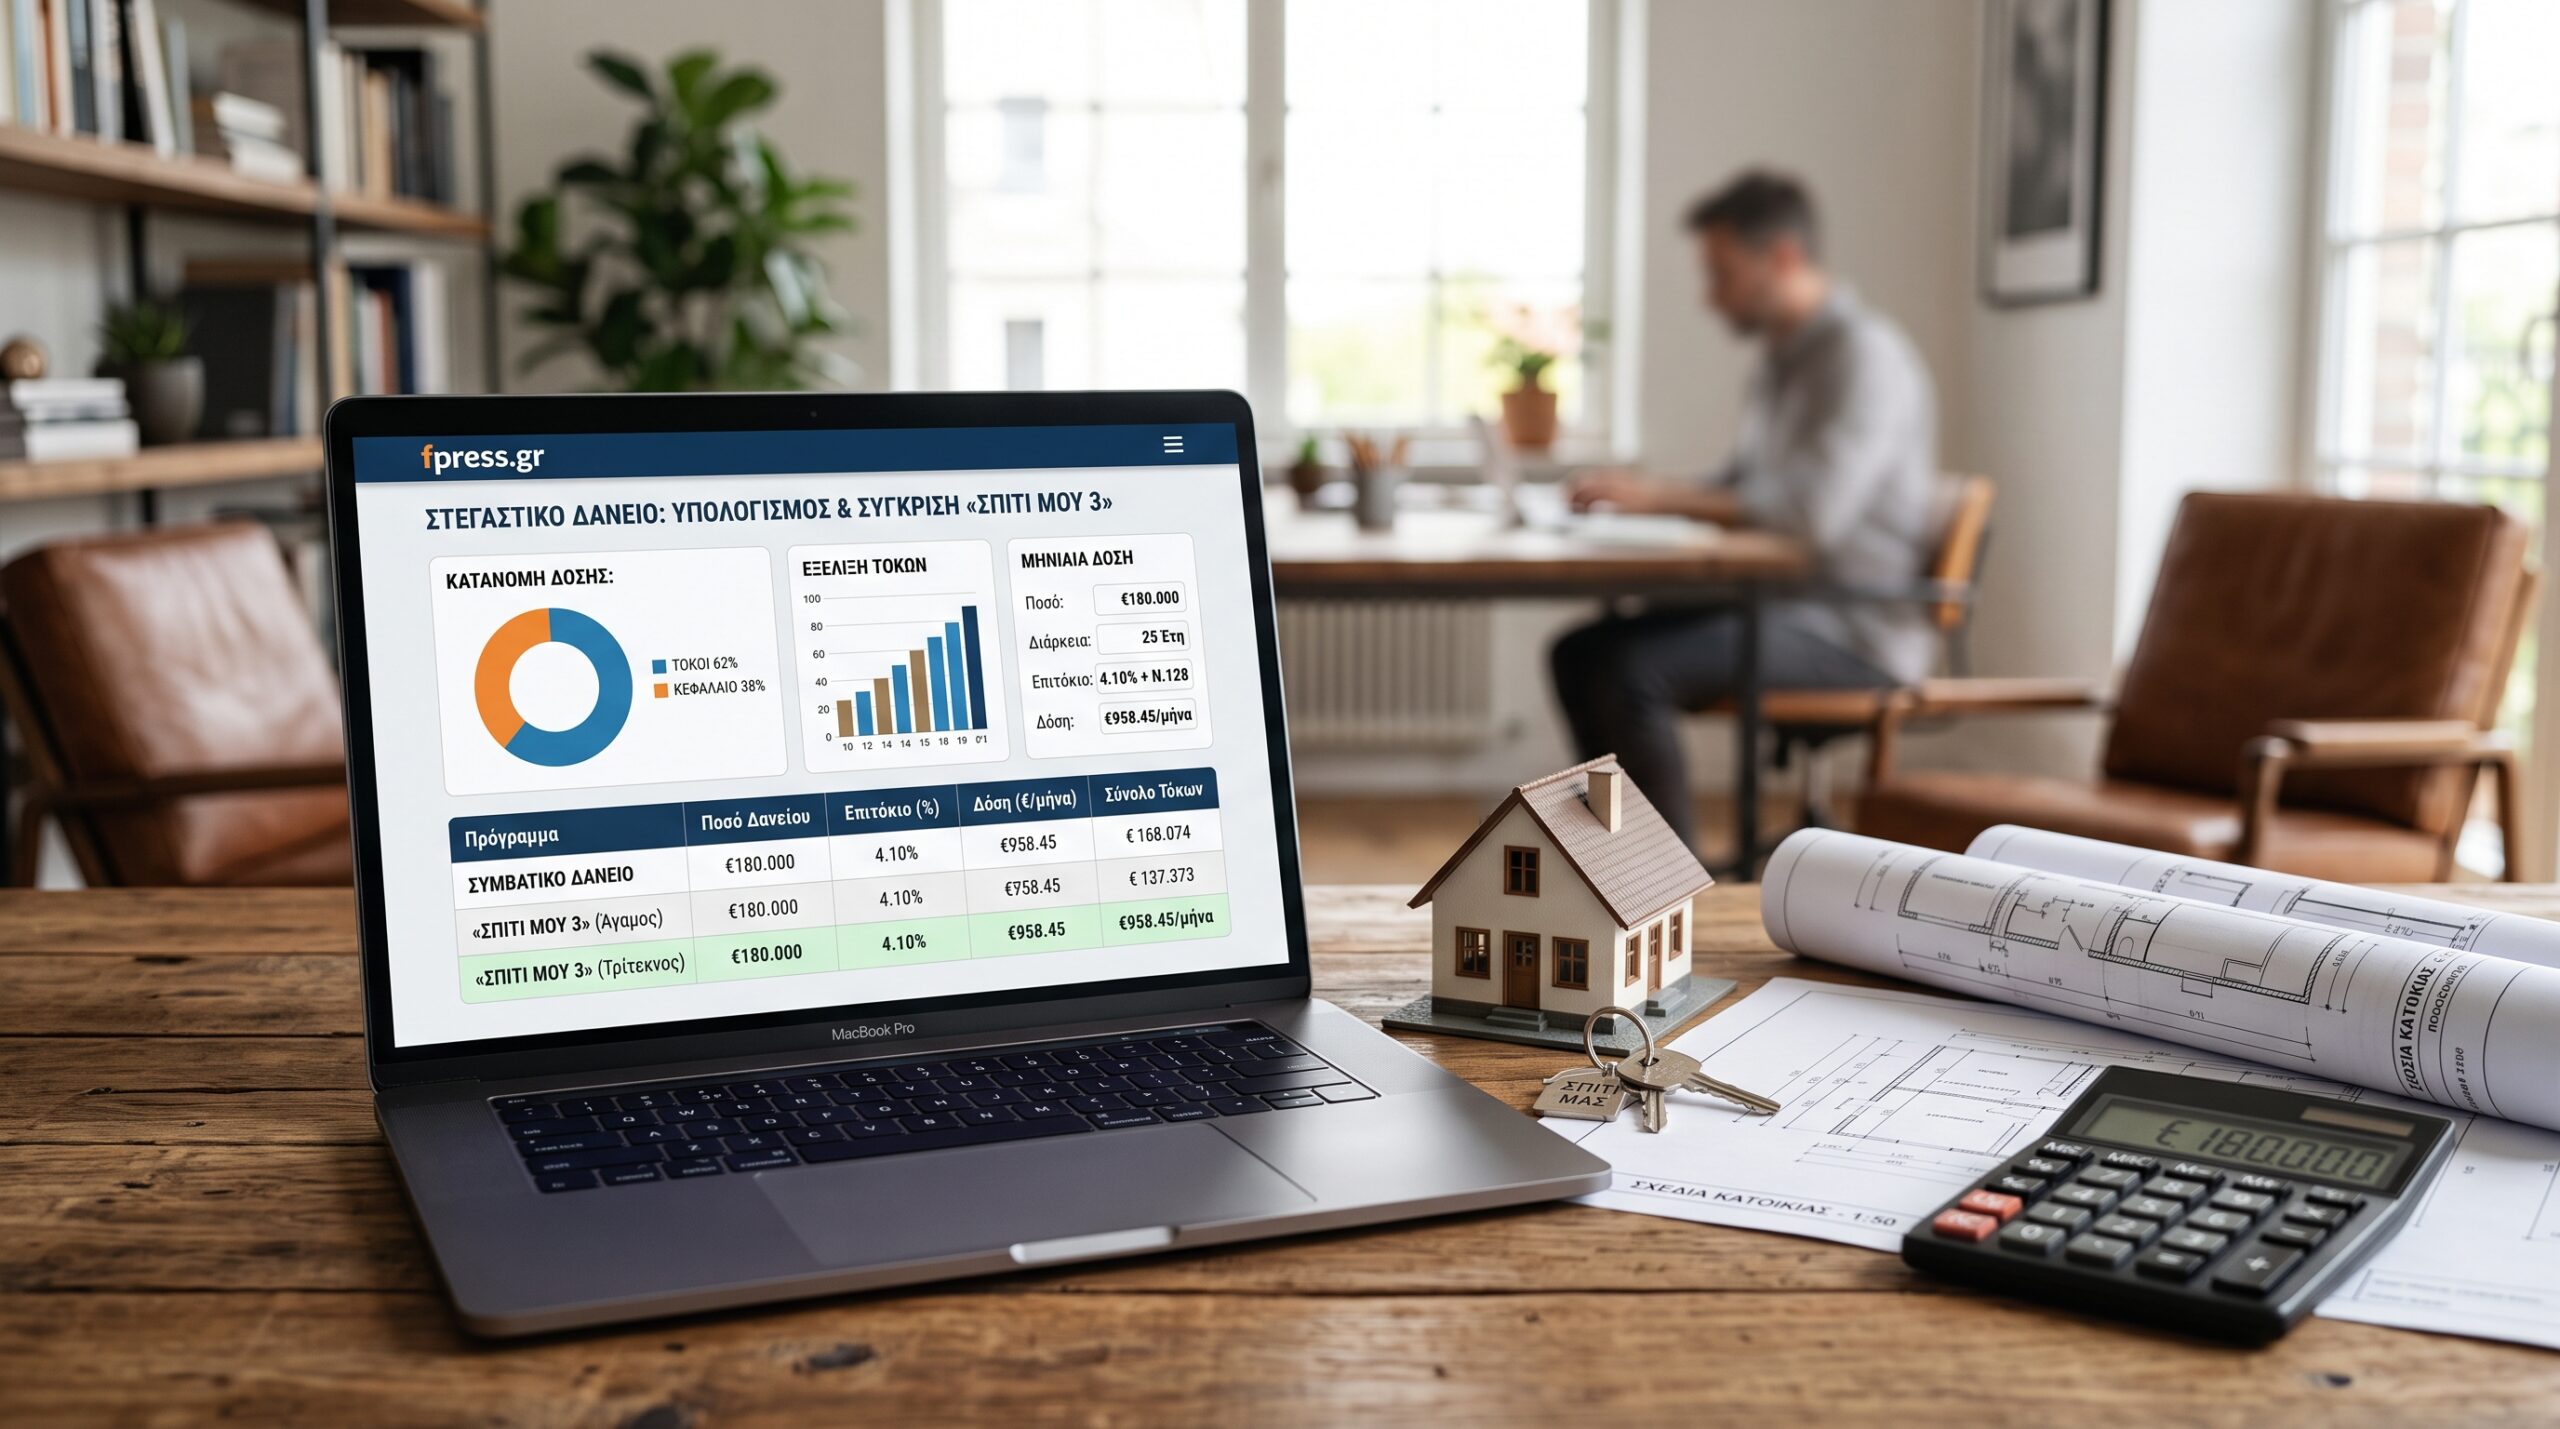
Και πώς θα αποφασίσετε ποια είναι η καλύτερη “συνταγή”; Μα παίζοντας με τα νούμερα. Και επειδή δεν θέλετε να κάτσετε με τις ώρες στο γραφείο του τραπεζικού υπαλλήλου απασχολώντας τον ενώ είστε ακόμη σε αρχικό στάδιο μελέτης, μπορείτε κάλλιστα να κάνετε εναλλακτικά σενάρια με το εργαλείο του fpress.gr. Τι θα κάνετε;
Θα συμπληρώσετε το υπόλοιπο κεφαλαίου που χρωστάτε, τη διάρκεια που απομένει μέχρι την αποπληρωμή της οφειλής και φυσικά το επιτόκιο που ισχύει σήμερα. Από εκεί και πέρα, μπορείτε να κάνετε τα δικά σας σχέδια. Πόσο πιστεύετε ότι θα αυξηθεί το επιτόκιο; Μια ή δύο μονάδες; Θα βάλετε το νούμερο για να δείτε πώς αναπροσαρμόζεται η δόση. Θα βάλετε και το 3% που είναι σήμερα ένα μέσο σταθερό επιτόκιο για να δείτε αν αντέχετε τη δόση που βγαίνει και η οποία εξασφαλίζει “ανεμελιά” απέναντι στο ερώτημα του πόσο θα αυξηθούν τα ευρωπαϊκά επιτόκια από εδώ και στο εξής.
Αφού λοιπόν ασχοληθείτε αρκετά με τα επιτόκια, υπάρχουν ακόμη δύο πεδία πειραματισμού. Το ένα πεδίο είναι το υπόλοιπο κεφάλαιο (μπορείτε να κάνετε μερική αποπληρωμή για να περιορίσετε το χρέος άρα και τη μηνιαία δόση) και το δεύτερο πεδίο είναι η διάρκεια αποπληρωμής. Μπορείτε να επιμηκύνετε τη διάρκεια για να συγκρατήσετε τη δόση. Όλα αυτά προϋποθέτουν συνεννόηση και αλλαγή συμβάσεων με την τράπεζα. Και πολλές από αυτές τις αποφάσεις έχουν και κόστος καθώς οι τράπεζες εισπράττουν προμήθεια. Φτιάξτε λοιπόν το σχέδιο που εσείς πιστεύετε ότι καλύπτει καλύτερα τις ανάγκες σας και αμέσως μετά ελάτε σε επαφή με την τράπεζα για να “κλειδώσετε” και να υλοποιήσετε το σχέδιο.
Το ποια θα είναι η πορεία του ευρωπαϊκού επιτοκίου με το οποίο είναι συνδεδεμένα εκατοντάδες χιλιάδες δάνεια –επιχειρηματικά, στεγαστικά καταναλωτικά κλπ- ουδείς μπορεί να το προβλέψει με ασφάλεια. Όλοι συγκλίνουν στο ότι μέσα στο 2022 η ΕΚΤ θα κάνει δύο ή τρεις αυξήσεις επιτοκίων κατά 0,25% η καθεμία. Και επίσης ότι μέσα στο 2023, το βασικό επιτόκιο της ΕΚΤ από τα επίπεδα του 0% που είναι σήμερα, θα φτάσει στο 1% ή –στην χειρότερη περίπτωση- στο 1,5%. Άρα, τα νοικοκυριά καλούνται να υπολογίσουν επιβαρύνσεις και να λάβουν αποφάσεις με την παραδοχή ότι σε 12-18 μήνες από σήμερα, το επιτόκιο θα είναι αυξημένο κατά μια ως μιάμιση ποσοστιαία μονάδα. Τι σημαίνει αυτό στην πράξη;
Τα παραδείγματα δείχνουν το ποια θα είναι η επιβάρυνση. Λαμβάνεται υπόψη ένα δάνειο 100.000 ευρώ με υπολειπόμενη διάρκεια αποπληρωμής τα 15 χρόνια και σημερινό επιτόκιο 1,5%. Για κάθε αύξηση του επιτοκίου κατά 0,25%, η μηνιαία δόση θα επιβαρύνεται κατά 11,4 ευρώ. Η δόση σήμερα είναι 626 ευρώ άρα:
1. Με αύξηση κατά 0,25% θα φτάσει στα 637,54 ευρώ
2. Με αύξηση κατά 0,5% θα φτάσει στα 649 ευρώ
3. Με αύξηση κατά 0,75% θα φτάσει στα 660,69 ευρώ
4. Με αύξηση κατά 1% θα φτάσει στα 672,45 ευρώ
5. Με αύξηση κατά 1,25% θα φτάσει στα 684,35 ευρώ και
6. Με αύξηση κατά 1,5% θα φτάσει στα 696,37 ευρώ
Άρα, ο συγκεκριμένος δανειολήπτης αντιμετωπίζει τον κίνδυνο να επιβαρυνθεί ο μηνιαίος του προϋπολογισμός κατά τουλάχιστον 70 ευρώ τον μήνα αν επιβεβαιωθεί το σενάριο αύξησης του επιτοκίου κατά μιάμιση μονάδα. Ποιες είναι οι εναλλακτικές που έχει για να αντιμετωπίσει αυτή ή και μια μεγαλύτερη αύξηση; (καθώς ουδείς μπορεί να προβλέψει πώς θα εξελιχθούν τα επιτόκια και ο πληθωρισμός από τον οποίο εξαρτώνται;)
1. Να ζητήσει την μετατροπή του επιτοκίου από κυμαινόμενο σε σταθερό. Σε αυτή την περίπτωση, οι τράπεζες θα προσφέρουν επιτόκιο της τάξεως του 3% κάτι που σημαίνει ότι η δόση θα διαμορφωθεί στα 696 ευρώ, ενώ για την μετατροπή θα χρειαστεί και προμήθεια 200 ευρώ. Τι κερδίζει ο δανειολήπτης; Ότι ναι μεν θα πληρώνει περίπου 70 ευρώ περισσότερα ανά μήνα σε σχέση με τώρα αλλά δεν θα κινδυνέψει με μεγαλύτερη επιβάρυνση σε περίπτωση μεγαλύτερης αύξησης του επιτοκίου.
2. Να προχωρήσει –εφόσον το επιτρέπει η ηλικία του δανειολήπτη- σε αύξηση της διάρκειας αποπληρωμής του ποσού. Αν η διάρκεια αποπληρωμής αυξηθεί από τα 15 στα 17 χρόνια τότε η δόση από τα 696 ευρώ θα συγκρατηθεί στα 632 ευρώ δηλαδή πολύ κοντά στα σημερινά επίπεδα. Σε αυτή την περίπτωση, ο δανειολήπτης δεν γλιτώνει τους τόκους. Απεναντίας επιβαρύνεται περισσότερο λόγω και της επιμήκυνσης. Αυτό που κερδίζει είναι ότι η δόση συγκρατείται και δεν επιβαρύνεται ο μηνιαίος προϋπολογισμός καθώς οι δόσεις «σπάνε» σε περισσότερο χρόνο.
3. Να προχωρήσει –εφόσον διαθέτει τα χρήματα- σε μερική αποπληρωμή. Αν λοιπόν από τα 100.000 ευρώ που είναι το υπολειπόμενο κεφάλαιο, αποπληρώσει άμεσα 10.000 ευρώ, τότε η δόση θα συγκρατηθεί στα 626 ευρώ χωρίς να υπάρξει καμία επίπτωση για τον δανειολήπτη. Αυτή είναι και η «φθηνότερη» λύση για τον δανειολήπτη ενώ το μειονέκτημα είναι ότι θυσιάζεται η ρευστότητα κάτι που πρέπει να γίνει με ιδιαίτερη προσοχή καθώς η ρευστότητα συνιστά και «ασπίδα προστασίας» για την αντιμετώπιση έκτακτων συνθηκών.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.