Ανανεωμένο και σαφώς πιο φιλόδοξο εμφανίζεται το πλαίσιο αποτίμησης για τις ελληνικές τράπεζες, σύμφωνα με τη νέα έκθεση της NBG Securities για τον κλάδο.
Η ανάλυση προχωρά σε σημαντική αναβάθμιση των τιμών στόχων για Alpha Bank, Eurobank και Τράπεζα Πειραιώς, επαναφέροντας στο προσκήνιο το βασικό επενδυτικό αφήγημα της σταδιακής σύγκλισης των ελληνικών τραπεζών με τις ευρωπαϊκές τράπεζες ανεπτυγμένων αγορών.
Η χρηματιστηριακή επισημαίνει ότι ο κλάδος έχει εισέλθει πλέον σε νέα φάση ωρίμανσης, καθώς οι τράπεζες δεν αποτιμώνται πια με όρους απλής «ανάκαμψης από την κρίση», αλλά με βάση τη διατηρήσιμη κερδοφορία, την ποιότητα των εσόδων, καθώς και την ικανότητα παραγωγής κεφαλαίου και διανομής μερισμάτων. Υπό αυτό το πρίσμα, οι νέες τιμές στόχοι αντανακλούν τόσο τη βελτίωση των θεμελιωδών μεγεθών όσο και μια πιο μακροπρόθεσμη και απαιτητική αποτίμηση των προοπτικών του κλάδου.
Η Τράπεζα Πειραιώς παραμένει η πιο ξεκάθαρη επενδυτική επιλογή της NBG Securities και διατηρεί τον χαρακτηρισμό «top pick», καθαρά για λόγους αποτίμησης. Η νέα τιμή στόχος αυξάνεται στα 9,90 ευρώ από 6,25 ευρώ, υποδηλώνοντας περιθώριο ανόδου περίπου 20%, με σύσταση «υπεραπόδοση». Σύμφωνα με την έκθεση, η μετοχή συνεχίζει να διαπραγματεύεται με αδικαιολόγητη έκπτωση έναντι των ευρωπαϊκών τραπεζών περιφέρειας, παρά τη σαφή βελτίωση της κερδοφορίας, τη μείωση του κόστους κινδύνου και την ενίσχυση της κεφαλαιακής βάσης. Η χρηματιστηριακή εκτιμά ότι η αγορά δεν έχει αποτιμήσει πλήρως τις προοπτικές αυξημένων διανομών προς τους μετόχους, στοιχείο που θα μπορούσε να λειτουργήσει ως βασικός καταλύτης το επόμενο διάστημα.
Για την Alpha Bank, η NBG Securities ανεβάζει την τιμή στόχο στα 4,40 ευρώ από 2,55 ευρώ, διατηρώντας επίσης σύσταση «υπεραπόδοση». Παρά τη σημαντική άνοδο της μετοχής το προηγούμενο διάστημα, εκτιμάται ότι παραμένει περιθώριο ανόδου της τάξης του 14%, καθώς η τράπεζα εξακολουθεί να διαπραγματεύεται με έκπτωση έναντι των ευρωπαϊκών τραπεζών περιφέρειας σε όρους P/E και P/TBV. Η ανάλυση εστιάζει στη σταδιακή ενίσχυση της οργανικής κερδοφορίας, στη διαφοροποίηση των εσόδων μέσω εξαγορών στον χώρο των χρηματοοικονομικών υπηρεσιών και της διαχείρισης περιουσίας, καθώς και στο στρατηγικό ενδιαφέρον της UniCredit, το οποίο εκτιμάται ότι λειτουργεί υποστηρικτικά για την αποτίμηση και ενδέχεται να προσδώσει premium σε βάθος χρόνου.
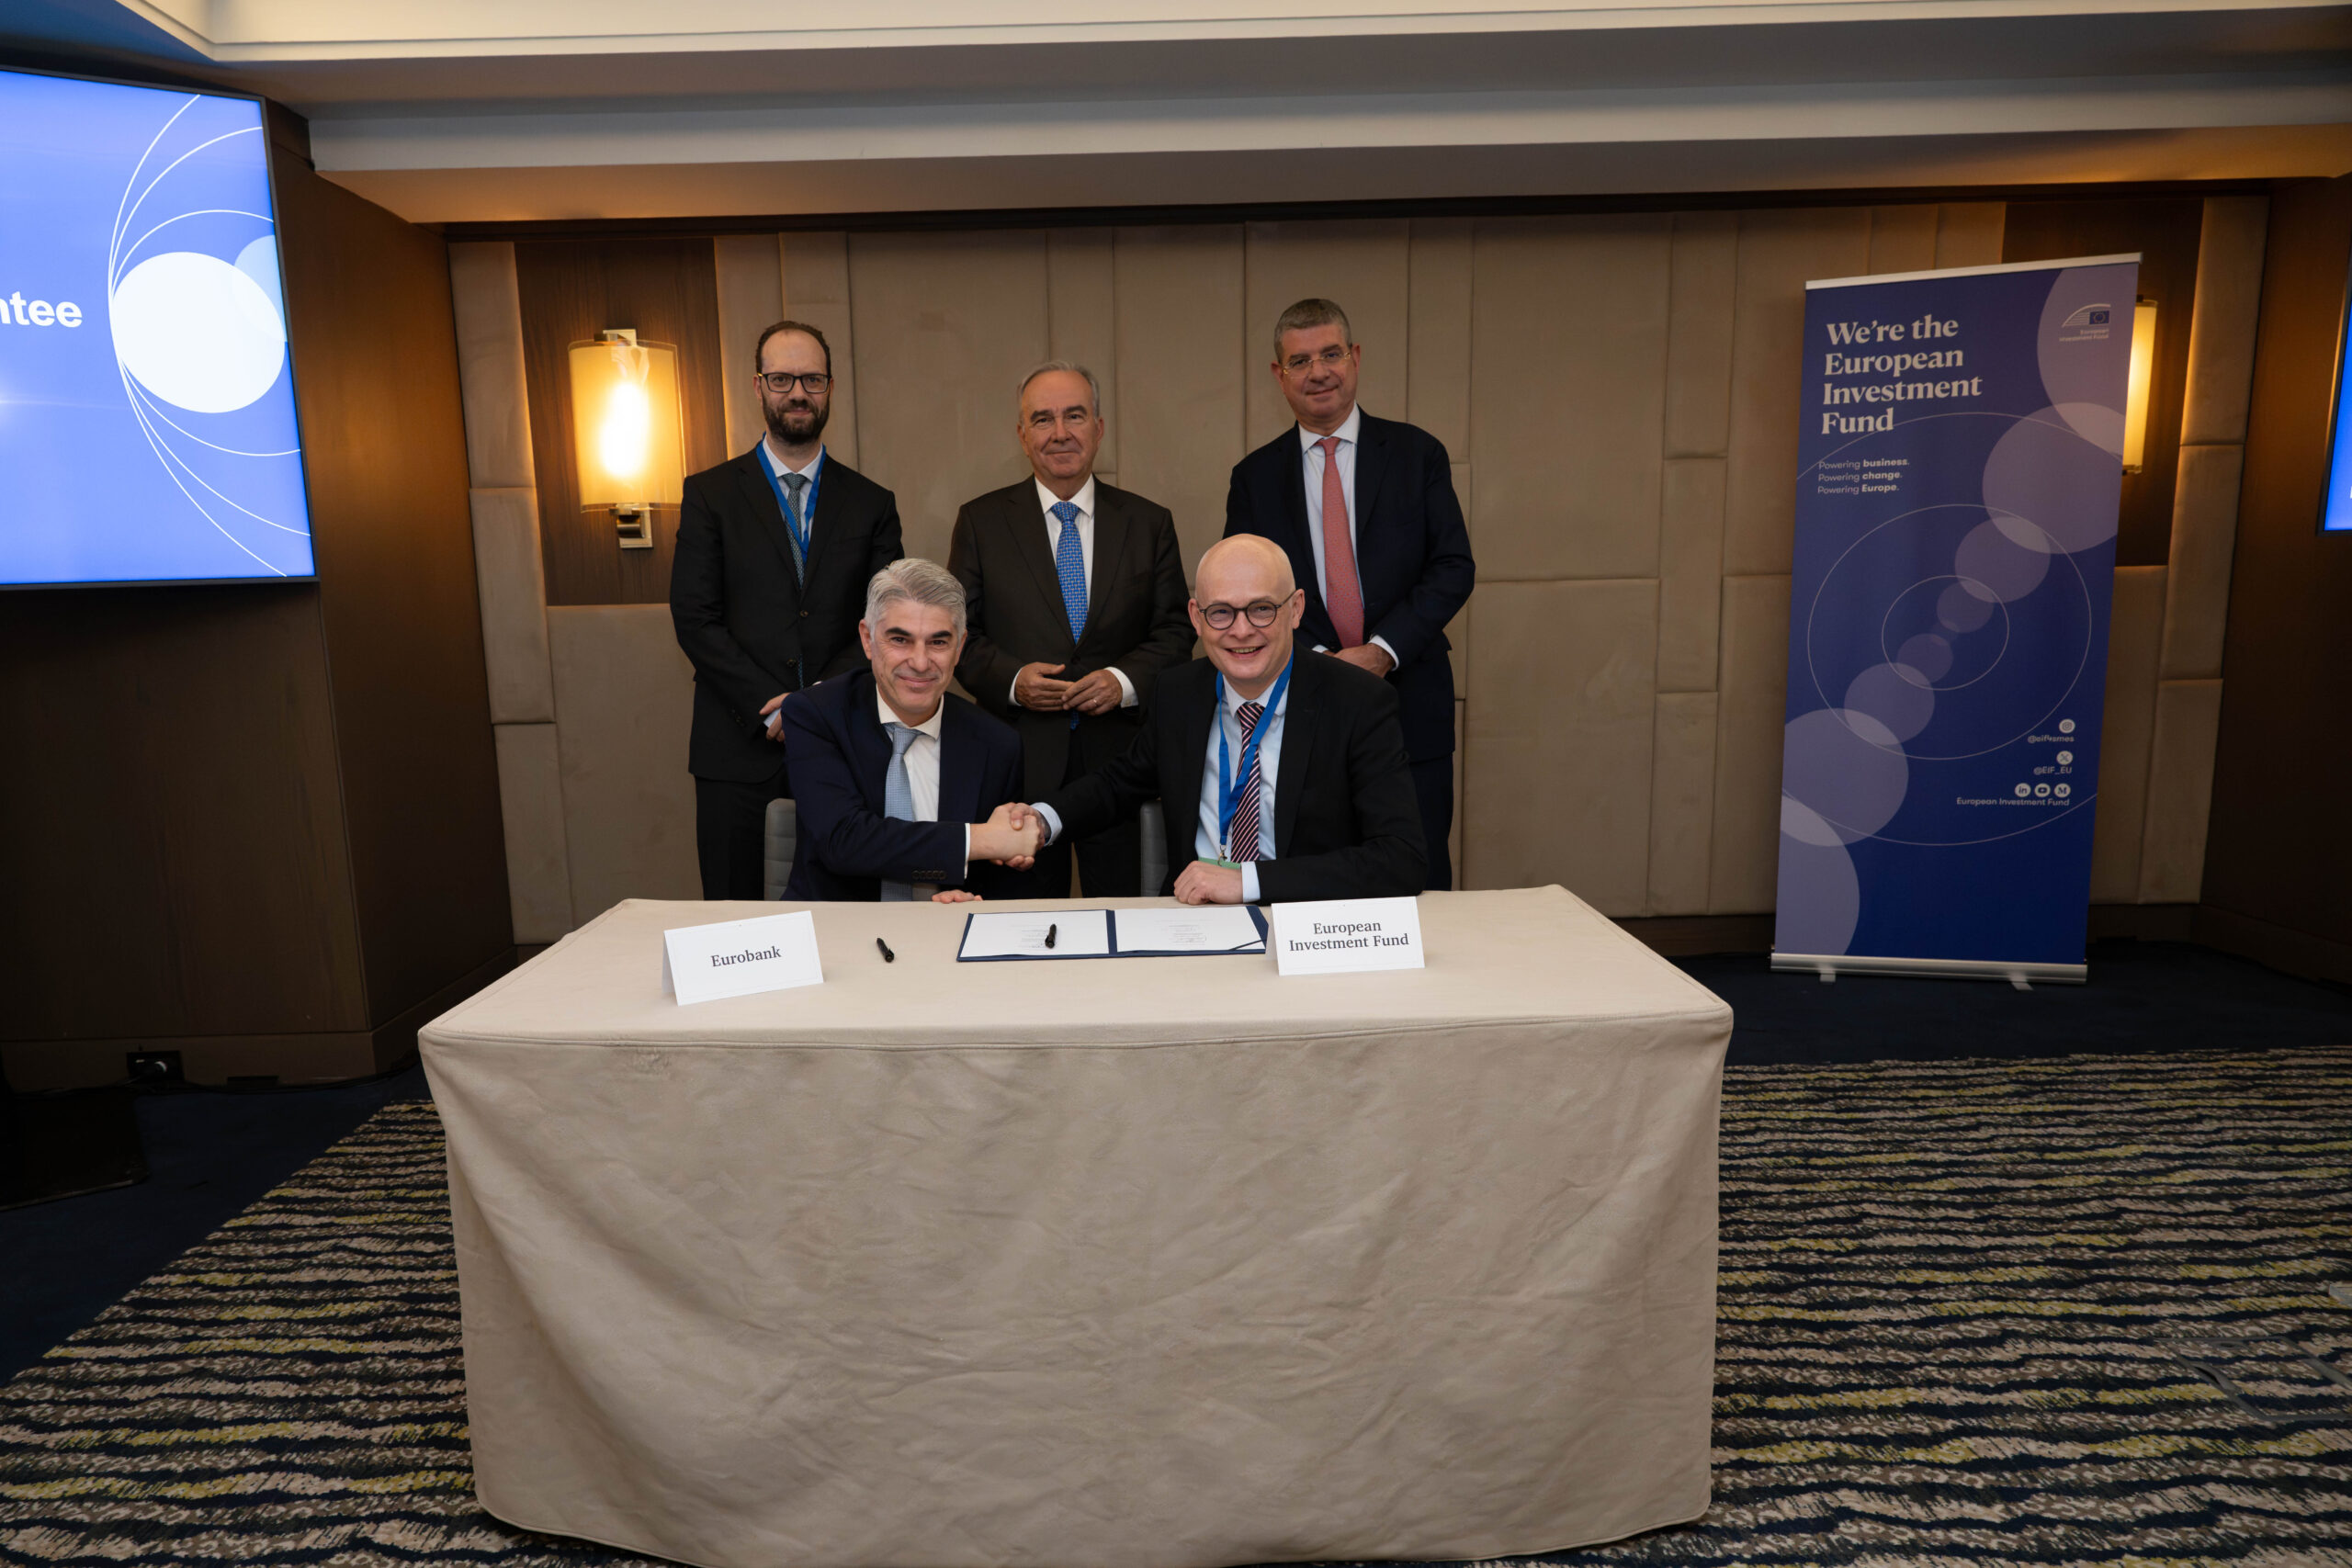
Η Eurobank τοποθετείται επίσης στο στρατόπεδο των «υπεραποδόσεων», με τη νέα τιμή στόχο να αυξάνεται στα 4,60 ευρώ από 3,50 ευρώ. Το εκτιμώμενο περιθώριο ανόδου διαμορφώνεται γύρω στο 14%, με τη χρηματιστηριακή να αναδεικνύει τη γεωγραφική διαφοροποίηση του ομίλου και τη σταθερή ενίσχυση των μη επιτοκιακών εσόδων. Η Eurobank εμφανίζει υψηλότερους δείκτες απόδοσης ιδίων κεφαλαίων σε σχέση με τους εγχώριους ανταγωνιστές της και πλησιάζει περισσότερο τους ευρωπαϊκούς μέσους όρους, χωρίς –κατά την εκτίμηση της NBG Securities– να έχει εξαντλήσει τα περιθώρια περαιτέρω ανατιμολόγησης. Η σταθερότητα στα καθαρά έσοδα τόκων, η αύξηση των προμηθειών και η ορατότητα στις μελλοντικές διανομές αποτελούν βασικούς πυλώνες του επενδυτικού σεναρίου.
Για την Εθνική Τράπεζα, η NBG Securities δεν δημοσιεύει τιμή στόχο λόγω καθεστώτος «restricted». Παρ’ όλα αυτά, μέσα από τα συγκριτικά στοιχεία του κλάδου αναγνωρίζεται η ισχυρή κεφαλαιακή θέση και η ανθεκτικότητα της κερδοφορίας, χαρακτηριστικά που τη διατηρούν στο επίκεντρο του επενδυτικού ενδιαφέροντος.
Σε επίπεδο κλάδου, η ανάλυση υπογραμμίζει ότι η πιστωτική επέκταση προς τις επιχειρήσεις συνεχίζει να στηρίζει τα καθαρά έσοδα τόκων, αντισταθμίζοντας το περιβάλλον χαμηλότερων επιτοκίων. Παράλληλα, η ενίσχυση των εσόδων από προμήθειες, ασφάλειες και διαχείριση περιουσίας βελτιώνει τη διαφοροποίηση και μειώνει την εξάρτηση από τον επιτοκιακό κύκλο. Το αποτέλεσμα είναι ένα πιο ισορροπημένο και ανθεκτικό προφίλ κερδοφορίας, με αυξημένη ορατότητα και μεγαλύτερη δυνατότητα επιστροφών προς τους μετόχους.
Παρά την ισχυρή πορεία των τραπεζικών μετοχών τα τελευταία χρόνια, οι αποτιμήσεις δεν έχουν ακόμη πλήρως ευθυγραμμιστεί με τις αντίστοιχες ευρωπαϊκές. Με δεδομένη τη σταθερή μακροοικονομική εικόνα, τη βελτίωση της ποιότητας ενεργητικού και τις προοπτικές υψηλότερων διανομών, η NBG Securities εκτιμά ότι ο δρόμος της σύγκλισης παραμένει ανοιχτός, διατηρώντας τις ελληνικές τράπεζες στο επίκεντρο του επενδυτικού ενδιαφέροντος για το 2026.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.