Η Eurobank Equities αύξησε την τιμή-στόχο της Noval Property στα 3,53 ευρώ, από 3,35 ευρώ προηγουμένως, σε νέο report με τίτλο: «Ανάπτυξη υπό κατασκευή, ακόμη ανεξερεύνητη η αξία» (Growth under construction, value still undiscovered).
Σε σύγκριση με το κλείσιμο της 31ης Οκτωβρίου στα 2,65 ευρώ, το περιθώριο ανόδου διαμορφώνεται σε 33,4%. Σε συνδυασμό με την προσδοκώμενη μερισματική απόδοση της τάξης του 2,1%, η συνολική αναμενόμενη απόδοση υπολογίζεται σε 35,5%.
Η Eurobank Equities κατατάσσει τη Noval Property στις κορυφαίες επιλογές της (top picks) στον ελληνικό χώρο των ΑΕΕΑΠ, μαζί με την Trade Estates.
Όπως σημειώνουν οι αναλυτές της Eurobank Equities, παρά το γεγονός ότι η μετοχή της Noval έχει ενισχυθεί κατά 15% από την αρχή του έτους, εξακολουθεί να διαπραγματεύεται με discount 39% έναντι του προβλεπόμενου NAV για το 2025, παρά το ισχυρό της ισοζύγιο, το ορατό επενδυτικό πλάνο και τη συνεπή λειτουργική της επίδοση.
Η τιμή-στόχος των 3,53 ευρώ ανά μετοχή βασίζεται σε discount 20% έναντι του προσαρμοσμένου NAV για το 2026, ελαφρώς υψηλότερη από τον μέσο όρο των ευρωπαϊκών ΑΕΕΑΠ (15%), αλλά ευθυγραμμισμένη με τις τρέχουσες αποτιμήσεις του κλάδου.
Η Eurobank επαναλαμβάνει τη σύσταση «αγορά» (buy), θεωρώντας ότι υπάρχει περιθώριο για re-rating της μετοχής, καθώς προχωρά η ολοκλήρωση των έργων και αποτυπώνεται η αύξηση του NAV μεσοπρόθεσμα.
Αναθεωρήσεις στα χρονοδιαγράμματα – Σταθερή προοπτική ανάπτυξης
Η Noval Property παρουσίασε ισχυρές επιδόσεις στο πρώτο εξάμηνο του 2025, με έσοδα από μισθώματα αυξημένα κατά 11% σε ετήσια βάση, στα 17,7 εκατ. ευρώ, και προσαρμοσμένο EBITDA αυξημένο κατά 17%, στα 11 εκατ. ευρώ. Η επίδοση αποδίδεται κυρίως στις αυξήσεις βάσει τιμαρίθμου, στα έσοδα από μισθώσεις με μεταβλητό ενοίκιο και στις νέες συμφωνίες μίσθωσης.
Ύστερα από επικαιροποίηση των φάσεων υλοποίησης έργων, η Eurobank Equities αναθεώρησε ελαφρώς προς τα κάτω τις προβλέψεις της, ενσωματώνοντας την καθυστερημένη συμβολή ορισμένων έργων, η οποία αντισταθμίζεται εν μέρει από χαμηλότερα λειτουργικά και χρηματοοικονομικά κόστη. Οι βραχυπρόθεσμες εκτιμήσεις για τα καθαρά προσαρμοσμένα κέρδη παραμένουν ουσιαστικά αμετάβλητες.
Για το 2025, η Eurobank προβλέπει έσοδα από μισθώματα 37,1 εκατ. ευρώ (-2%) και προσαρμοσμένο EBITDA 22,7 εκατ. ευρώ (-2%), ενώ η καθαρή αξία ενεργητικού (NAV) αναμένεται να διαμορφωθεί στα 549 εκατ. ευρώ. Η χρηματιστηριακή εκτιμά πως ο μέσος ετήσιος ρυθμός αύξησης (CAGR) θα ανέλθει σε περίπου 4% έως το 2030, επιβεβαιώνοντας τη μακροπρόθεσμη πορεία δημιουργίας αξίας.
Η Noval υλοποιεί επενδυτικό πλάνο 290 εκατ. ευρώ για την περίοδο 2025-2031, με έμφαση στην αξιοποίηση του ιδιόκτητου χαρτοφυλακίου γης, που αποτελεί το βασικό της ανταγωνιστικό πλεονέκτημα, επιτρέποντας δημιουργία αξίας χωρίς τους κινδύνους υπερτίμησης ή συμπίεσης αποδόσεων.
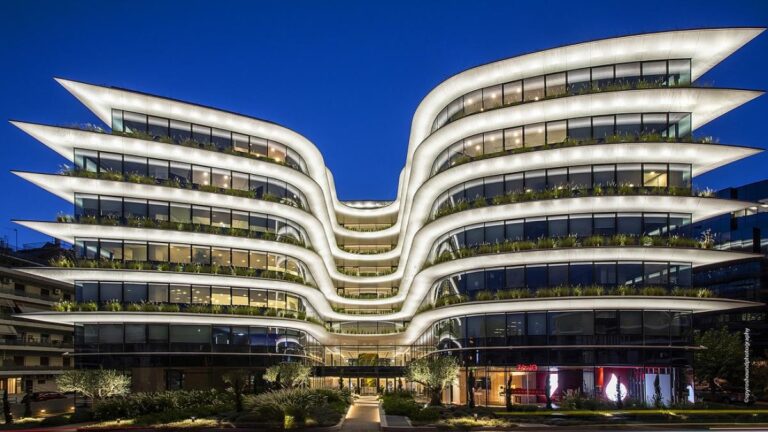
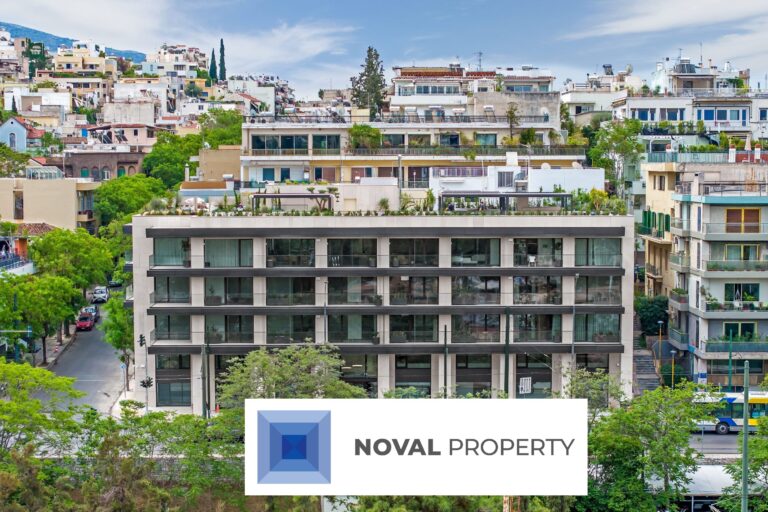
Το επικαιροποιημένο πλάνο περιλαμβάνει αναθεωρημένα χρονοδιαγράμματα παράδοσης σημαντικών έργων όπως το THE GRID, που αναμένεται να τεθεί σε λειτουργία το 2026, τα γραφεία επί της Λεωφόρου Κηφισίας (ολοκλήρωση στις αρχές του 2026) και το έργο αστικής ανάπλασης επί της οδού Πειραιώς, το οποίο μετατίθεται κατά ένα έτος.
Η πλειονότητα των επενδύσεων αφορά έργα ανάπτυξης σε ιδιόκτητες εκτάσεις της εταιρείας, τα οποία αναμένεται να αποφέρουν περί τα 28 εκατ. ευρώ σε ετήσια έσοδα από μισθώματα έως το 2031, ενώ 59 εκατ. ευρώ προορίζονται για επιλεκτικές εξαγορές.
Συνολικά, η Eurobank Equities προβλέπει μέσο ετήσιο ρυθμό αύξησης μισθωμάτων περίπου 10% έως το 2030, χάρη στο επενδυτικό pipeline και τις αναπροσαρμογές στα ενοίκια, με πρόσθετα οφέλη από μισθώσεις που συνδέονται με τον κύκλο εργασιών στο retail και την φιλοξενία.
Η Noval διαθέτει ισχυρή κεφαλαιακή ευελιξία για τη χρηματοδότηση του επενδυτικού της σχεδίου. Ο καθαρός δείκτης δανεισμού (Net LTV) ανέρχεται σε 20,4%, σημαντικά χαμηλότερος από τον ευρωπαϊκό μέσο όρο του 40%, με μέσο κόστος δανεισμού 3%.
Η Eurobank Equities εκτιμά ότι η μόχλευση θα αυξηθεί σταδιακά από το 2027, χωρίς όμως να υπερβεί το 35%, επίπεδο που παραμένει χαμηλότερο από τα ευρωπαϊκά πρότυπα.
Προβλέπεται αύξηση της αξίας χαρτοφυλακίου (GAV) με ρυθμό 6% ετησίως έως το 2030, φθάνοντας περίπου τα 930 εκατ. ευρώ, με το 80% της αύξησης να προέρχεται από το επενδυτικό πρόγραμμα και το υπόλοιπο από αναπροσαρμογές.
Με βάση πολιτική διανομής 50% των λειτουργικών κερδών (FFO), αυτό μεταφράζεται σε μέσο ετήσιο ρυθμό αύξησης NAV περίπου 4%. Η μετοχή διαπραγματεύεται με discount 40% έναντι της καθαρής αξίας, προσφέροντας ελκυστική προοπτική ετήσιας συνολικής απόδοσης 9-10% (NAV + μέρισμα), στηριζόμενη στον ισχυρό ισολογισμό και τον μακροπρόθεσμο κύκλο ανάπτυξης.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.