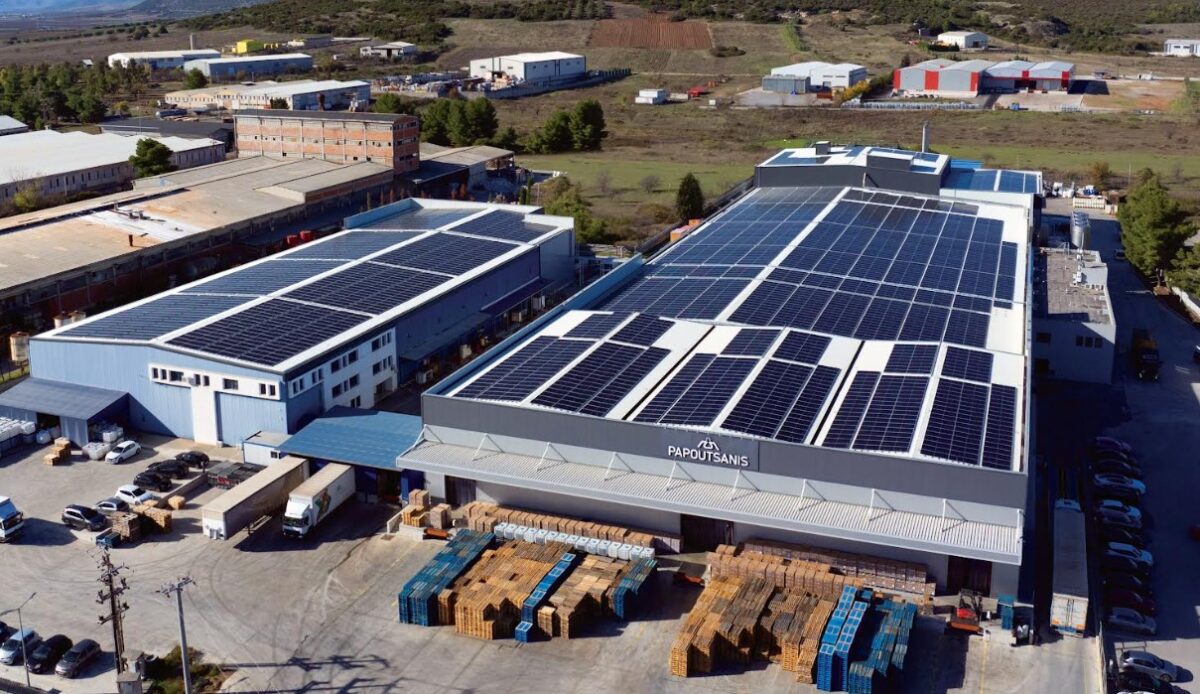
Στα 3,2 ευρώ αυξάνει την τιμή-στόχο για την Παπουτσάνης η Eurobank Equities υποβαθμίζοντας τη σύσταση σε Hold δεδομένου ότι η τρέχουσα τιμή μετοχής βρίσκεται πολύ κοντά στην τιμή-στόχο.
Μετά από μια υποτονική χρονιά το 2024, η μετοχή της Παπουτσάνης ανέκαμψε δυναμικά το 2025, καταγράφοντας άνοδο περίπου +30% YtD και υπεραποδίδοντας τόσο έναντι των ευρωπαϊκών peers στον κλάδο HPC όσο και έναντι των ελληνικών μη χρηματοοικονομικών μετοχών.
Με το roll-forward της αποτίμησης έως τον Σεπτέμβριο 2026, προκύπτει τιμή-στόχος €3,20, που τοποθετεί τη μετοχή σε περίπου 9,3x EV/EBITDA 2025e, δηλαδή με ~20% discount έναντι των διεθνών peers, το οποίο θεωρεί δικαιολογημένο λόγω του μικρότερου μεγέθους και της περιορισμένης ρευστότητας της μετοχής.
Οπως σημειώνει στην ανάλυση της η Χρηματιστηριακή η Παπουτσάνης έχει ενισχύσει το προφίλ ανάπτυξής της, με τις στρατηγικές προτεραιότητες να επικεντρώνονται σαφώς στην επέκταση του επώνυμου χαρτοφυλακίου και στην εμβάθυνση συνεργασιών με τρίτους.
Η Eurobank Equities μετά τα αποτελέσματα του Α΄ Εξαμήνου 2025, αναθεώρησε ανοδικά τις προβλέψεις της για τα έσοδα της περιόδου 2025–27e κατά περίπου 10–13%, αντανακλώντας την ενεργοποίηση νέων συμβολαίων, την κλιμάκωση υφιστάμενων συνεργασιών και τη βαθύτερη διείσδυση στην αγορά επώνυμων προϊόντων.
Ωστόσο, αυτή η αύξηση πωλήσεων αντισταθμίζεται σε μεγάλο βαθμό σε λειτουργικό επίπεδο από τις επίμονες πιέσεις στο κόστος πρώτων υλών, το ελαφρώς λιγότερο ευνοϊκό μίγμα πωλήσεων και τις υψηλότερες δαπάνες marketing που απαιτούνται για την ενίσχυση του επώνυμου χαρτοφυλακίου. Έτσι, οι προβλέψεις μας για το EBITDA παραμένουν σε γενικές γραμμές αμετάβλητες — αν και εξακολουθούν να δείχνουν διψήφια ανάπτυξη έως και το 2028e.
Συμφωνα με τη χρηματιστηριακή μετά από ένα ράλι περίπου 30% YtD, που οδήγησε τη μετοχή σε υψηλά πολλών ετών, η βραχυπρόθεσμη άνοδος έχει σε μεγάλο βαθμό ενσωματωθεί στην τιμή, και συνεπώς μετακινούμαστε σε σύσταση Hold.
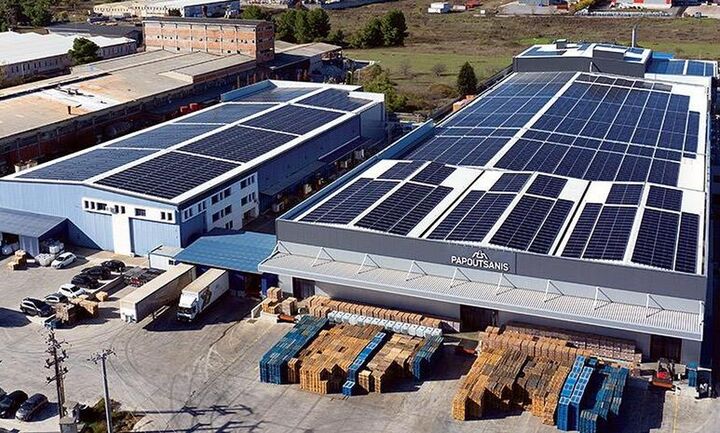
Η Παπουτσάνης (PAP) κατέγραψε ισχυρή αύξηση εσόδων +26,8% σε ετήσια βάση στο Α΄ Εξάμηνο 2025, με τις πωλήσεις να ανέρχονται σε €40,2 εκατ., οδηγούμενες από την εξαιρετική επίδοση των Ιδίων Επωνυμιών (+35,8% σε ετήσια βάση, με την κατηγορία Home Care να υπερδιπλασιάζεται) και της Ιδιωτικής Ετικέτας/παραγωγής για τρίτους (+43,5% σε ετήσια βάση), που αθροιστικά αντιπροσώπευσαν πάνω από το 70% των εσόδων.
Ο ρυθμός ανάπτυξης στο Β΄ Τρίμηνο επιταχύνθηκε σε +31,5%, έναντι +21% στο Α΄ Τρίμηνο. Ωστόσο, η αυξημένη συνεισφορά από τις πωλήσεις προς τρίτους — την κατηγορία με τη χαμηλότερη κερδοφορία σε επίπεδο μικτού περιθωρίου — σε συνδυασμό με το υψηλό κόστος πρώτων υλών, οδήγησαν σε διάβρωση μικτού περιθωρίου κατά -1,1 π.μ. σε ετήσια βάση, στο 37,0%.
Οι υψηλότερες λειτουργικές δαπάνες (+€2,3 εκατ. σε ετήσια βάση), κυρίως λόγω αυξημένων εξόδων marketing για την προώθηση επώνυμων προϊόντων, επιβάρυναν περαιτέρω τη λειτουργική μόχλευση, με το EBITDA να ενισχύεται κατά €0,7 εκατ. σε ετήσια βάση στα €5,7 εκατ., αλλά το περιθώριο να υποχωρεί κατά -1,7 π.μ. σε ετήσια βάση, στο 14,2%.
Τα καθαρά κέρδη αυξήθηκαν κατά +38,3% σε ετήσια βάση στα €3,2 εκατ., επωφελούμενα επίσης από φορολογικές απαλλαγές.
Για το 2025e, μοντελοποιούμε αύξηση εσόδων +22% σε ετήσια βάση στα €80,6 εκατ., με το μικτό περιθώριο να υποχωρεί στο 36,5% (από 37,3% το 2024) και το EBITDA να ενισχύεται κατά +10% σε ετήσια βάση στα €11,7 εκατ., με περιθώριο χαμηλότερο κατά -1,5 π.μ. (14,5% έναντι 16,0% το 2024).
Η αύξηση λειτουργικής κερδοφορίας κατά περίπου €1 εκατ., σε συνδυασμό με τις χαμηλότερες επενδυτικές δαπάνες (δεδομένης της ολοκλήρωσης του πρόσφατου επενδυτικού κύκλου της εταιρείας), αναμένεται να επιτρέψουν στη FCF να περάσει σε θετικό έδαφος το 2025e (€2,1 εκατ.) και να αυξηθεί σε €6,1 εκατ. έως το 2027e.
Η επιταχυνόμενη δημιουργία ελεύθερων ταμειακών ροών, σε συνδυασμό με έναν ήδη υγιή ισολογισμό (καθαρός δανεισμός/EBITDA στο 1,9x το 2025e), θα στηρίξει ένα ~30% dividend payout – σύμφωνα με την υπόθεσή μας – ενώ παράλληλα θα αφήνει περιθώριο για επιλεκτικές εξαγορές (bolt-ons).
Οι βασικοί κίνδυνοι παραμένουν οι πληθωριστικές πιέσεις στο κόστος πρώτων υλών και οι πιθανές διακυμάνσεις στο κεφάλαιο κίνησης.
Αναθεωρήσαμε το μοντέλο μας ώστε να ενσωματώσουμε περίπου +10% υψηλότερες παραδοχές για τα έσοδα σε σχέση με τις προηγούμενες εκτιμήσεις, αλλά διατηρούμε σε γενικές γραμμές αμετάβλητες τις προβλέψεις για τα λειτουργικά κέρδη, λόγω των υψηλότερων εξόδων.