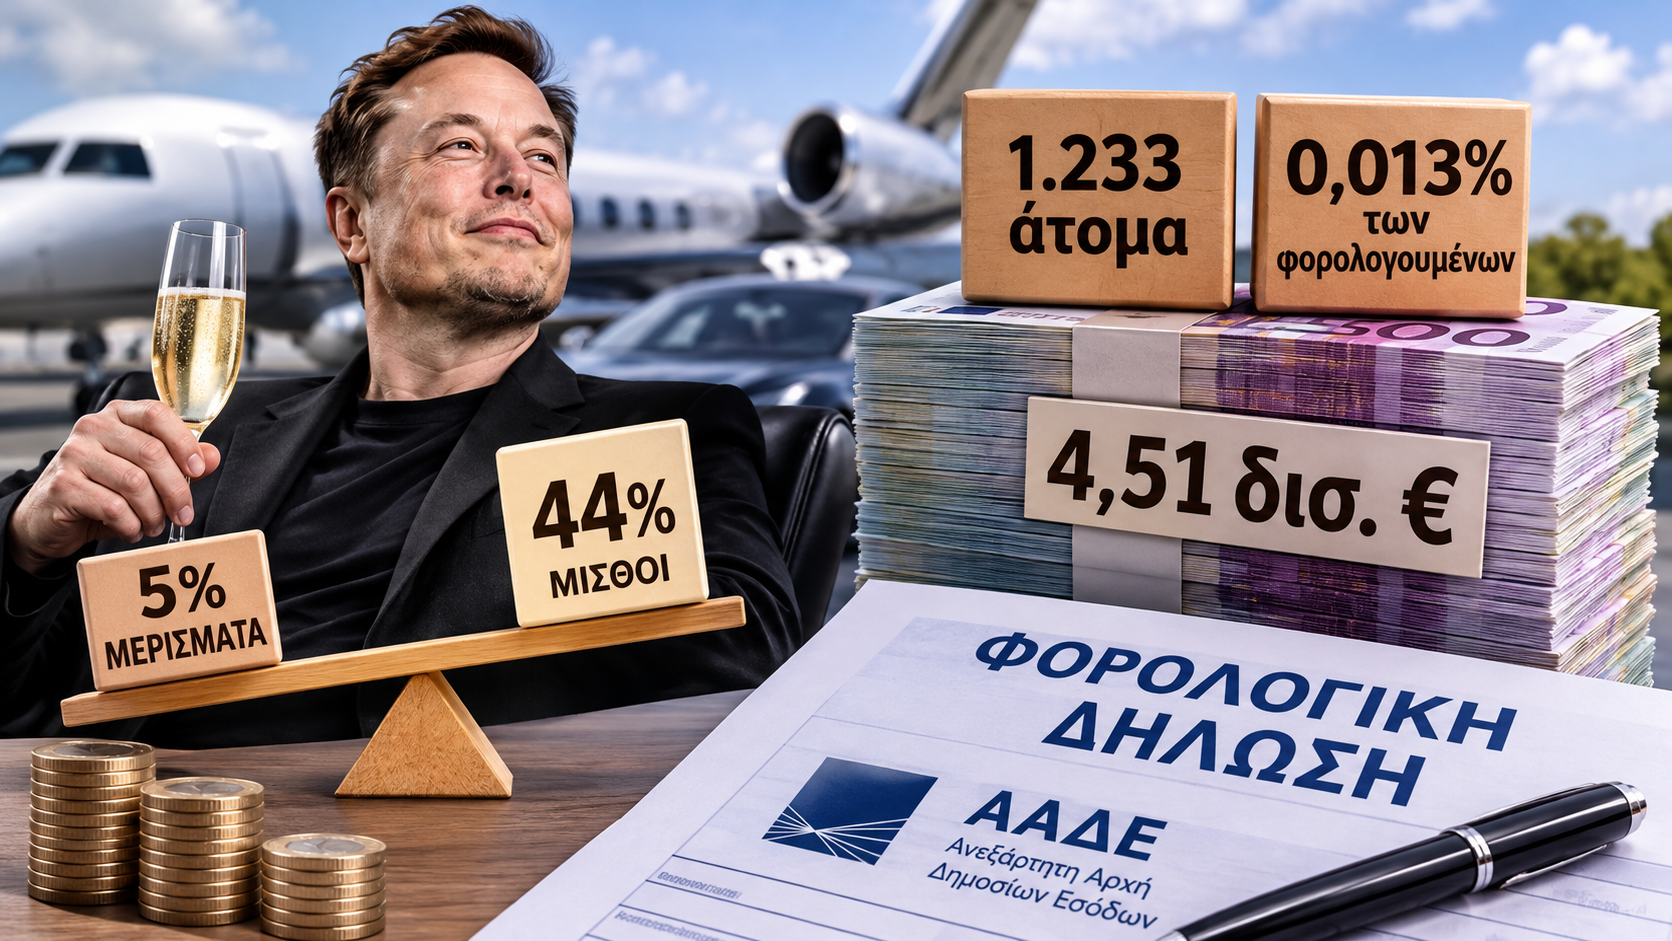
Μόλις 1.233 άτομα, το 0,013% των φορολογουμένων, εισέπραξαν 4,51 δισ. ευρώ από μερίσματα, τόκους, δικαιώματα και υπεραξίες. Είναι το 41,7% όλων όσων δηλώθηκαν στη χώρα από αυτή την πηγή, κατά μέσο όρο 3,66 εκατ. ευρώ ο καθένας. Και πρόκειται ακριβώς για την πηγή εισοδήματος που φορολογείται με τους χαμηλότερους συντελεστές του συστήματος. Τα στοιχεία προέρχονται από το στατιστικό δελτίο της ΑΑΔΕ για τις δηλώσεις του 2025 (φορολογικό έτος 2024).
Είναι οι φορολογούμενοι με ατομικό εισόδημα 900.000 ευρώ και άνω, το ανώτατο κλιμάκιο της ΑΑΔΕ. Συνολικά δήλωσαν 4,92 δισ. ευρώ, το 4,2% του δηλωθέντος εισοδήματος όλης της χώρας. Πάνω από το 90% αυτού του ποσού προέρχεται από κεφάλαιο.
Από τις υπόλοιπες πηγές δηλώνουν ελάχιστα: το 0,4% των μισθών και συντάξεων (305 εκατ. ευρώ), το 0,7% της επιχειρηματικής δραστηριότητας (75 εκατ. ευρώ) και το 0,3% των εισοδημάτων από ακίνητα (28 εκατ. ευρώ). Από αγροτική δραστηριότητα δήλωσαν όλοι μαζί περίπου 435.000 ευρώ.
5% αντί για 44%
Η εξήγηση βρίσκεται στους συντελεστές. Τα μερίσματα φορολογούνται αυτοτελώς με 5%. Ο μισθός, αντίθετα, μπαίνει στην κλίμακα, όπου ο συντελεστής ανεβαίνει από 9% έως 44% για το τμήμα του εισοδήματος πάνω από τα 40.000 ευρώ. Ο μισθωτός με 45.000 ευρώ τον χρόνο πληρώνει 44% στο τελευταίο κομμάτι του μισθού του. Ο μέτοχος που εισπράττει εκατομμύρια σε μερίσματα πληρώνει 5% σε όλο το ποσό.
Για όσους ελέγχουν μια εταιρεία, ο τρόπος που θα πληρωθούν είναι σε μεγάλο βαθμό δική τους επιλογή: μισθός από την εταιρεία ή διανομή των κερδών ως μέρισμα. Τα στοιχεία δείχνουν προς τα πού γέρνει η επιλογή στην κορυφή. Οι 1.233 δήλωσαν από μισθούς και συντάξεις μόλις 305 εκατ. ευρώ, σχεδόν δεκαπέντε φορές λιγότερα από όσα δήλωσαν από κεφάλαιο.
Με απλή αριθμητική, τα 3,66 εκατ. ευρώ του μέσου όρου, αν ήταν εξ ολοκλήρου μέρισμα, θα σήκωναν φόρο περίπου 183.000 ευρώ. Το ίδιο ποσό ως μισθός θα έπεφτε στην κλίμακα και ο φόρος θα ξεπερνούσε τα 1,6 εκατ. ευρώ, χωρίς να υπολογιστούν οι ασφαλιστικές εισφορές.
Η σύγκριση έχει ένα όριο που πρέπει να ειπωθεί. Το μέρισμα μοιράζεται από κέρδη που έχουν ήδη φορολογηθεί στην εταιρεία με 22%, οπότε η συνολική επιβάρυνση μέχρι το κέρδος να φτάσει στην τσέπη του μετόχου είναι περίπου 26%. Παραμένει πολύ κάτω από το 44% του μισθωτού. Επιπλέον, η κατηγορία της ΑΑΔΕ περιλαμβάνει και τόκους, δικαιώματα και υπεραξίες, που φορολογούνται με άλλους συντελεστές (15% οι τόκοι, 20% τα δικαιώματα). Και όλα αυτά είναι νόμιμα: η ελαφριά φορολόγηση του κεφαλαίου είναι επιλογή του νομοθέτη, όχι παράβαση.
Τι δήλωσαν οι 1.233 με εισόδημα άνω των 900.000 ευρώ
| Πηγή | Ποσό (εκ. €) | Μερίδιο στο σύνολο της πηγής |
| Μερίσματα, τόκοι, υπεραξίες | 4.507 | 41,7% |
| Επιχειρηματική δραστηριότητα | 75 | 0,7% |
| Μισθοί, συντάξεις | 305 | 0,4% |
| Ακίνητα | 28 | 0,3% |
| Αγροτική δραστηριότητα | 0,4 | 0,02% |
| Σύνολο | 4.916 | 4,2% |
Άτομα με ατομικό φορολογητέο εισόδημα 900.000 € και άνω. Πηγή: ΑΑΔΕ, δηλώσεις 2025.
Πόσο συγκεντρωμένη είναι κάθε πηγή
Η εικόνα επιβεβαιώνεται και όταν οι δηλώσεις ταξινομηθούν με βάση το εισόδημα κάθε πηγής χωριστά. Στα μερίσματα, 1.563 δηλώσεις, το 0,05% όσων δηλώνουν τέτοιο εισόδημα, συγκεντρώνουν το 41,8% του ποσού. Οι 15.822 δηλώσεις (0,5%) με εισόδημα από κεφάλαιο άνω των 100.000 ευρώ συγκεντρώνουν το 75,7%.
Στις άλλες πηγές η συγκέντρωση είναι πολύ μικρότερη. Πάνω από 100.000 ευρώ από επιχειρηματική δραστηριότητα δηλώνει το 0,6% των δηλώσεων, με το 7,2% του ποσού. Στους μισθούς και τις συντάξεις οι αντίστοιχες αναλογίες είναι 0,35% και 3,6%. Εισόδημα από ακίνητα άνω των 900.000 ευρώ εμφανίζεται σε μόλις τρεις δηλώσεις, ενώ από αγροτική δραστηριότητα σε καμία.
Μερίσματα, τόκοι, υπεραξίες
| Εισόδημα από την πηγή | Δηλώσεις | Ποσό (εκ. €) | % δηλώσεων | % ποσού |
| 900.000 € και άνω | 1.563 | 4.519 | 0,051% | 41,8% |
| 500.000 € και άνω | 3.171 | 5.567 | 0,10% | 51,5% |
| 200.000 € και άνω | 8.446 | 7.161 | 0,28% | 66,3% |
| 100.000 € και άνω | 15.822 | 8.175 | 0,52% | 75,7% |
Επιχειρηματική δραστηριότητα
| Εισόδημα από την πηγή | Δηλώσεις | Ποσό (εκ. €) | % δηλώσεων | % ποσού |
| 900.000 € και άνω | 27 | 62,8 | 0,0039% | 0,57% |
| 500.000 € και άνω | 104 | 112 | 0,015% | 1,0% |
| 200.000 € και άνω | 858 | 324 | 0,13% | 2,9% |
| 100.000 € και άνω | 4.417 | 791 | 0,65% | 7,2% |
Μισθοί, συντάξεις
| Εισόδημα από την πηγή | Δηλώσεις | Ποσό (εκ. €) | % δηλώσεων | % ποσού |
| 900.000 € και άνω | 126 | 195 | 0,0024% | 0,23% |
| 500.000 € και άνω | 381 | 359 | 0,0073% | 0,43% |
| 200.000 € και άνω | 2.570 | 965 | 0,049% | 1,2% |
| 100.000 € και άνω | 18.204 | 2.967 | 0,35% | 3,6% |
Ακίνητα
| Εισόδημα από την πηγή | Δηλώσεις | Ποσό (εκ. €) | % δηλώσεων | % ποσού |
| 900.000 € και άνω | 3 | 3,2 | 0,0002% | 0,035% |
| 500.000 € και άνω | 10 | 7,6 | 0,0006% | 0,082% |
| 200.000 € και άνω | 216 | 64,3 | 0,012% | 0,69% |
| 100.000 € και άνω | 1.617 | 248 | 0,089% | 2,7% |
Αγροτική δραστηριότητα
| Εισόδημα από την πηγή | Δηλώσεις | Ποσό (εκ. €) | % δηλώσεων | % ποσού |
| 900.000 € και άνω | 0 | 0 | 0% | 0% |
| 500.000 € και άνω | 6 | 4,0 | 0,0013% | 0,21% |
| 200.000 € και άνω | 64 | 21,0 | 0,014% | 1,1% |
| 100.000 € και άνω | 422 | 68,2 | 0,093% | 3,5% |
Σημείωση για τα στοιχεία
Πηγή είναι το ετήσιο στατιστικό δελτίο Φυσικών Προσώπων της ΑΑΔΕ για το φορολογικό έτος 2024 (δηλώσεις 2025, άντληση 18/6/2026).
Στον πίνακα για τα 1.233 άτομα (στοιχεία Π13) η μονάδα είναι άτομα, ταξινομημένα κατά συνολικό εισόδημα.
Στους πίνακες ανά πηγή (στοιχεία Π8Α) η μονάδα είναι φορολογικές δηλώσεις: η κοινή δήλωση ζευγαριού μετράει μία φορά, και το κλιμάκιο είναι το εισόδημα της ίδιας της πηγής. Γι’ αυτό τα νούμερα των δύο ενοτήτων δεν ταυτίζονται.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.