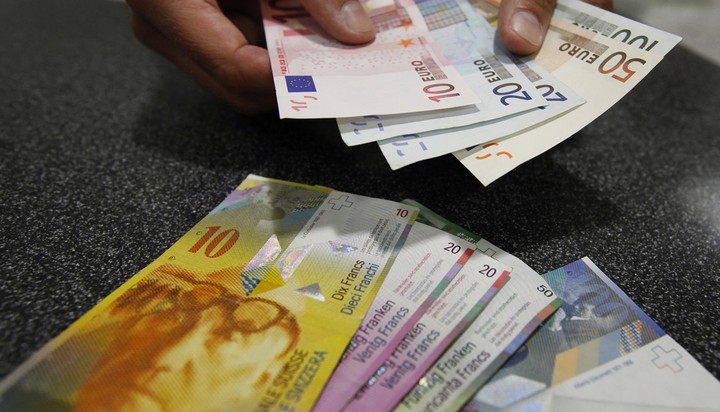
Μετά τις δύο δικαστικές αποφάσεις –μια επί ευρωπαϊκού και μια επί ελληνικού εδάφους- ανοίγει ο δρόμος για να διεκδικήσουν το δίκιο τους όσοι έχουν πάρει δάνειο σε ελβετικό. Το νομικό οπλοστάσιο, παρουσιάστηκε χθες από τον αρμόδιο σύλλογο.
Της Έφης Καραγεώργου
«Μέχρι τώρα ξέραμε τα δάνεια κυμαινόμενου επιτοκίου. Τώρα μάθαμε και τα δάνεια κυμαινόμενου κεφαλαίου».
Με τη φράση αυτή οι εκπρόσωποι του Συλλόγου Δανειοληπτών σε ελβετικό φράγκο, έδωσαν χθες το στίγμα των δανείων στο ελβετικό νόμισμα, που «εγκλώβισαν» περισσότερους από 65.000 δανειολήπτες.
Το ύψος των συγκεκριμένων δανείων διαμορφώνεται στα 8 με 8,5δις ευρώ.
Τα περισσότερα από αυτά τα δάνεια εκταμιεύθηκαν την περίοδο 2006-2008. Τότε είχαν δύο μεγάλα πλεονεκτήματα. Την ευνοϊκή ισοτιμία, είχε φτάσει και στο 1,6 με 1,62 το 2008 και το δέλεαρ του χαμηλού επιτοκίου που ήταν στο 2% με 2,5% όταν τα στεγαστικά σε ευρώ είχαν επιτόκιο 4% και 4,5%.
Χθες ο Σύλλογος διοργάνωσε ημερίδα για το θέμα και προανήγγειλε ότι θα προχωρήσει με ομαδικές αγωγές κατά των τραπεζών. Ζητούν οι δόσεις των δανείων να υπολογίζονται με βάση την ισοτιμία εκταμίευσης και όχι την τρέχουσα και φυσικά να φύγει το «καπέλο» που λόγω της ισχυροποίησης του ελβετικού νομίσματος έναντι του ευρώ, έχει αυξήσει τα υπόλοιπα οφειλής κατά 40% και 50%.
Όπως υποστηρίζει ο Σύλλογος, τα δάνεια σε ελβετικό φράγκο είναι επενδυτικά προϊόντα, που ενέχουν υψηλό ρίσκο για τον δανειολήπτη. Και ακόμα σημειώνει ότι οι περισσότεροι δανειολήπτες δεν είχαν σαφή και αναλυτική εικόνα από τις τράπεζες για το ρίσκο που αναλάμβαναν.
Σήμερα η ισοτιμία έχει κατρακυλήσει περίπου στο 1,25. Μάλιστα η ισχυροποίηση του ελβετικού νομίσματος ανάγκασε την κεντρική τράπεζα της Ελβετίας να την «κλειδώσει» στο 1,2. Αυτό όμως για ένα μέσο στεγαστικό δάνειο, σημαίνει χασούρα αρκετών εκατοντάδων ευρώ σε ετήσια βάση.
Έτσι Έλληνες και Ευρωπαίοι δανειολήπτες, βρέθηκαν δέσμιοι του ελβετικού νομίσματος και τα υπόλοιπα των δανείων τους, με την πάροδο των ετών και τις μηνιαίες καταβολές, αντί να μειώνονται αυξάνονται.
Μάλιστα, τόσο μεγάλη είναι η πτώση του ευρώ τους τελευταίους μήνες, ώστε όχι μόνο έχει ροκανίσει τα κέρδη από τη διαφορά των τόκων, αλλά και οι δανειολήπτες αναγκάζονται να πληρώνουν εκατοντάδες ευρώ επιπλέον κάθε χρόνο, προκειμένου να ανταποκριθούν στις υψηλότερες δόσεις τους.
Σύμφωνα με το Σύλλογο Δανειοληπτών σε ελβετικό φράγκο, οι τράπεζες: «έχοντας αντισταθμίσει το δικό τους συναλλαγματικό κίνδυνο, ως όφειλαν, με πιστωτικά παράγωγα καρπώνονται κατά την ημερομηνία καταβολής της μηνιαίας δόσης τη διαφορά της ισοτιμίας εκταμίευσης (1,64 περίπου) και της ισοτιμίας που σήμερα οι δανειολήπτες υποχρεώνονται να αποπληρώνουν τα δάνειά τους (1,20 περίπου)». Και ακόμα: Καρπώνονται την προμήθεια αγοράς του ελβετικού φράγκου σε κάθε μηνιαία καταβολή υπολογίζοντας τη δόση με την τιμή πώλησης του ελβετικού φράγκου από την τράπεζα. Ενώ σε περίπτωση διαταγής πληρωμής έχουν απαιτητό το άληκτο κεφάλαιο, μεγαλύτερο αυτού που δάνεισαν και πολλά άλλα.
Θα πρέπει να αναφέρουμε ότι ο Σύλλογος αναφέρθηκε και σε νομοθετικές πρωτοβουλίες και σε άλλες χώρες της ΕΕ και συγκεκριμένα:
Τον Σεπτέμβριο του 2011 στην Ουγγαρία ψηφίστηκε διάταξη που επέτρεπε την εξόφληση δανείων σε ελβετικό φράγκο, γιεν και ευρώ σε αρκετά χαμηλότερη (περίπου 25%) από την τρέχουσα συναλλαγματική ισοτιμία με την προϋπόθεση ότι θα εξοφλούνταν ολοσχερώς και εφάπαξ η οφειλή μέσα σε 60 ημέρες. Ήδη τον Οκτώβριο του 2013 ανακοινώθηκε, παρά την έντονη αντίδραση της Ευρωπαϊκής Κεντρικής Τράπεζας, ότι θα ληφθούν επιπλέον μέτρα μείωσης των οφειλών σε ελβετικό φράγκο για τους δανειολήπτες.
Στην Κροατία, τον Οκτώβριο του 2013, η κυβέρνηση ανακοίνωσε ότι θα ληφθούν μέτρα ελάφρυνσης των δανειοληπτών σε ελβετικό φράγκο σε ευθεία σύγκρουση με το εκεί τραπεζικό σύστημα, οι εκπρόσωποι του οποίου προειδοποιούν για τις οικονομικές συνέπειες μιας τέτοιας νομοθετικής ρύθμισης η οποία, κατά τα λεγόμενά τους, θα συνιστά αντισυνταγματική επέμβαση του νομοθέτη σε ήδη συναφθείσες συμβάσεις.
Στην Ελλάδα το θέμα μέχρι στιγμής έχει αντιμετωπιστεί από τους νομικούς κύκλους στο πλαίσιο γενικών υποχρεώσεων ενημέρωσης εκ μέρους των πιστωτικών ιδρυμάτων (Αστικός Κώδικας, Κώδικας Τραπεζικής Δεοντολογίας, κτλ) αλλά και της υπ’ αριθμ. 2501/2002 Πράξης του Διοικητή της Τράπεζας της Ελλάδος, όπου προβλέπεται η υποχρέωση ενημέρωσης των συναλλασσόμενων με τα πιστωτικά ιδρύματα σχετικά με τον κίνδυνο από ενδεχόμενη διακύμανση της συναλλαγματικής ισοτιμίας σε περίπτωση δανείων σε συνάλλαγμα ή με ρήτρα συναλλάγματος.
Ήδη στη χώρα μας έχουν εκδοθεί ορισμένες αποφάσεις σχετικά με το ζήτημα της ευθύνης της τράπεζας λόγω της έλλειψης επαρκούς ενημέρωσης του πιστολήπτη σε ελβετικό φράγκο σχετικά με τον κίνδυνο της συναλλαγματικής ισοτιμίας. Όπως γίνεται κατανοητό, λόγω της πρόσφατης ανάκυψης του προβλήματος αλλά και του διαφορετικού ιστορικού της κάθε υπόθεσης, τα ελληνικά δικαστήρια αμφιταλαντεύονται μην έχοντας πάρει σταθερή θέση επί του ζητήματος. Οι μέχρι σήμερα, όμως, δικαστικές αποφάσεις στον ευρύτερο τομέα της ευθύνης των τραπεζών, έχουν δείξει ότι και η ελληνική νομολογία, σε σύμπνοια με πολυάριθμες αποφάσεις δικαστηρίων κρατών μελών της Ε.Ε., δύναται να θεωρήσει βάσιμες αξιώσεις αποζημίωσης και αποκατάστασης της προηγούμενης κατάστασης εκ μέρους δανειοληπτών επί τη βάσει κυρίως:
Σε επίπεδο νομοθετικής πρωτοβουλίας στην Ελλάδα, υπάρχει η απόφαση 23/2014 του Πολυμελούς Πρωτοδικείου Ξάνθης. Ωστόσο, το θέμα είχε ήδη φτάσει στη Βουλή των Ελλήνων στο πλαίσιο του κοινοβουλευτικού ελέγχου με σχετικές ερωτήσεις βουλευτών προς τον Υπουργό Οικονομικών (βλ. από 30/10/2012 ερώτηση της κ. Κόλλια Τσαρουχά και από 29/5/2013 ερωτήσεις των κ.κ. Μαριά και Καπερνάρου). Ο υπουργός, απαντώντας, αρκέστηκε στην διαβίβαση τυπικών επιστολών εκ μέρους του Γενικού Γραμματέα της Ελληνικής Ένωσης Τραπεζών και της Τράπεζας της Ελλάδος.
α) της πιθανής έλλειψης ειδικής, πλήρους και εμπεριστατωμένης ενημέρωσης εκ μέρους της τράπεζας για τον συναλλαγματικό κίνδυνο του δανείου σε ξένο νόμισμα ή και της τυχόν εσφαλμένης – αθέμιτης πληροφόρησης. Kρίσιμα, εν προκειμένω, είναι τα ιδιαίτερα χαρακτηριστικά του κάθε δανειολήπτη (λ.χ. επάγγελμα, γνώσεις, μόρφωση, ηλικία κτλ.) στα οποία, μεταξύ άλλων, θα στηριχθεί το δικαστήριο για να κρίνει το επίπεδο πληροφόρησης που απαιτούνταν. Σημασία έχει, επίσης, το γεγονός ότι κατά την περίοδο λήψης των δανείων αυτών τα περισσότερα πιστωτικά ιδρύματα τα διαφήμιζαν χωρίς να επισημαίνουν κινδύνους, παρά μόνο τις σχετικές ωφέλειες.
β) της σύνδεσης της απόφασης λήψης του δανείου με την έλλειψη επαρκούς ενημέρωσης εκ μέρους της τράπεζας. Με άλλα λόγια, ο ισχυρισμός ο οποίος πρέπει να γίνει δεκτός από το δικαστήριο είναι ότι ο δανειολήπτης δεν θα επέλεγε να συνάψει το συγκεκριμένο δάνειο σε ξένο νόμισμα αν είχε ενημερωθεί πλήρως, ειδικώς και εμπεριστατωμένως για τους κινδύνους από τους αρμόδιους υπαλλήλους της τράπεζας.
γ) της κατάφασης της ζημίας, η οποία υπολογίζεται στο ποσό της συναλλαγματικής διαφοράς του φράγκου με το ευρώ κατά την ημέρα της συζήτησης του ένδικου βοηθήματος ενώπιον του αρμόδιου δικαστηρίου. Κατά τούτο, δεν έχει σημασία η συναλλαγματική ισοτιμία την ημέρα κατάθεσης του ένδικου βοηθήματος, καθότι ενδέχεται μέχρι την ημέρα της συζήτησης να έχει μειωθεί σημαντικά η ζημία λόγω μεταβολής της ισοτιμίας. Εξαίρεση αποτελεί η περίπτωση που το πιστωτικό ίδρυμα ήδη έχει προβεί σε καταγγελία του δανείου και απαιτεί το φερόμενο ως οφειλόμενο ποσό σε Ευρώ, οπότε και δεν τίθεται ζήτημα επίδρασης πιθανής μεταβολής της συναλλαγματικής ισοτιμίας στο ύψος της ζημίας.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.