Η νέα έκθεση της BofA για τις ελληνικές τράπεζες επιβεβαιώνει ότι ο κλάδος εισέρχεται σε μια νέα φάση ποιοτικής μεγέθυνσης, με θεμελιώδη που συνεχίζουν να ενισχύονται και αποτιμήσεις που εξακολουθούν να προσφέρουν σημαντικό περιθώριο ανατίμησης.
O κλάδος δεν βρίσκεται πλέον στη φάση εξυγίανσης των προηγούμενων ετών, αλλά σε ένα νέο καθεστώς βιώσιμης, οργανικής ανάπτυξης, το οποίο –σύμφωνα με τον οίκο– δεν έχει ακόμη ενσωματωθεί στις αποτιμήσεις.
Η BofA ξεκαθαρίζει ότι η Ελλάδα αποτελεί πλέον έναν από τους λίγους τραπεζικούς κλάδους στην Ευρώπη όπου η κερδοφορία, η ποιότητα κεφαλαίου και οι διανομές κινούνται ταυτόχρονα προς τα πάνω.
Η επενδυτική τράπεζα αυξάνει και τις τέσσερις τιμές στόχους, εντάσσοντας για πρώτη φορά το 2027 ως έτος αναφοράς αποτίμησης:
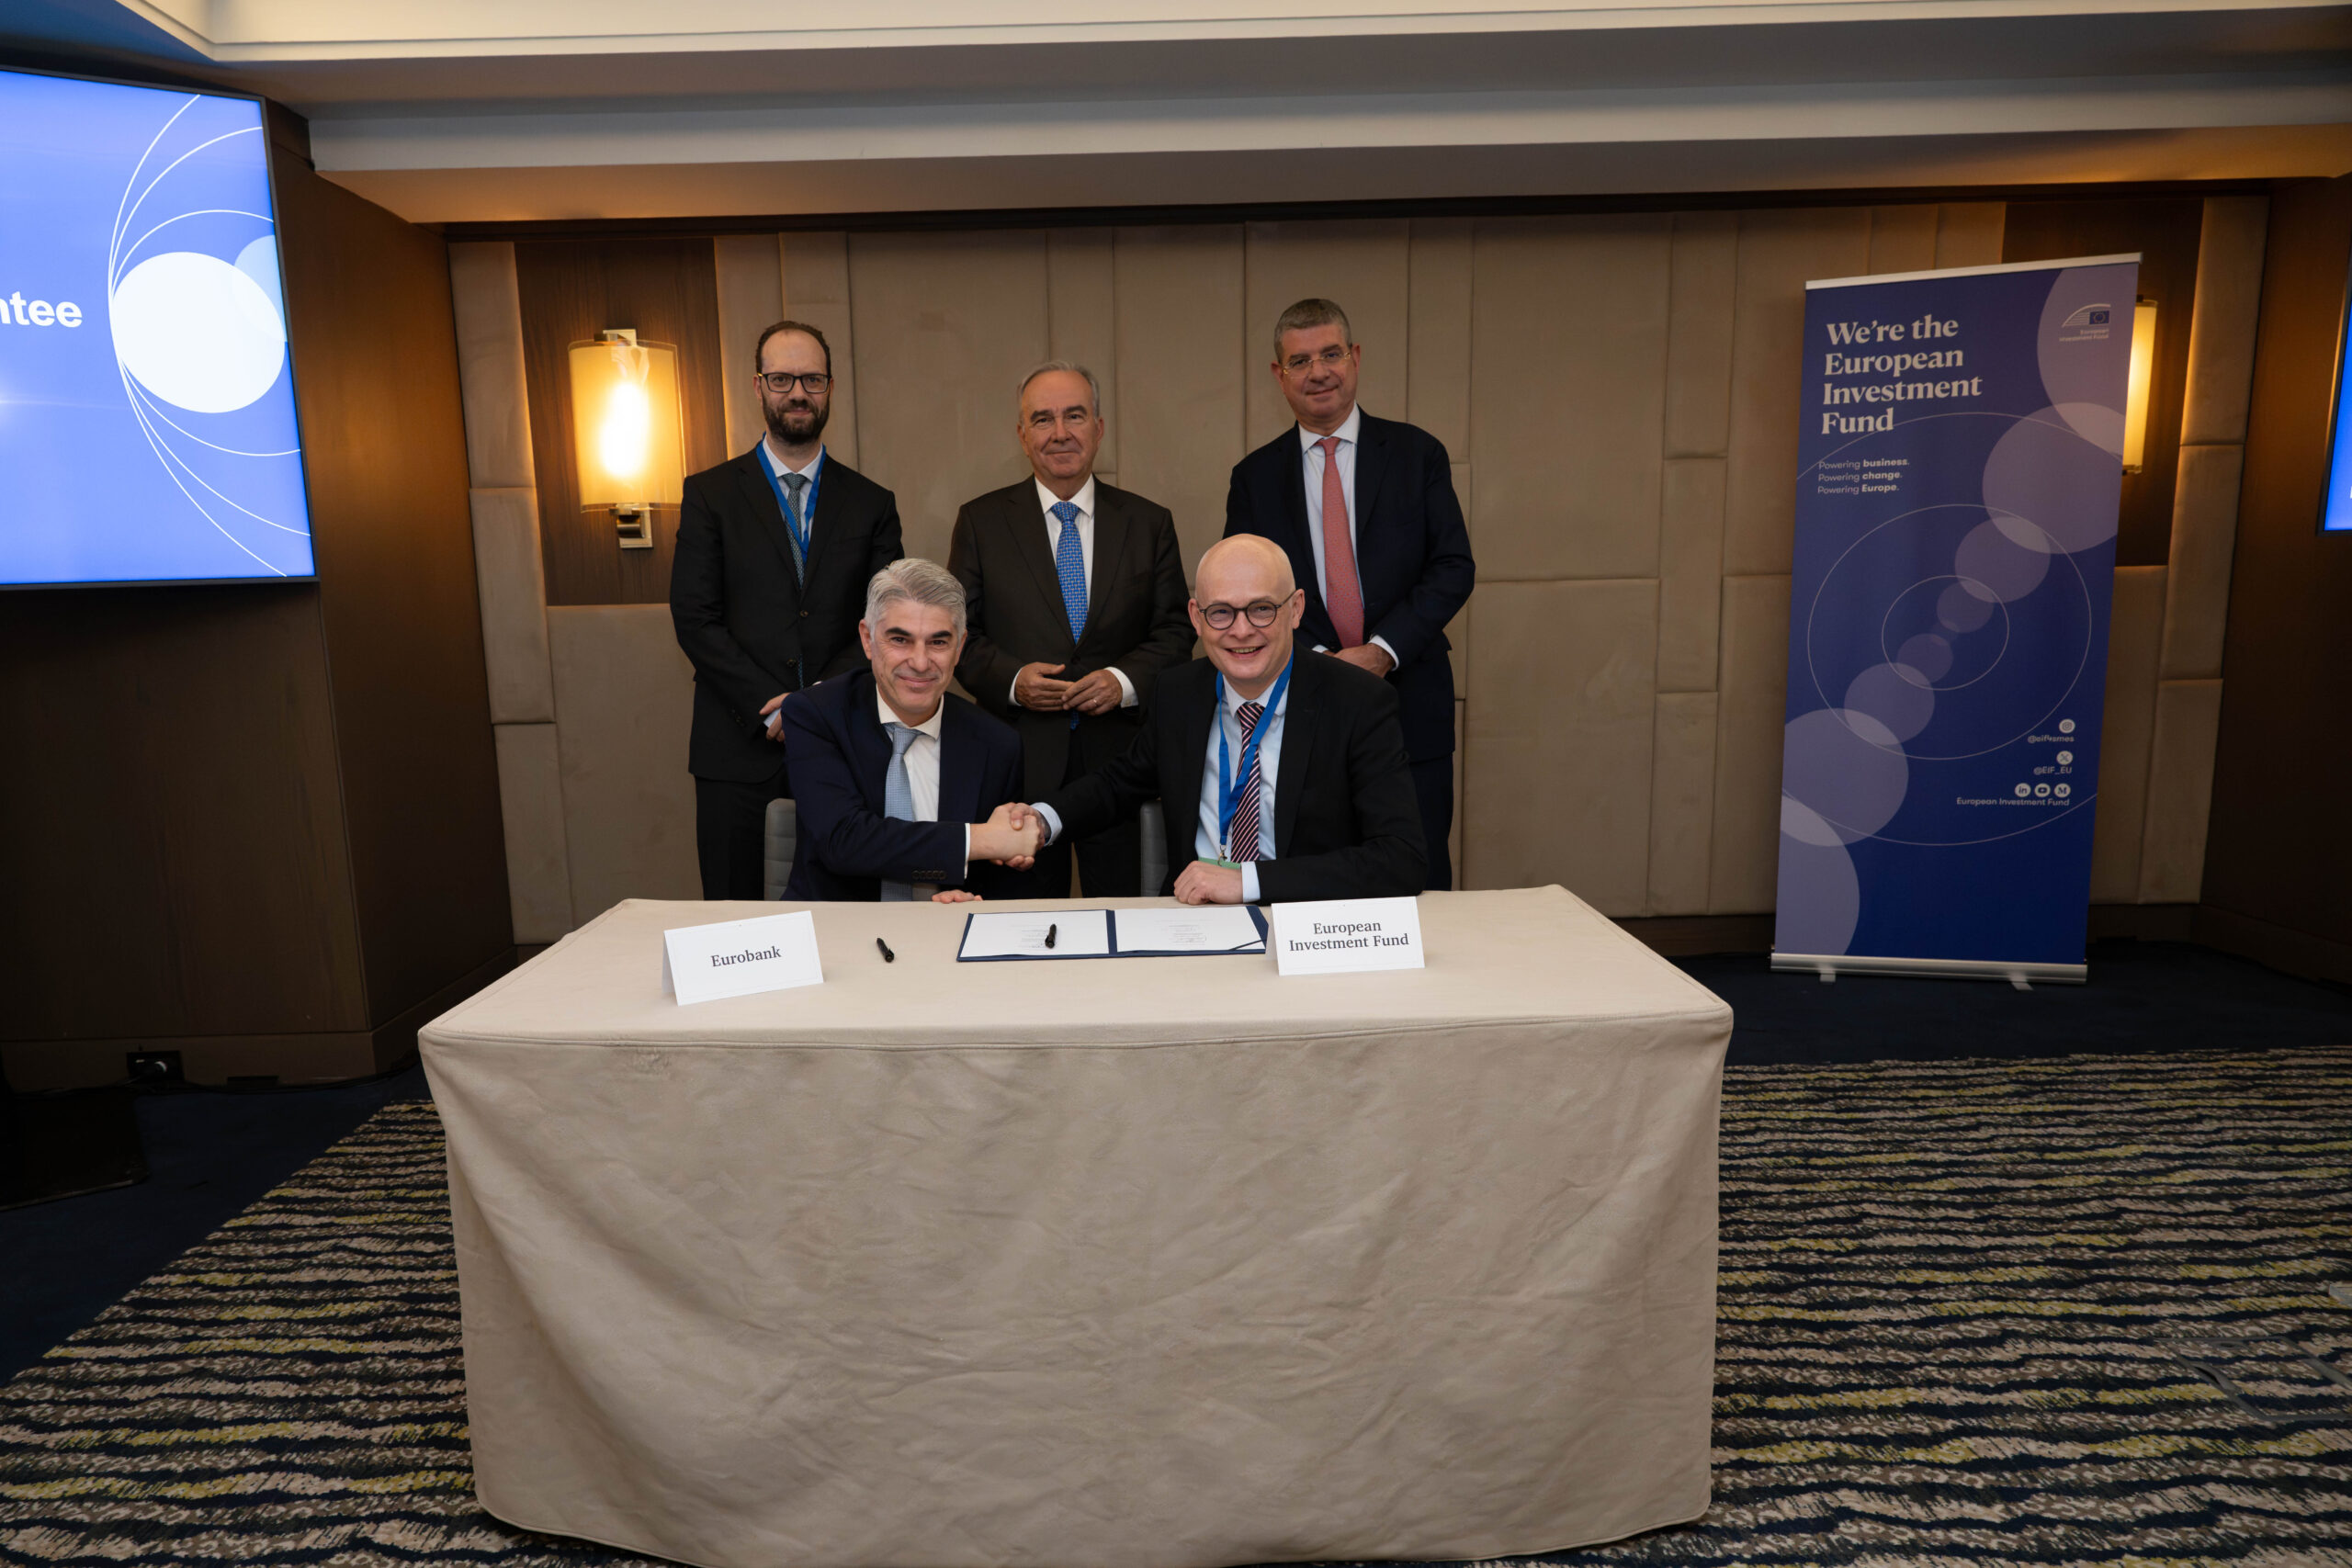
– Eurobank: σύσταση «αγορά» στόχος τα 4,86 ευρώ (από 4,64), περιθώριο 43%
Η κορυφή του κλάδου λόγω διαφοροποίησης σε Κύπρο-Βουλγαρία. Προπορεύεται σε αποδοτικότητα και διαφοροποίηση δραστηριοτήτων, με ισχυρό προφίλ κερδοφορίας από τις διεθνείς της μονάδες και από τις πρόσφατες ασφαλιστικές και επενδυτικές δραστηριότητες.
– Τράπεζα Πειραιώς: σύσταση «αγορά» στόχος τα 8,85 ευρώ (από 8,01), περιθώριο 25%
Ο οίκος επισημαίνει ότι η σημαντική βελτίωση ποιότητας κεφαλαίου, η ενσωμάτωση της Εθνικής Ασφαλιστικής και οι ισχυρές προμήθειες δημιουργούν συνθήκες νέου rerating. Ο οίκος θεωρεί ότι η αγορά δεν έχει αποτιμήσει τον νέο ρυθμό αύξησης των εσόδων.
– Alpha Bank: σύσταση «αγορά» στόχος τα 4,12 ευρώ (από 3,90), περιθώριο 17%
Ξεχωρίζει για την ισχυρή δυναμική στο επιτοκιακό έσοδο και για το πλεονέκτημα που δίνει η Astro Bank σε συνδυασμό με τη συνεργασία UniCredit.
– Εθνική Τράπεζα: σύσταση «ουδέτερη» στόχος τα 13,88 ευρώ (από 13,04), περιθώριο 3%
Με κορυφαία κεφαλαιακή επάρκεια και ποιότητα ενεργητικού, αλλά το story εξαρτάται πλέον από το πώς και πότε θα χρησιμοποιηθεί η υπερβάλλουσα κεφαλαιακή θέση.ακή επάρκεια και ποιότητα ενεργητικού, αλλά το story εξαρτάται πλέον από το πώς και πότε θα χρησιμοποιηθεί η υπερβάλλουσα κεφαλαιακή θέση.
Η BofA τονίζει ότι η Ελλάδα έχει ακόμη τουλάχιστον πέντε χρόνια κυκλικής ανάκαμψης πριν καλύψει πλήρως το επενδυτικό κενό της κρίσης. Με μόλις το ένα τρίτο του χαμένου κεφαλαιακού αποθέματος να έχει ανακτηθεί, η χώρα διατηρεί υψηλότερους ρυθμούς ανάπτυξης από την Ευρωζώνη, ενώ οι αποδόσεις των ελληνικών κρατικών ομολόγων κινούνται πλέον κάτω από Γαλλία και Ιταλία. Η αναμενόμενη αύξηση των στεγαστικών που σταθεροποιούνται κοντά στο breakeven και ο σταθερά δυναμικός εταιρικός δανεισμός οδηγούν σε έναν μέσο όρο 9% CAGR στις χορηγήσεις την περίοδο 2025-2028.
Αυτό μεταφράζεται σε μια από τις υψηλότερες επιδόσεις NII στην Ευρώπη, με τη BofA να αναμένει 5,5% μέση ετήσια αύξηση για τον κλάδο, κάτι που –σε συνδυασμό με την πτώση του CoR προς τις 40 μ.β.– ενισχύει τα καθαρά κέρδη με σταθερό ρυθμό.
Διψήφια αύξηση κερδών ως το 2028 – οι πιο ισχυρές επιδόσεις στην Ευρώπη
Οι τέσσερις τράπεζες εμφανίζουν διψήφια ανάπτυξη EPS κάθε χρόνο έως το 2028. Ο συνδυασμός NII, προμηθειών (9% CAGR) και αυστηρής διαχείρισης εξόδων οδηγεί σε θετική λειτουργική πορεία κάθε έτος, ενώ η βελτίωση ποιότητας ενεργητικού μειώνει τις προβλέψεις και ενισχύει την κάτω γραμμή της κερδοφορίας.
Παράλληλα, το ROTE ανεβαίνει οργανικά:
– Eurobank: 18,1% το 2027 – το υψηλότερο στη χώρα
– Τράπεζα Πειραιώς: 15,4%
– Alpha Bank: 13,5%
– Εθνική Τράπεζα: 14,3%
Σε ευρωπαϊκό πλαίσιο, το προφίλ της Ελλάδας συγκλίνει με τον μέσο όρο της Developed Europe, όμως η αγορά εξακολουθεί να τιμολογεί έκπτωση 10%+ στα P/E και P/TBV, δημιουργώντας ισχυρό επενδυτικό επιχείρημα για re-rating.
Διανομές και αποτιμήσεις: το μεγάλο “κρυφό όπλο”
Στην έκθεση φαίνεται ότι τράπεζες μπαίνουν σε φάση επιτάχυνσης διανομών. Η BofA εκτιμά πως:
– Τα payouts θα αυξάνονται σταθερά έως το 2028
– Η Εθνική μπορεί να φτάσει ακόμη και 90% payout
– Τα συνολικά yields (μερισματικά + επαναγορές) κινούνται σε ανοδική τροχιά, με την Eurobank να προσεγγίζει διψήφια επίπεδα.
Η αγορά εξακολουθεί να τιμολογεί τις ελληνικές τράπεζες στις 7,7 φορές τα κέρδη του 2027 και 1,1 φορές τον δείκτη P/TBV, τη στιγμή που το ROTE βρίσκεται σε επίπεδα τα οποία στην Ευρώπη αποτιμώνται σημαντικά υψηλότερα. Αυτή η «ασυμμετρία» αποτελεί, σύμφωνα με την BofA, την ευκαιρία της επόμενης τριετίας.
Το report της BofA είναι από τα πιο θετικά των τελευταίων ετών: βλέπει έναν κλάδο με υψηλή οργανική κερδοφορία, ισχυρή μακροοικονομική στήριξη, βελτίωση ποιότητας κεφαλαίου και σημαντικό «μαξιλάρι» για εξαγορές και συγχωνεύσεις (M&A) και αυξημένες διανομές. Η Ελλάδα συνδυάζει ευρωπαϊκά επίπεδα αποδοτικότητας με ακόμη αναδυόμενες αποτιμήσεις.
Σε αυτό το πλαίσιο, το rerating θεωρείται πιθανό, και οι νέες τιμές στόχοι αποτελούν, για πρώτη φορά μετά από χρόνια, μόνο έναν ενδιάμεσο σταθμό και όχι το τέλος του κύκλου.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.