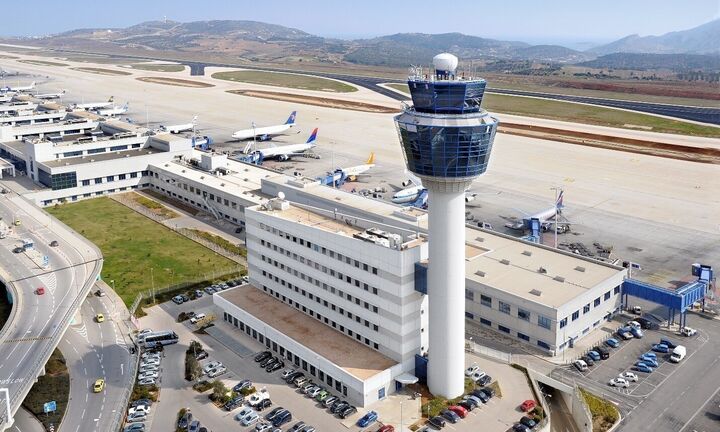
Για μια διαφορετική εκδοχή μίας μετοχής–ομολόγου («bond proxy with a twist») κάνει λόγο η Eurobank Equities σε νέα ανάλυσή της για τον Διεθνή Αερολιμένα Αθηνών (ΔΑΑ), αυξάνοντας την τιμή στόχο στα €10,3 (από €9,7 προηγουμένως), αλλά διατηρώντας τη σύσταση “hold” (διακράτηση).
Η χρηματιστηριακή εκτιμά ότι ο ΔΑΑ συνδυάζει χαρακτηριστικά αμυντικής μετοχής με σταθερές ταμειακές ροές – παρόμοια με εκείνα ενός κρατικού ομολόγου – ενισχυμένα όμως από τη δυναμική του εμπορικού του σκέλους.
Ένα «bond-like» asset με εμπορικό σκέλος ανάπτυξης
Σύμφωνα με την έκθεση, ο ΔΑΑ λειτουργεί ως «επενδυτικό υβρίδιο»:
- Παρέχει προβλέψιμο εισόδημα συνδεδεμένο με τον δείκτη τιμών καταναλωτή (CPI).
- Διαθέτει μη αεροπορικό τομέα (λιανική, στάθμευση, εστίαση) με ισχυρή μόχλευση από την εξέλιξη της επιβατικής κίνησης.
Η Eurobank Equities θεωρεί πως η τρέχουσα αποτίμηση της εταιρείας βρίσκεται σε δίκαια επίπεδα, περίπου ευθυγραμμισμένη με τις αντίστοιχες ευρωπαϊκές αποτιμήσεις, γεγονός που προεξοφλεί σε σημαντικό βαθμό τα πλεονεκτήματα του επιχειρηματικού μοντέλου του ΔΑΑ.
Αποτελέσματα 2025: Σταθερή απόδοση με περιορισμούς από το ρυθμιστικό πλαίσιο
Για το 2025, τα αποτελέσματα ανέδειξαν τη δομική φύση του επιχειρηματικού μοντέλου του αεροδρομίου:
- Η επιβατική κίνηση αυξήθηκε 7%,
- Όμως τα έσοδα ενισχύθηκαν κατά μόλις 2%, λόγω του ρυθμιστικού ανώτατου ορίου (cap) του 15% στο ROE για τις αεροπορικές δραστηριότητες.
Αυτό είχε ως αποτέλεσμα περιορισμένη λειτουργική μόχλευση και τελικά πτώση καθαρών κερδών κατά 12%, στα €207 εκατ., σε συμφωνία με τις προβλέψεις της διοίκησης και οριακά πάνω από τις εκτιμήσεις της Eurobank Equities (€204 εκατ.).
Οι μη αεροπορικές δραστηριότητες αποδείχθηκαν ανθεκτικές, παρά την αυξημένη συμφόρηση και τα έργα επέκτασης, τα οποία αναμένεται να επηρεάσουν προσωρινά τη δαπάνη ανά επιβάτη μέσα στο 2026.
Ρυθμιστικό περιβάλλον: Περιορισμένη «ελαστικότητα» στα κέρδη
Η Eurobank Equities επισημαίνει ότι ο ΔΑΑ δεν αποτελεί «traffic beta story» – δηλαδή δεν εξαρτάται δραματικά από τις διακυμάνσεις της επιβατικής κίνησης.
Τα κέρδη του αεροπορικού τομέα είναι θεσμικά περιορισμένα από το 15% ROE, ενώ υπάρχει ένα ελάχιστο υπόλοιπο μεταφοράς (carry-forward) μόλις €2,6 εκατ. για το 2026.
Έτσι, η μελλοντική κερδοφορία θα καθοδηγείται κυρίως από:
- τον πληθωρισμό,
- τις μεταβολές στη ρυθμιστική βάση ιδίων κεφαλαίων,
- και το πρόγραμμα scrip dividend (επανεπένδυση μερίσματος).
Αντίθετα, ο μη αεροπορικός τομέας παραμένει η κύρια πηγή αύξησης αξίας, καθώς δεν υπόκειται σε ανώτατα όρια και επωφελείται από τη διεύρυνση των εμπορικών χώρων και τη λειτουργική μόχλευση.
Προβλέψεις 2026–2035: Σταθερή ανάπτυξη, μακροπρόθεσμη αξία
Η Eurobank Equities προβλέπει για το 2026 καθαρά κέρδη €200 εκατ., με σταθερή αύξηση 4,5% ετησίως σε σύνθετη βάση (CAGR) την περίοδο 2027–2035.
Αναλυτικά:
- Οι αεροπορικές δραστηριότητες αναμένεται να αυξάνονται κατά 3,3% ετησίως, ακολουθώντας τον πληθωρισμό και το επενδυτικό πρόγραμμα.
- Οι μη αεροπορικές δραστηριότητες θα κινηθούν πιο δυναμικά, περίπου 5,8% ετησίως, λόγω της εμπορικής επέκτασης και των αυξημένων ενοικίων.
Η χρηματιστηριακή υπογραμμίζει ότι η περαιτέρω αύξηση αξίας θα προέλθει κυρίως από τη διαχρονική εμπορική αξιοποίηση των εγκαταστάσεων του αεροδρομίου και όχι από την άνοδο των επιβατών, όπως λανθασμένα υποθέτουν αρκετοί επενδυτές.
Συμπέρασμα: Αμυντική μετοχή με σταθερή απόδοση
Η Eurobank Equities επισημαίνει ότι ο ΔΑΑ συνιστά ένα αμυντικό, σταθερού εισοδήματος επενδυτικό χαρτί, με προσδοκώμενη μακροπρόθεσμη απόδοση, αλλά περιορισμένα περιθώρια κερδοσκοπίας βραχυπρόθεσμα.
Παρά την αναβάθμιση της τιμής–στόχου στα €10,3, η σύσταση “hold” παραμένει, αντανακλώντας την ισορροπία ανάμεσα στη σταθερότητα και τη μέτρια αναπτυξιακή προοπτική του αεροδρομίου.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.