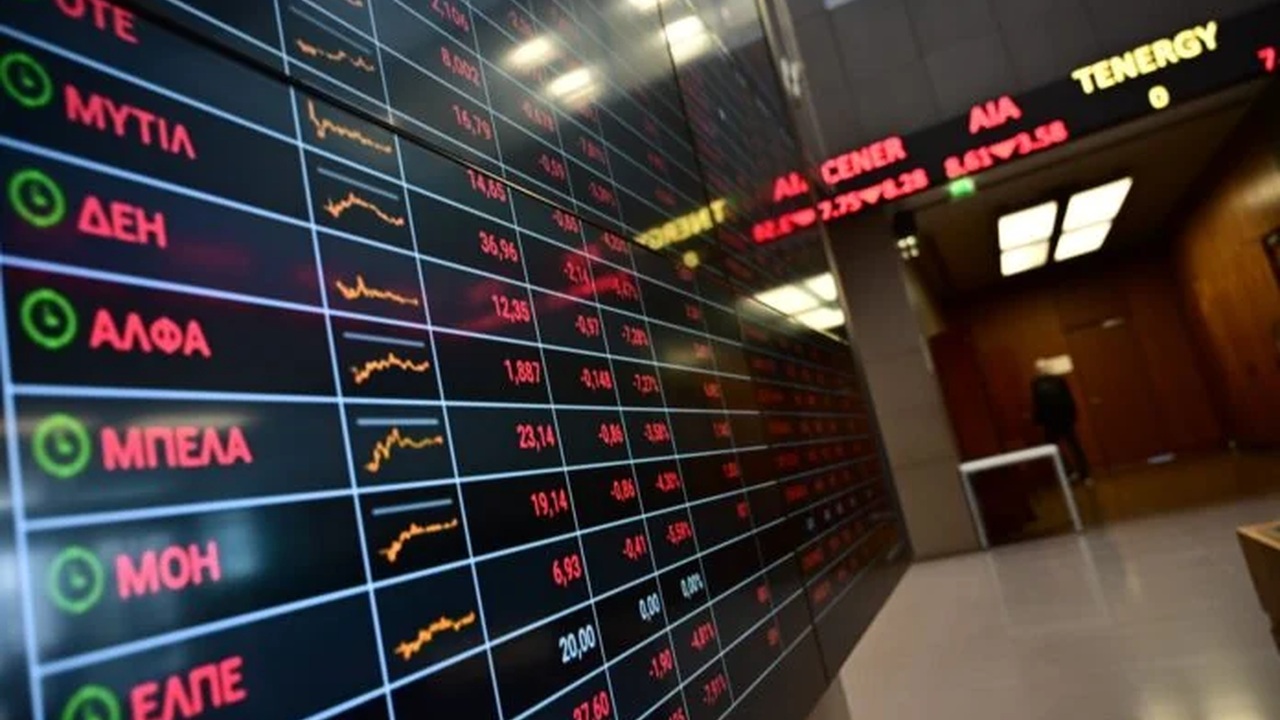
Σημαντικές απώλειες καταγράφει το Χρηματιστήριο Αθηνών λόγω των γεωπολιτικών εξελίξεων, με το «κόστος» των πολεμικών συγκρούσεων να αποτυπώνεται ήδη σε απώλεια κεφαλαιοποίησης ύψους 17 δισ. ευρώ.
Η συνολική αξία της αγοράς έχει υποχωρήσει στα 140,061 δισ. ευρώ, από 157,126 δισ. ευρώ πριν την έναρξη των εχθροπραξιών, ενώ:
- Ο βασικός δείκτης καταγράφει πτώση 11,12%
- Ο τραπεζικός δείκτης υποχωρεί ακόμη περισσότερο, κατά 14,16%
Ποιες μετοχές αντέχουν – Ποιες δέχονται τις μεγαλύτερες πιέσεις
Παρά το αρνητικό κλίμα, ορισμένοι τίτλοι υψηλής κεφαλαιοποίησης εμφανίζουν αξιοσημείωτη αντοχή:
- ΕΥΔΑΠ (+12,24%)
- HelleniQ Energy (+12,24%)
- Motor Oil (+1,47%)
Στον αντίποδα, ισχυρές απώλειες σημειώνουν:
- ElvalHalcor (-26,27%)
- Viohalco (-23,57%)
- Eurobank (-18,37%)
- Alpha Bank (-17,85%)
- Titan Cement (-17,14%)
- Piraeus Bank (-16,53%)
- Lamda Development (-15,02%)
- Aegean Airlines (-15,01%)
- OPAP (-13,92%)
Η εικόνα συμπληρώνεται από απώλειες σε τίτλους όπως οι Coca-Cola HBC, OTE και Public Power Corporation.
Από την «τιμολόγηση γεγονότος» στην «τιμολόγηση διάρκειας»
Οι αγορές φαίνεται να μεταβαίνουν από την αρχική αντίδραση στο γεγονός του πολέμου, στην αποτίμηση της διάρκειάς του. Η αβεβαιότητα γύρω από τη χρονική έκταση της σύγκρουσης:
- επηρεάζει την εφοδιαστική αλυσίδα
- αυξάνει το ενεργειακό κόστος
- ενισχύει τις πληθωριστικές πιέσεις
Παρά τη διόρθωση, η αγορά δεν έχει εισέλθει τεχνικά σε bear market, ενώ η πτώση αποδίδεται κυρίως σε απομόχλευση θέσεων και όχι σε θεμελιώδη επιδείνωση.
Πού εντοπίζονται ευκαιρίες
Σύμφωνα με τη Eurobank Equities:
- Τα διυλιστήρια όπως HelleniQ Energy και Motor Oil ωφελούνται από τα αυξημένα περιθώρια διύλισης
- Η Public Power Corporation επωφελείται από υψηλότερες τιμές ενέργειας
- Η Metlen Energy & Metals εμφανίζει θετικές προοπτικές
Αντίθετα:
- Ο τουριστικός κλάδος και η Aegean Airlines πιέζονται έντονα
- Οι τράπεζες επηρεάζονται από αυξημένο κόστος κινδύνου, παρά τα υψηλότερα έσοδα από τόκους
Τι λένε οι διεθνείς οίκοι
Η Bank of America διατηρεί θετική στάση για την ελληνική αγορά, κατατάσσοντάς τη στις πιο ελκυστικές στην περιοχή EEMEA, λόγω:
- ελκυστικών αποτιμήσεων
- υψηλών μερισματικών αποδόσεων
- ισχυρών προοπτικών κερδοφορίας
Ωστόσο, η JPMorgan Chase υποβαθμίζει το ελληνικό χρηματιστήριο σε “neutral”, επισημαίνοντας τον κίνδυνο εκροών κεφαλαίων λόγω της υψηλής συμμετοχής ξένων επενδυτών.
Επιπτώσεις στην ελληνική οικονομία
Η πορεία της οικονομίας εξαρτάται άμεσα από την εξέλιξη της σύγκρουσης μεταξύ Ηνωμένες Πολιτείες, Ισραήλ και Ιράν.
Παρά την αβεβαιότητα, οι εκτιμήσεις παραμένουν σχετικά θετικές:
- Η Fitch Ratings προβλέπει ανάπτυξη 2,1% για το 2026-2027
- Η Goldman Sachs κάνει λόγο για ανθεκτική οικονομία
- Η DBRS Morningstar εκτιμά ανάπτυξη 2% το 2026
Ωστόσο, η εξάρτηση της Ελλάδας από εισαγωγές ενέργειας παραμένει κρίσιμος παράγοντας. Σύμφωνα με την Optima Bank:
- Αύξηση 10 δολαρίων στο πετρέλαιο μειώνει το ΑΕΠ κατά 0,15%
Τράπεζες: Πιέσεις αλλά ισχυρές προοπτικές
Παρά το αρνητικό περιβάλλον:
- Η Deutsche Bank διατηρεί θετική στάση και αυξάνει τιμές-στόχους
- Η Moody’s βλέπει σταθερές προοπτικές
- Η Fitch Ratings εκτιμά ανθεκτικότητα λόγω ισχυρών ισολογισμών
Οι ελληνικές τράπεζες συνεχίζουν να διαπραγματεύονται με discount έναντι των ευρωπαϊκών, διατηρώντας επενδυτικό ενδιαφέρον.
Συμπέρασμα
Η ελληνική χρηματιστηριακή αγορά βρίσκεται σε φάση προσαρμογής στη νέα γεωπολιτική πραγματικότητα, με τις απώλειες να είναι σημαντικές αλλά –προς το παρόν– διαχειρίσιμες.
Το κρίσιμο στοιχείο για την επόμενη ημέρα παραμένει η διάρκεια και η ένταση της σύγκρουσης, καθώς αυτές θα καθορίσουν:
- την πορεία των αγορών
- το ενεργειακό κόστος
- την αναπτυξιακή δυναμική της οικονομίας
Μέχρι τότε, η αγορά φαίνεται να ισορροπεί μεταξύ αυξημένου ρίσκου και επιλεκτικών επενδυτικών ευκαιριών.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.