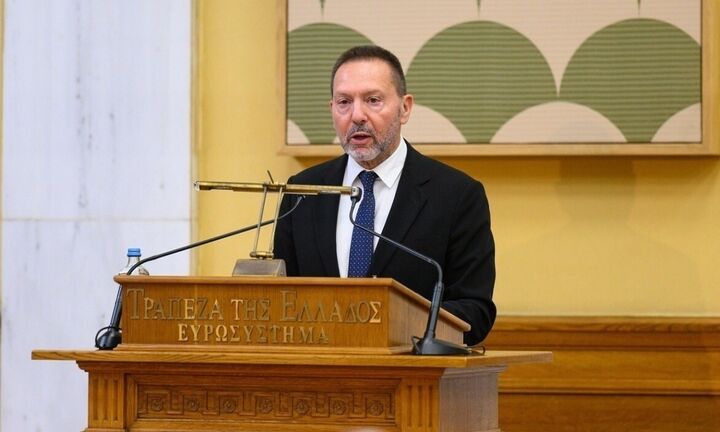
Η Τράπεζα της Ελλάδος απαντά αναλυτικά στις αιτιάσεις που διατύπωσε η τομεάρχης Οικονομίας του ΠΑΣΟΚ, Μιλένα Αποστολάκη, σχετικά με τις αυξήσεις στα ασφάλιστρα υγείας, με τον διοικητή Γιάννη Στουρνάρα να υπερασπίζεται το ισχύον ευρωπαϊκό εποπτικό πλαίσιο και να αποσαφηνίζει τα όρια των παρεμβάσεων που μπορεί να ασκήσει η κεντρική τράπεζα στην ασφαλιστική αγορά.
Στην πολυσέλιδη επιστολή του, ο κ. Στουρνάρας υπογραμμίζει ότι η Τράπεζα της Ελλάδος δεν διαθέτει αρμοδιότητα έγκρισης ή καθορισμού των ασφαλίστρων, καθώς η τιμολόγηση των ασφαλιστικών προϊόντων είναι ελεύθερη και διέπεται από το ευρωπαϊκό θεσμικό πλαίσιο. Ταυτόχρονα, ξεκαθαρίζει ότι η αποστολή της εποπτικής αρχής είναι αφενός η διασφάλιση της φερεγγυότητας των ασφαλιστικών επιχειρήσεων και αφετέρου η προστασία των ασφαλισμένων μέσω της εποπτείας των διαδικασιών σχεδιασμού και διάθεσης των ασφαλιστικών προϊόντων.
Ο διοικητής της ΤτΕ απορρίπτει επίσης τη σύγκριση της ελληνικής αγοράς με το μοντέλο της Γερμανίας, επισημαίνοντας ότι στην Ελλάδα η ιδιωτική ασφάλιση υγείας λειτουργεί συμπληρωματικά προς το δημόσιο σύστημα και όχι ως υποκατάστατό του. Παράλληλα, εξηγεί ότι ο Ετήσιος Δείκτης Αναπροσαρμογής Ασφαλίστρων αποτελεί εργαλείο αναφοράς για την αγορά και δεν μπορεί να αντιμετωπίζεται ως υποχρεωτικό ανώτατο όριο αυξήσεων για όλες τις ασφαλιστικές εταιρείες, καθώς κάθε επιχείρηση διαθέτει διαφορετικό χαρτοφυλάκιο ασφαλισμένων και διαφορετική εμπειρία ζημιών.
Ιδιαίτερη αναφορά γίνεται και στις επιπτώσεις που θα είχε μια διοικητική παρέμβαση στις αυξήσεις των ασφαλίστρων. Σύμφωνα με τον κ. Στουρνάρα, εάν οι ασφαλιστικές επιχειρήσεις υποχρεώνονταν να εφαρμόζουν μόνιμα ένα χαμηλότερο ποσοστό αναπροσαρμογών από εκείνο που υπαγορεύει η εξέλιξη του κόστους, θα ήταν αναγκαίο να σχηματίσουν πρόσθετες τεχνικές προβλέψεις δισεκατομμυρίων ευρώ, γεγονός που θα επηρέαζε τη χρηματοοικονομική τους θέση.
Παράλληλα, ο διοικητής της Τράπεζας της Ελλάδος επισημαίνει ότι η ουσιαστική αντιμετώπιση του προβλήματος δεν βρίσκεται στον περιορισμό της τιμολόγησης των ασφαλιστικών προϊόντων, αλλά στη συγκράτηση του κόστους των υπηρεσιών υγείας. Στο πλαίσιο αυτό επαναφέρει προτάσεις που έχει ήδη διατυπώσει η ΤτΕ, όπως η ευρύτερη εφαρμογή του συστήματος DRGs για την τιμολόγηση των νοσηλειών και η δυνατότητα συνεργασίας ασφαλιστικών εταιρειών με δημόσια νοσοκομεία, μέσω σχημάτων σύμπραξης δημόσιου και ιδιωτικού τομέα.
Με την επιστολή του προς τη Μιλένα Αποστολάκη, ο Γιάννης Στουρνάρας επιχειρεί να δώσει ολοκληρωμένες απαντήσεις στα ερωτήματα που τέθηκαν, υποστηρίζοντας ότι οι δυνατότητες παρέμβασης της εποπτικής αρχής καθορίζονται από το ευρωπαϊκό δίκαιο, ενώ η διατήρηση μιας υγιούς και βιώσιμης ασφαλιστικής αγοράς αποτελεί προϋπόθεση τόσο για την προστασία των ασφαλισμένων όσο και για τη σταθερότητα του χρηματοπιστωτικού συστήματος.
H απάντηση του Διοικητή της Τράπεζας της Ελλάδος σε επιστολή της Τομεάρχη Οικονομίας του ΠΑΣΟΚ, Βουλευτού κας Μιλένας Αποστολάκη
Αγαπητή κυρία Αποστολάκη,
Σε απάντηση της από 14/7/2026 επιστολής σας προς τον Διοικητή της Τράπεζας της Ελλάδος, θα θέλαμε, επί των ερωτήσεων, να σας γνωρίσουμε τα ακόλουθα:
- Η Τράπεζα της Ελλάδος, ως εποπτική αρχή του κλάδου της ιδιωτικής ασφάλισης, παρακολουθεί αδιαλείπτως τις εξελίξεις στην ασφαλιστική αγορά αναφορικά με το ζήτημα αυξήσεων ασφαλίστρων των ασφαλίσεων υγείας. Σε αυτό το πλαίσιο, αν και η τιμολόγηση όλων των ασφαλιστηρίων συμβολαίων είναι ελεύθερη και δεν υπόκειται σε καμία εποπτική έγκριση, βρίσκεται σε συνεχή επαφή με όλους τους αρμόδιους φορείς, όπως το Υπουργείο Ανάπτυξης και τη Γενική Γραμματεία Εμπορίου (τομέας προστασίας καταναλωτή), την Ανεξάρτητη Αρχή Ελέγχου Αγοράς και Προστασίας Καταναλωτή καθώς και ενώσεις καταναλωτών, διαμεσολαβούντων και την Ένωση Ασφαλιστικών Εταιριών Ελλάδος.
- Η Τράπεζα της Ελλάδος έχει κατ’ αρχάς την ευθύνη να διασφαλίσει ότι οι ασφαλιστικές επιχειρήσεις που δραστηριοποιούνται στην ελληνική αγορά διατηρούν τη φερεγγυότητά τους και διαθέτουν επαρκή κεφάλαια για την κάλυψη των αναλαμβανόμενων κινδύνων. Και αυτό το κάνει, σύμφωνα με το ευρωπαϊκό θεσμικό πλαίσιο, λαμβάνοντας υπόψη ότι τα ασφάλιστρα θα πρέπει να είναι επαρκή, ώστε να μην απαιτείται συστηματικά προσθήκη επιπλέον κεφαλαίων, κατά τρόπο που θα μπορούσε να κλονιστεί τελικά η φερεγγυότητα της εκάστοτε ασφαλιστικής επιχείρησης.
Από την άλλη όμως πλευρά, η Τράπεζα της Ελλάδος έχει σκοπό να προστατεύει τα συμφέροντα των ασφαλισμένων δίδοντας, σύμφωνα με το εθνικό και ευρωπαϊκό εποπτικό πλαίσιο, ιδιαίτερη έμφαση στη συνεχή εποπτεία των διαδικασιών που έχουν αναπτύξει οι ασφαλιστικές επιχειρήσεις για να σχεδιάζουν και να επιβλέπουν τα προϊόντα τους με σκοπό να διασφαλίζουν την εύλογη σχέση ποιότητας/αξίας για τους ασφαλισμένους τους.
- Στην Ελλάδα, οι ιδιωτικές ασφαλίσεις υγείας έχουν χαρακτήρα συμπληρωματικό των ασφαλίσεων υγείας από το υποχρεωτικό σύστημα κοινωνικής ασφάλισης και σε καμία περίπτωση η ιδιωτική ασφάλιση δεν μπορεί να την αντικαταστήσει. Αυτό βεβαίως διαφέρει στην περίπτωση της Γερμανίας (στην οποία υπάρχει ρητή αναφορά στην επιστολή σας), καθώς η επιλογή της ιδιωτικής ασφάλισης στην Γερμανία, για ορισμένες κατηγορίες πολιτών, αποκλείει δια βίου τους πολίτες αυτούς από την πρόσβασή τους στο δημόσιο σύστημα υγείας και δεν δύναται να επιστρέψουν σε αυτό.
Οπότε, για ασφαλίσεις υγείας που έχουν χαρακτήρα συμπληρωματικό, όπως στην Ελλάδα, το ευρωπαϊκό πλαίσιο παρέχει στις ασφαλιστικές επιχειρήσεις την ελευθερία του σχεδιασμού και της τιμολόγησης των ασφαλιστικών της προϊόντων, οι δε επιμέρους παράμετροι που επηρεάζουν το ύψος των ασφαλίστρων κατά την εξέλιξη της συμβατικής σχέσης ρυθμίζονται από την ασφαλιστική σύμβαση, η οποία παραμένει ελεύθερη, χωρίς να παρέχει τη δυνατότητα στα κράτη μέλη να εισάγουν νέες απαιτήσεις, όπως ενδεικτικά αποθεματικά γήρατος.
- Ο κίνδυνος ακυρωσιμότητας (lapse risk) αξιολογείται και εποπτεύεται στο πλαίσιο της προληπτικής εποπτείας των τεχνικών προβλέψεων και των κεφαλαιακών απαιτήσεων φερεγγυότητας, στον υπολογισμό των οποίων λαμβάνεται υπόψιν ξεχωριστά από άλλους κινδύνους.
Συνεπώς, η ασφαλιστική επιχείρηση οφείλει να τηρεί, για τον κίνδυνο αυτό, ξεχωριστά κεφάλαια προκειμένου να έχει την δυνατότητα να απορροφήσει τυχόν μη αναμενόμενες ζημίες από τον κίνδυνο αυτόν.
- Η Τράπεζα της Ελλάδος, χρησιμοποιώντας όλο το εύρος των εποπτικών εργαλείων που της δίδει το εθνικό και ευρωπαϊκό πλαίσιο, προβαίνει σε τακτικούς και έκτακτους ελέγχους, επιτόπιους ή μη, διασφαλίζει ότι οι τεχνικές προβλέψεις και οι κεφαλαιακές απαιτήσεις, είναι σε συνεχή βάση επαρκείς, για την κάλυψη δυσμενών εξελίξεων ως προς το κόστος ασφάλισης.
- Ο νόμος 5170/2025 εισάγει τον ετήσιο δείκτη αναπροσαρμογής μακροχρόνιων ασφαλίστρων (εφεξής Ε.Δ.Α.) και εξαρτά την αύξηση των σχετικών ασφαλίστρων από τον δείκτη αυτό.
Η ΚΥΑ υπ. αρ.74816/30-9-2025 καθορίζει περαιτέρω τους παράγοντες που θα λαμβάνονται υπόψη από την Ελληνική Στατιστική Αρχή (εφεξής ΕΛ.ΣΤΑΤ.) για τον Ε.Δ.Α., αναγνωρίζοντας ότι οι δαπάνες νοσηλείας που καταβάλλουν οι ασφαλιστικές επιχειρήσεις στα νοσηλευτικά ιδρύματα αποτελούν ένα πολύ σημαντικό μέρος του κόστους ασφάλισης και ως εκ τούτου η ετήσια μεταβολή τους αποτελεί έναν από τους σημαντικότερους παράγοντες που λαμβάνονται υπόψη από τις ασφαλιστικές επιχειρήσεις για τον καθορισμό της ετήσιας αναπροσαρμογής των ασφαλίστρων τους. Επιπλέον, η ως άνω ΚΥΑ στον ορισμό του Ε.Δ.Α. αναγνωρίζει την ηλικιακή μεταβολή ως έναν κρίσιμο παράγοντα τιμολόγησης.
Ο Ε.Δ.Α. συνιστά κατ’ ουσία ένα σημαντικό μέτρο που αντανακλά την εμπειρία επί των ασφαλιστικών αποζημιώσεων ασφαλίσεων υγείας ολόκληρης της ασφαλιστικής αγοράς, μέτρο το οποίο προσφέρει στις ασφαλιστικές επιχειρήσεις την δυνατότητα να κατανοήσουν καλύτερα την δική τους εμπειρία σε σχέση με την αγορά, και να προβούν στις όποιες απαραίτητες προσαρμογές των ασφαλίστρων, των παροχών αλλά και του τρόπου διαχείρισης των ζημιών και αποζημιώσεων που απορρέουν από τις μακροχρόνιες ασφαλιστικές συμβάσεις υγείας. Ο Ε.Δ.Α., βασίζεται σε απογραφικά στοιχεία των ατομικών συμβολαίων της ιδιωτικής ασφάλισης, παρακολουθώντας έτσι την εξέλιξη των συνολικών δαπανών της αγοράς, ειδικά αυτών των συμβολαίων, συνεκτιμώντας και το κόστος που προκαλεί η ηλικιακή μεταβολή των ασφαλισμένων.
Η αντίληψη του δείκτη αυτού ως απόλυτου ορίου εφαρμογής για τις αναπροσαρμογές των ασφαλίστρων πλείστων διαφορετικών μακροχρόνιων συμβάσεων υγείας και από κάθε ασφαλιστική επιχείρηση που τα προσφέρει υποθέτει, (α) ότι όλες οι ασφαλιστικές επιχειρήσεις βιώνουν συνεχώς την ίδια εμπειρία αποζημιώσεων με την εμπειρία του συνόλου της αγοράς, (β) ότι κάθε ασφαλιστική επιχείρηση ασφαλίζει τους ίδιους ασφαλισμένους με τις άλλες ασφαλιστικές επιχειρήσεις και (γ) ότι το προφίλ υγείας και ηλικίας των ασφαλισμένων της δεν αποκλίνει από το αντίστοιχο των άλλων ασφαλιστικών επιχειρήσεων. Προφανώς όλες αυτές οι υποθέσεις δεν ισχύουν.
- Οι ασφαλιστικές επιχειρήσεις κατά τον υπολογισμό των υποχρεώσεών τους (τεχνικές προβλέψεις) λαμβάνουν υπόψη τους τις απαιτήσεις της ευρωπαϊκής νομοθεσίας. Σε περίπτωση που δημιουργηθεί η προσδοκία ότι το ύψος των μελλοντικών πληρωμών ή ασφαλίστρων θα διαφοροποιηθεί, τότε οι ασφαλιστικές επιχειρήσεις υποχρεούνται σε επανυπολογισμό των τεχνικών τους προβλέψεων στη βάση της νέας προσδοκίας, λαμβάνοντας υπόψη την επίπτωση σε όλα τα έτη μέχρι τη λήξη όλων των συμβάσεων ασφάλισης. Ως εκ τούτου, και όπως αναφέρετε στην επιστολή σας, αν οι ασφαλιστικές επιχειρήσεις έπρεπε να διαμορφώσουν νέα προσδοκία, στο πλαίσιο ενός σεναρίου ότι το μελλοντικό ύψος των αυξήσεων ασφαλίστρων θα ήταν για όλα τα έτη 7% σταθερό, τότε, σύμφωνα και με την υπόθεση υψηλότερης του ως άνω ποσοστού αύξησης του συνολικού κόστους, θα ήταν αναγκαίο να αναπροσαρμόσουν τις τεχνικές τους προβλέψεις κατά ένα σημαντικό ποσό (στη συγκεκριμένη άσκηση της Ένωσης Ασφαλιστικών Εταιρειών που αναφέρετε, πλέον των 5 δις ευρώ).
- Προς επίλυση των άνω προβληματισμών σε σχέση με το κόστος ασφάλισης υγείας, η Τράπεζα της Ελλάδος έχει ήδη επισημάνει δημόσια τα εξής (βλ. ενδεικτικά Έκθεση χρηματοπιστωτικής σταθερότητας, Μάϊος 2025, σελίδες 76-79):
Ο καθορισμός των τιμών των παρεχόμενων υπηρεσιών υγείας από τα νοσηλευτικά ιδρύματα προς τις ασφαλιστικές επιχειρήσεις είναι κομβικός για τη δημιουργία υγιούς συστήματος αποζημιώσεων για υπηρεσίες υγείας.
Η κοστολόγηση, και κατ’ επέκταση τιμολόγηση, των παρεχόμενων υπηρεσιών υγείας από τα νοσηλευτικά ιδρύματα προς τις ασφαλιστικές επιχειρήσεις στην Ελλάδα σήμερα ακολουθεί το μοντέλο της διακριτής τιμολόγησης εκάστης υπηρεσίας (fee-for-service, εφεξής FFS).
Για την αντιμετώπιση των μειονεκτημάτων του μοντέλου FFS και ειδικότερα για να διατηρούνται τα ασφάλιστρα ασφαλίσεων υγείας σε προσιτά επίπεδα, έχουν αναπτυχθεί διεθνώς μέθοδοι που:
α) Περιλαμβάνουν την υιοθέτηση εναλλακτικών τρόπων τιμολόγησης των υπηρεσιών υγείας, κυρίως μέσω ομογενών διαγνωστικών ομάδων (diagnosis related groups – DRGs). Το σύστημα DRG περιλαμβάνει την ομαδοποίηση, για σκοπούς τιμολόγησης, εξετάσεων, διαδικασιών και θεραπειών με γνώμονα την διάγνωση με την οποία σχετίζονται. Στο πλαίσιο αυτό, η χρέωση διαφοροποιείται ανά διάγνωση, ανεξαρτήτως των ιατρικών υπηρεσιών που πράγματι προσφέρθηκαν και της ποσότητας των υλικών που πράγματι χρησιμοποιήθηκαν. Σκοπός του συστήματος DRG είναι να δώσει κίνητρα στους παρόχους υγείας για καλύτερη χρήση των διαθέσιμων πόρων και να μειώσει την διάρκεια παραμονής σε νοσηλευτικά ιδρύματα.
β) Περιλαμβάνουν την διεύρυνση των διαθέσιμων παρόχων από τους οποίους οι ασφαλιστικές επιχειρήσεις μπορούν να αγοράσουν υπηρεσίες υγείας. Τέτοια μέθοδος αποτελεί η υιοθέτηση ενός μοντέλου λειτουργίας στη βάση σύμπραξης των ιδιωτών με το δημόσιο (ΣΔΙΤ), όπως, ενδεικτικά, οι ασφαλιστικές επιχειρήσεις να μπορούν να αγοράσουν υπηρεσίες υγείας και από τα δημόσια νοσοκομεία, υπό όρους και προϋποθέσεις, ώστε μια σειρά ιατρικών πράξεων να αντιμετωπίζονται στα δημόσια Νοσοκομεία με αυξημένο όφελος τόσο για το Δημόσιο Σύστημα Υγείας όσο και για τις ασφαλιστικές επιχειρήσεις.
Τέλος, η ΤτΕ παρακολουθεί, αλλά δεν έχει τη δυνατότητα να επεμβαίνει βάσει του Ευρωπαϊκού και του εθνικού θεσμικού πλαισίου, στα έξοδα πρόσκτησης και διαχείρισης συμβολαίων, τα οποία θα πρέπει όμως να επανεξεταστούν από τις ίδιες τις ασφαλιστικές επιχειρήσεις.
Είναι αυτονόητο ότι τα αρμόδια στελέχη της Τράπεζας της Ελλάδος και εγώ προσωπικά είμαστε διαθέσιμοι προκειμένου να σας παρέχουμε πρόσθετες διευκρινήσεις σε τεχνικό επίπεδο, σε περίπτωση που το επιθυμείτε.
Με εκτίμηση,
Γιάννης Στουρνάρας
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.